

Công văn 10245/VPCP-KTTH ngày 07/10/2026 của Văn phòng Chính phủ truyền đạt ý kiến của Phó Thủ tướng Chính phủ Nguyễn Văn Thắng, giao Bộ Tài chính và Bộ Xây dựng xem xét, xử lý kiến nghị tháo gỡ vướng mắc về thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt. Công văn không ban hành quy định mới, nên doanh nghiệp xây dựng, lắp đặt vẫn lập hóa đơn tại thời điểm nghiệm thu, bàn giao khối lượng hoàn thành theo điểm c khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, không phân biệt đã thu được tiền hay chưa.
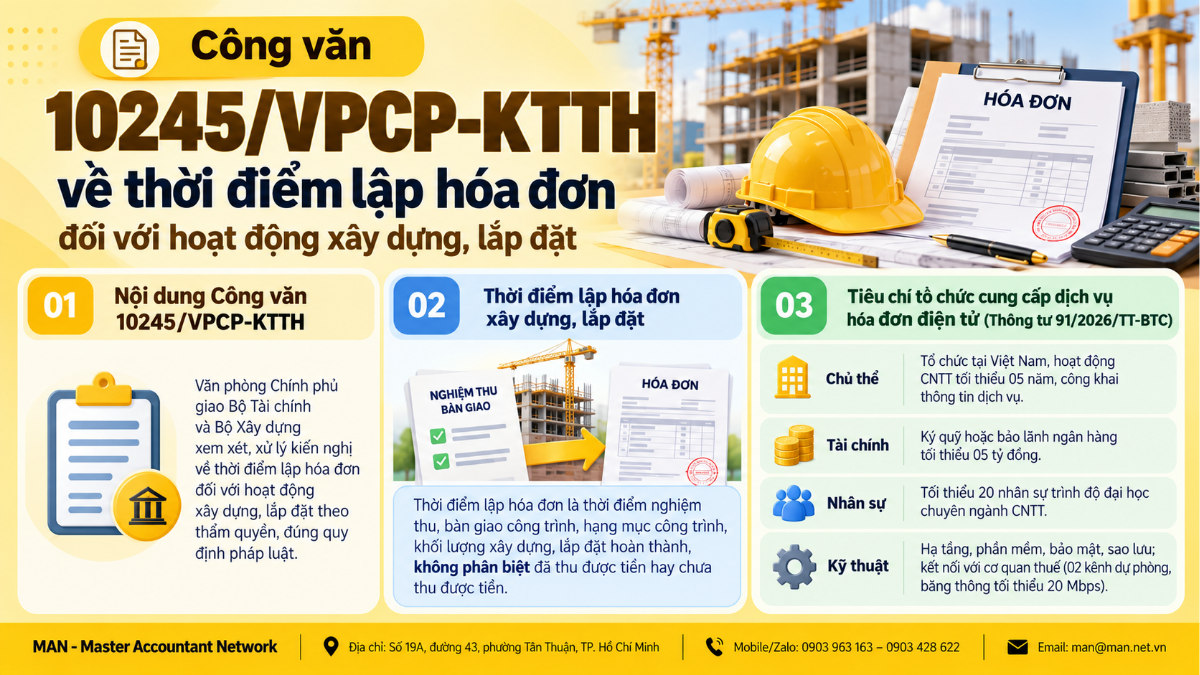
Công văn 10245/VPCP-KTTH có nội dung gì
Công văn 10245/VPCP-KTTH được Văn phòng Chính phủ ban hành ngày 07/10/2026, gửi Bộ Tài chính và Bộ Xây dựng, về việc kiến nghị tháo gỡ vướng mắc về thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt. Văn bản do Phó Chủ nhiệm Văn phòng Chính phủ Mai Thị Thu Vân ký thay Bộ trưởng, Chủ nhiệm.
Công văn được ban hành sau khi xét kiến nghị của Công ty TNHH Tư vấn Vietnam Laws tại Công văn số 79/2026/CV-VNLAWS ngày 12/9/2026. Theo ý kiến của Phó Thủ tướng Chính phủ Nguyễn Văn Thắng, các Bộ Tài chính và Xây dựng theo chức năng, nhiệm vụ xem xét, xử lý các phản ánh, kiến nghị của doanh nghiệp theo thẩm quyền và quy định pháp luật, đồng thời kịp thời báo cáo cấp có thẩm quyền đối với những nội dung vượt thẩm quyền.
Thời điểm lập hóa đơn xây dựng, lắp đặt theo Nghị định 254
Theo điểm c khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt là thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình, khối lượng xây dựng, lắp đặt hoàn thành, không phân biệt đã thu được tiền hay chưa thu được tiền. Đây là quy định doanh nghiệp đang áp dụng trong lúc chờ các Bộ xử lý kiến nghị nêu tại Công văn 10245/VPCP-KTTH.
Như vậy, hóa đơn xây dựng được lập tại thời điểm nghiệm thu, bàn giao phần công việc hoàn thành, không lập trước hay sau thời điểm này. Việc bên chủ đầu tư đã thanh toán hay chưa không làm thay đổi thời điểm lập hóa đơn.
Phân biệt với kinh doanh bất động sản và xây dựng nhà để bán
Cùng khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, điểm d quy định riêng thời điểm lập hóa đơn cho tổ chức kinh doanh bất động sản, xây dựng cơ sở hạ tầng, xây dựng nhà để bán, chuyển nhượng. Doanh nghiệp vừa thi công vừa kinh doanh bất động sản cần phân biệt hai trường hợp này như bảng sau.
| Trường hợp | Thời điểm lập hóa đơn theo khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP |
| Hoạt động xây dựng, lắp đặt (điểm c) | Thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình, khối lượng xây dựng, lắp đặt hoàn thành, không phân biệt đã thu tiền hay chưa |
| Kinh doanh bất động sản, xây dựng cơ sở hạ tầng, xây dựng nhà để bán, chuyển nhượng, chưa chuyển giao quyền sở hữu, quyền sử dụng (điểm d.1) | Ngày thu tiền hoặc theo thỏa thuận thanh toán trong hợp đồng, nếu có thu tiền theo tiến độ thực hiện dự án hoặc tiến độ thu tiền ghi trong hợp đồng |
| Kinh doanh bất động sản, xây dựng cơ sở hạ tầng, xây dựng nhà để bán, chuyển nhượng, đã chuyển giao quyền sở hữu, quyền sử dụng (điểm d.2) | Thực hiện theo khoản 1 Điều 9 Nghị định 254/2026/NĐ-CP |
Điểm khác biệt cốt lõi là hoạt động xây dựng, lắp đặt gắn thời điểm lập hóa đơn với nghiệm thu, bàn giao, trong khi kinh doanh bất động sản chưa chuyển giao quyền có thể gắn với ngày thu tiền theo tiến độ.
[ẢNH NỘI DUNG 2]
Alt: Thời điểm lập hóa đơn xây dựng lắp đặt là thời điểm nghiệm thu bàn giao theo Nghị định 254
Tên file: thoi-diem-lap-hoa-don-xay-dung-nghiem-thu.jpg
Vị trí: Đặt cuối mục H3 “Phân biệt với kinh doanh bất động sản và xây dựng nhà để bán”, sau đoạn chốt dưới bảng.
Mô tả thiết kế: Infographic 2 cột 1200 x 800 px. Cột trái “Xây dựng, lắp đặt”: biểu tượng biên bản nghiệm thu, ghi “Lập hóa đơn khi nghiệm thu, bàn giao, không phân biệt đã thu tiền”. Cột phải “Kinh doanh BĐS, nhà để bán (chưa chuyển giao quyền)”: biểu tượng tiền, ghi “Lập hóa đơn theo ngày thu tiền hoặc thỏa thuận thanh toán”. Chú thích nhỏ: “Điều 9 Nghị định 254/2026/NĐ-CP”.
Tiêu chí tổ chức nhận, truyền, lưu trữ dữ liệu hóa đơn điện tử
Khoản 2 Điều 12 Thông tư 91/2026/TT-BTC quy định bốn nhóm tiêu chí đối với tổ chức cung cấp dịch vụ nhận, truyền, lưu trữ dữ liệu hóa đơn điện tử, gồm chủ thể, tài chính, nhân sự và kỹ thuật. Các mức tối thiểu được nêu trong bảng sau.
| Nhóm tiêu chí | Yêu cầu theo khoản 2 Điều 12 Thông tư 91/2026/TT-BTC |
| Chủ thể | Tổ chức thành lập theo pháp luật Việt Nam, có tối thiểu 05 năm hoạt động trong lĩnh vực công nghệ thông tin; công khai thông tin về dịch vụ hóa đơn điện tử, chứng từ điện tử trên trang thông tin điện tử của tổ chức |
| Tài chính | Ký quỹ tại một ngân hàng hoạt động hợp pháp tại Việt Nam hoặc có giấy bảo lãnh của ngân hàng với giá trị không dưới 05 tỷ đồng để giải quyết rủi ro và bồi thường thiệt hại |
| Nhân sự | Tối thiểu 20 nhân sự trình độ đại học chuyên ngành công nghệ thông tin |
| Kỹ thuật | Giải pháp khởi tạo, xử lý, lưu trữ hóa đơn có mã, không có mã, khởi tạo từ máy tính tiền; kết nối, nhận, truyền dữ liệu có ghi nhật ký đối soát; trung tâm dữ liệu dự phòng cách trung tâm chính tối thiểu 20 km; hệ thống phát hiện, ngăn chặn truy cập trái phép; sao lưu, khôi phục dữ liệu; kết nối Cục Thuế qua kênh thuê riêng hoặc MPLS VPN Layer 3 hoặc tương đương, gồm 1 kênh chính và 2 kênh dự phòng, băng thông mỗi kênh tối thiểu 20 Mbps, dùng Web Service hoặc Queue có mã hóa và giao thức SOAP/TCP |
Các tiêu chí này áp dụng với tổ chức cung cấp dịch vụ, không áp dụng trực tiếp với doanh nghiệp xây dựng sử dụng hóa đơn. Dù vậy, doanh nghiệp có thể dùng các tiêu chí trên làm căn cứ khi lựa chọn nhà cung cấp dịch vụ hóa đơn điện tử.
Lưu ý của MAN cho doanh nghiệp xây dựng sau Công văn 10245/VPCP-KTTH
Trong khi Bộ Tài chính và Bộ Xây dựng xử lý kiến nghị theo Công văn 10245/VPCP-KTTH, đội ngũ chuyên môn MAN – Master Accountant Network khuyến nghị doanh nghiệp xây dựng, lắp đặt lưu ý một số điểm sau:
- Tiếp tục áp dụng quy định hiện hành. Công văn 10245/VPCP-KTTH không thay đổi thời điểm lập hóa đơn, vì vậy doanh nghiệp không nên trì hoãn lập hóa đơn để chờ hướng dẫn mới.
- Lập hóa đơn theo từng lần nghiệm thu. Thời điểm lập hóa đơn gắn với nghiệm thu, bàn giao công trình, hạng mục công trình hoặc khối lượng hoàn thành, nên mỗi lần nghiệm thu khối lượng là một mốc cần đối chiếu.
- Không chờ thu tiền mới lập hóa đơn. Nghị định 254/2026/NĐ-CP nêu rõ thời điểm lập hóa đơn xây dựng không phân biệt đã thu được tiền hay chưa. Khoản tiền nhận trước khi nghiệm thu cần được xem xét riêng theo quy định về tạm ứng có phải xuất hóa đơn.
- Lưu đầy đủ biên bản nghiệm thu, bàn giao. Đây là căn cứ chứng minh thời điểm lập hóa đơn, giúp hạn chế rủi ro khi xuất hóa đơn thiếu chứng từ bàn giao.
- Phân biệt với hoạt động kinh doanh bất động sản. Doanh nghiệp vừa thi công vừa bán nhà, chuyển nhượng cần áp dụng đúng điểm c hoặc điểm d khoản 4 Điều 9 cho từng hợp đồng.
Để đánh giá rủi ro tuân thủ, doanh nghiệp có thể tham khảo thêm quy định về mức phạt xuất hóa đơn. Với các hợp đồng thi công có nhiều đợt nghiệm thu, việc rà soát định kỳ hợp đồng, biên bản nghiệm thu và hóa đơn, chẳng hạn qua kiểm toán hợp đồng xây dựng, giúp phát hiện sớm sai lệch giữa tiến độ thi công và thời điểm lập hóa đơn.
Theo dõi hướng xử lý sau Công văn 10245/VPCP-KTTH
Công văn 10245/VPCP-KTTH cho thấy vướng mắc về thời điểm lập hóa đơn trong hoạt động xây dựng, lắp đặt đã được chuyển đến Bộ Tài chính và Bộ Xây dựng để xem xét theo thẩm quyền. Trong thời gian chờ kết quả xử lý, doanh nghiệp tiếp tục lập hóa đơn tại thời điểm nghiệm thu, bàn giao khối lượng hoàn thành theo quy định về thời điểm lập hóa đơn tại Nghị định 254/2026/NĐ-CP, đồng thời theo dõi các văn bản hướng dẫn tiếp theo của hai Bộ.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp về Công văn 10245/VPCP-KTTH
Công văn 10245/VPCP-KTTH có thay đổi thời điểm lập hóa đơn xây dựng không?
Không. Công văn 10245/VPCP-KTTH ngày 07/10/2026 chỉ giao Bộ Tài chính và Bộ Xây dựng xem xét, xử lý kiến nghị của doanh nghiệp theo thẩm quyền. Thời điểm lập hóa đơn xây dựng, lắp đặt vẫn thực hiện theo điểm c khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP.
Hóa đơn xây dựng được xuất trước hay sau ngày nghiệm thu?
Hóa đơn xây dựng được lập tại thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình, khối lượng xây dựng, lắp đặt hoàn thành, không phân biệt đã thu được tiền hay chưa, theo điểm c khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP.
Cơ quan nào xử lý kiến nghị về thời điểm lập hóa đơn xây dựng?
Theo Công văn 10245/VPCP-KTTH, Bộ Tài chính và Bộ Xây dựng theo chức năng, nhiệm vụ xem xét, xử lý kiến nghị theo thẩm quyền và báo cáo cấp có thẩm quyền đối với nội dung vượt thẩm quyền.