

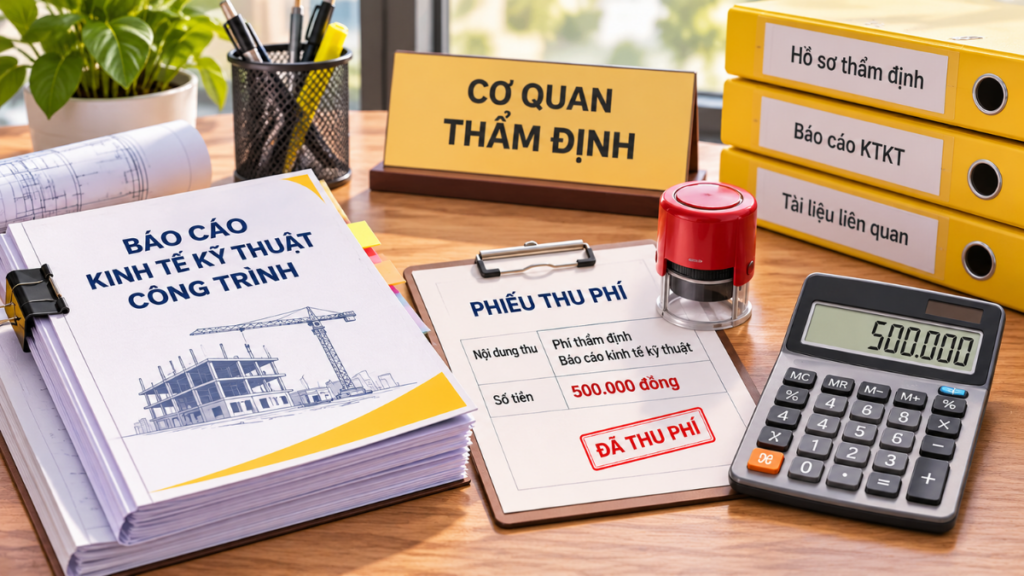
Phí thẩm định dự án đầu tư xây dựng sau khi giảm 50% vẫn không được thấp hơn 500.000 đồng cho mỗi tổng mức đầu tư dự án tại mỗi cơ quan thẩm định. Đây là nội dung Bộ Tài chính trả lời ngày 18/11/2026 trên Cổng hỏi đáp chính sách tài chính, áp dụng cho cả trường hợp giảm theo khoản 3 Điều 4 Thông tư 28/2023/TT-BTC và trường hợp giảm theo Thông tư 64/2025/TT-BTC.
Bộ Tài chính cũng làm rõ: tổ chức thu phí là cơ quan nhà nước nộp toàn bộ số phí vào ngân sách, chỉ đơn vị sự nghiệp công lập mới được để lại 90%.
Vướng mắc khi thu phí thẩm định dự án đầu tư xây dựng mức đầu tư nhỏ
Người hỏi là cán bộ tham mưu thẩm định báo cáo kinh tế kỹ thuật cho một công trình có mức đầu tư nhỏ, hồ sơ đã được công ty tư vấn khác thẩm tra. Số phí tính theo biểu thấp hơn mức tối thiểu 500.000 đồng, nên phát sinh ba câu hỏi:
- Có được giảm tiếp 50% trên mức 500.000 đồng theo khoản 3 Điều 4 Thông tư 28/2023/TT-BTC, tức chỉ thu 250.000 đồng, hay không.
- Khi áp dụng thêm mức giảm 50% tại STT 33 khoản 1 Điều 1 Thông tư 64/2025/TT-BTC thì thu bao nhiêu là đúng.
- Cơ quan thu phí được sử dụng 90% số phí thu được hay phải nộp toàn bộ.
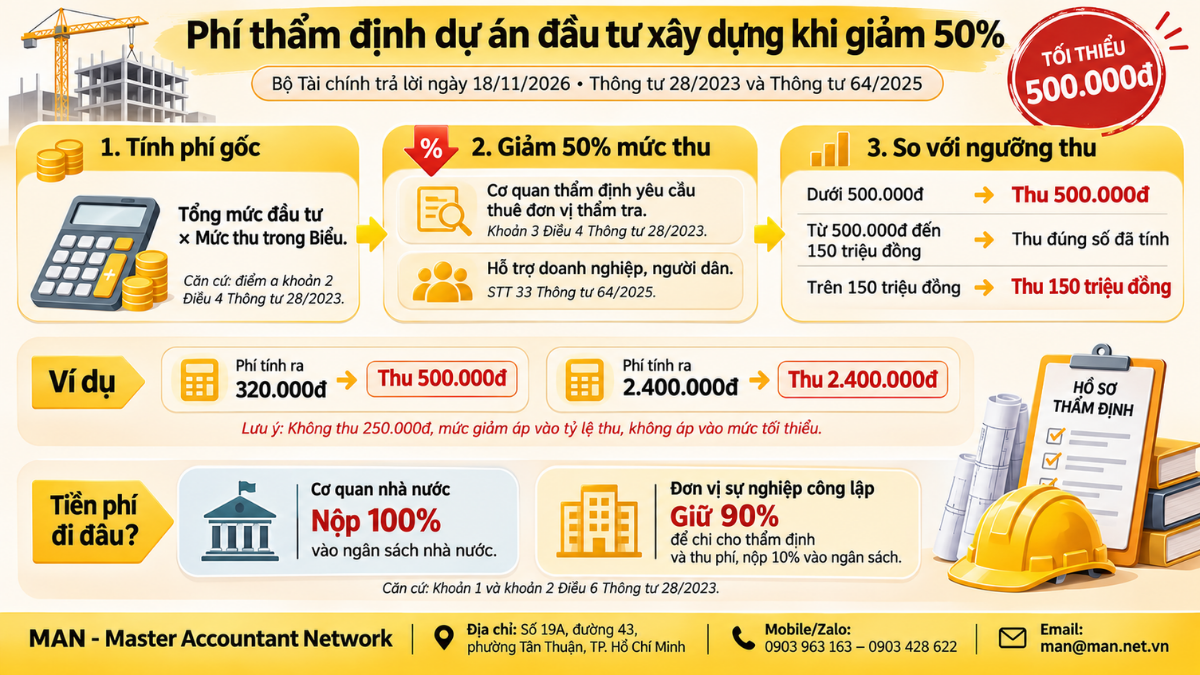
Bộ Tài chính hướng dẫn cách tính phí thẩm định dự án đầu tư xây dựng khi được giảm
Theo điểm a khoản 2 Điều 4 Thông tư 28/2023/TT-BTC, số phí phải nộp bằng tổng mức đầu tư (theo giá trị đề nghị thẩm định) nhân với mức thu phí trong Biểu. Điểm c khoản 2 Điều 4 giới hạn số phí tối đa không quá 150.000.000 đồng và tối thiểu không dưới 500.000 đồng cho mỗi tổng mức đầu tư dự án tại mỗi cơ quan thẩm định.
Mức giảm 50% được áp vào tỷ lệ mức thu trong Biểu, không áp vào mức tối thiểu. Sau khi tính, nếu số phí thấp hơn 500.000 đồng thì vẫn thu 500.000 đồng. Hai trường hợp giảm được Bộ Tài chính trả lời như sau:
| Trường hợp | Cách tính phí | Mức tối thiểu |
| Cơ quan thẩm định yêu cầu chủ đầu tư thuê tổ chức, cá nhân đủ năng lực thẩm tra (khoản 3 Điều 4 Thông tư 28/2023/TT-BTC) | Tổng mức đầu tư x (mức thu trong Biểu x 50%) | Không dưới 500.000 đồng |
| Giảm phí hỗ trợ doanh nghiệp, người dân (STT 33 khoản 1 Điều 1 Thông tư 64/2025/TT-BTC) | Tổng mức đầu tư x (mức thu trong Biểu x 50%) | Không dưới 500.000 đồng |
Như vậy, trong tình huống của người hỏi, phí thẩm định dự án đầu tư xây dựng phải thu là 500.000 đồng, không phải 250.000 đồng. Câu trả lời của Bộ Tài chính xử lý từng trường hợp giảm riêng biệt và không đề cập việc cộng dồn hai mức giảm; đơn vị gặp trường hợp cùng lúc thuộc cả hai diện nên hỏi thêm cơ quan tài chính để áp dụng thống nhất.
Ví dụ minh họa với số liệu giả định: nếu tổng mức đầu tư nhân với mức thu sau giảm 50% cho ra 320.000 đồng, cơ quan thẩm định vẫn thu 500.000 đồng. Nếu kết quả là 2.400.000 đồng, số thu là 2.400.000 đồng vì đã cao hơn mức tối thiểu. Quy trình và hồ sơ thẩm định được trình bày tại bài thẩm định báo cáo kinh tế kỹ thuật.
Phí thẩm định dự án đầu tư xây dựng nộp ngân sách 100% hay giữ 90%
Theo khoản 1 và khoản 2 Điều 6 Thông tư 28/2023/TT-BTC, cách quản lý phí thẩm định dự án đầu tư xây dựng phụ thuộc vào loại tổ chức thu phí:
- Cơ quan nhà nước: nộp toàn bộ số tiền phí thu được vào ngân sách nhà nước.
- Đơn vị sự nghiệp công lập: được để lại 90% số tiền phí thu được để chi cho công việc thẩm định và thu phí, nộp 10% vào ngân sách nhà nước.
Người hỏi là cơ quan quản lý nhà nước nên không thuộc diện được giữ lại 90%; toàn bộ 500.000 đồng phải nộp ngân sách. Tỷ lệ 90% chỉ áp dụng khi đơn vị thu phí là đơn vị sự nghiệp công lập.
Lưu ý thời hạn giảm phí theo Thông tư 64/2025/TT-BTC
Thông tư 64/2025/TT-BTC ban hành ngày 30/6/2025, áp dụng mức thu giảm 50% đối với nhiều khoản phí, lệ phí từ ngày 01/7/2025 đến hết ngày 31/12/2026, theo tổng hợp của LuatVietnam. Hồ sơ nộp từ năm 2027 có thể không còn được giảm theo Thông tư này nếu không có văn bản gia hạn, nên chủ đầu tư cần tính lại phí thẩm định dự án đầu tư xây dựng khi lập dự toán chuẩn bị đầu tư cho năm sau.
Chủ đầu tư công trình quy mô nhỏ nên tham khảo bài báo cáo kinh tế kỹ thuật là gì để xác định đúng loại hồ sơ, và dịch vụ thẩm tra dự toán khi cơ quan thẩm định yêu cầu thuê đơn vị thẩm tra độc lập. Toàn văn câu hỏi và trả lời có tại Cổng hỏi đáp chính sách tài chính của Bộ Tài chính.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính