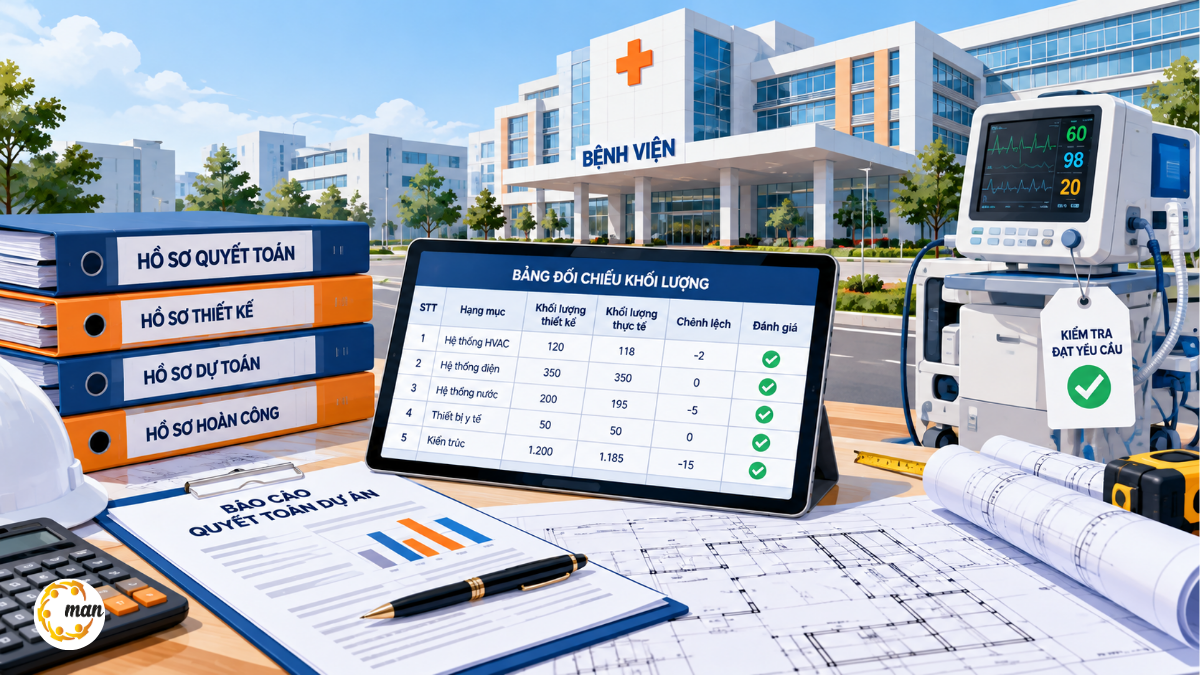
Dịch vụ thẩm tra dự toán là việc chủ đầu tư thuê tổ chức tư vấn độc lập kiểm tra khối lượng, định mức, đơn giá và các khoản mục chi phí trong dự toán xây dựng trước khi thẩm định, phê duyệt. Từ ngày 01/7/2026, theo khoản 8 Điều 16 Nghị định 206/2026/NĐ-CP, chủ đầu tư tự quyết định có thẩm tra hay không; kết quả thẩm tra là đầu vào để chủ đầu tư thẩm định dự toán.
Khi cơ quan chuyên môn về xây dựng không còn thẩm định dự toán với phần lớn công trình đầu tư công, trách nhiệm kiểm soát chi phí dồn về chủ đầu tư và ban quản lý dự án. Bài viết phân tích khi nào nên dùng dịch vụ thẩm tra, phạm vi kiểm tra, quy trình, cách xác định chi phí và các sai sót dự toán thường dẫn đến xuất toán ở khâu quyết toán.
Thẩm tra dự toán xây dựng là gì
Thẩm tra dự toán xây dựng là hoạt động chuyên môn do tổ chức tư vấn đủ điều kiện năng lực thực hiện theo yêu cầu của chủ đầu tư, nhằm rà soát tính đúng đắn và hợp lý của dự toán xây dựng trước khi trình thẩm định. Sản phẩm là báo cáo kết quả thẩm tra, nêu giá trị đề nghị và các điểm cần điều chỉnh so với dự toán do tư vấn thiết kế lập.
Phân biệt thẩm tra và thẩm định dự toán
Hai khái niệm thường bị dùng lẫn trong hồ sơ, nhưng chủ thể và giá trị pháp lý khác nhau. Bảng sau so sánh theo Điều 16 Nghị định 206/2026/NĐ-CP.
| Tiêu chí | Thẩm tra dự toán | Thẩm định dự toán |
| Chủ thể | Tổ chức tư vấn do chủ đầu tư thuê | Chủ đầu tư; cơ quan chuyên môn về xây dựng với tiểu dự án, hạng mục dùng vốn đầu tư công của dự án PPP (khoản 4) |
| Tính bắt buộc | Chủ đầu tư quyết định theo đặc điểm, tính chất, sự cần thiết (khoản 8) | Bắt buộc, thực hiện cùng thẩm định thiết kế xây dựng triển khai (khoản 1) |
| Kết quả | Báo cáo kết quả thẩm tra | Kết quả thẩm định làm căn cứ phê duyệt |
| Chi phí | Chi phí tư vấn trong tổng mức đầu tư | Phí, chi phí thẩm định (khoản 9, 10) |
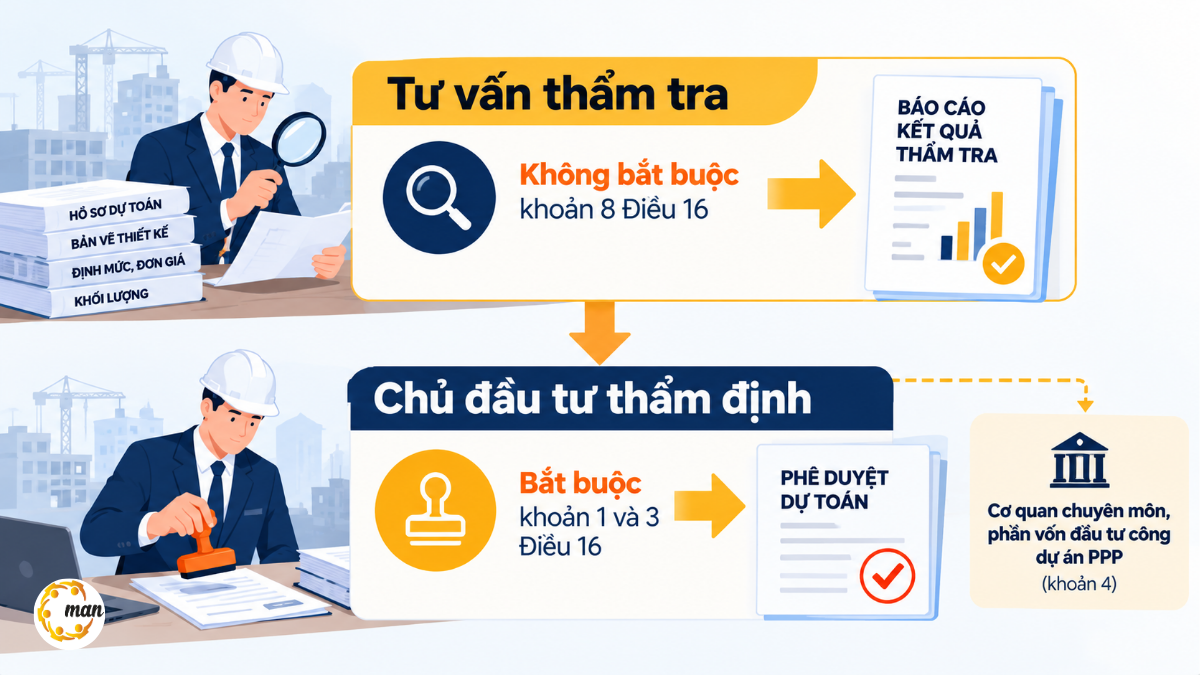
Báo cáo thẩm tra không thay thế kết quả thẩm định; theo điểm a khoản 3 Điều 16, chủ đầu tư phải kiểm tra lại kết quả thẩm tra của tổ chức tư vấn khi thẩm định.
Khi nào nên thuê dịch vụ thẩm tra dự toán
Nghị định 206/2026/NĐ-CP không bắt buộc thẩm tra dự toán, nhưng chủ đầu tư vẫn phải thẩm định đủ bốn nội dung tại khoản 3 Điều 16, từ đối chiếu khối lượng chủ yếu đến phân tích nguyên nhân tăng giảm từng khoản mục. Thuê thẩm tra là cách phổ biến để có ý kiến chuyên môn độc lập khi bộ máy thẩm định nội bộ chưa đủ người hoặc chuyên môn. Các trường hợp nên cân nhắc gồm:
- Ban quản lý dự án không có kỹ sư định giá hoặc kỹ sư dự toán đủ kinh nghiệm với loại công trình.
- Công trình có nhiều công tác đặc thù, vật liệu chưa có trong công bố giá hoặc phải dùng định mức mới, định mức điều chỉnh.
- Dự toán gói thầu dùng làm giá gói thầu, cần độ tin cậy cao trước khi tổ chức lựa chọn nhà thầu.
- Dự toán điều chỉnh sau khi thay đổi thiết kế, biến động giá, xem thêm cách xử lý tại bài quy trình điều chỉnh dự toán xây dựng.
- Dự án sử dụng vốn đầu tư công có nguy cơ bị kiểm toán, thanh tra xem xét lại định mức, đơn giá.
Ngoài ra, khoản 11 Điều 16 quy định dự án dùng thiết kế FEED hoặc thiết kế kỹ thuật trong báo cáo nghiên cứu khả thi và đã chọn nhà thầu EPC, EC, EP hoặc nhà thầu thi công thì không phải thẩm định dự toán ở bước triển khai, nên nhu cầu thẩm tra cũng khác.
Nội dung thẩm tra dự toán
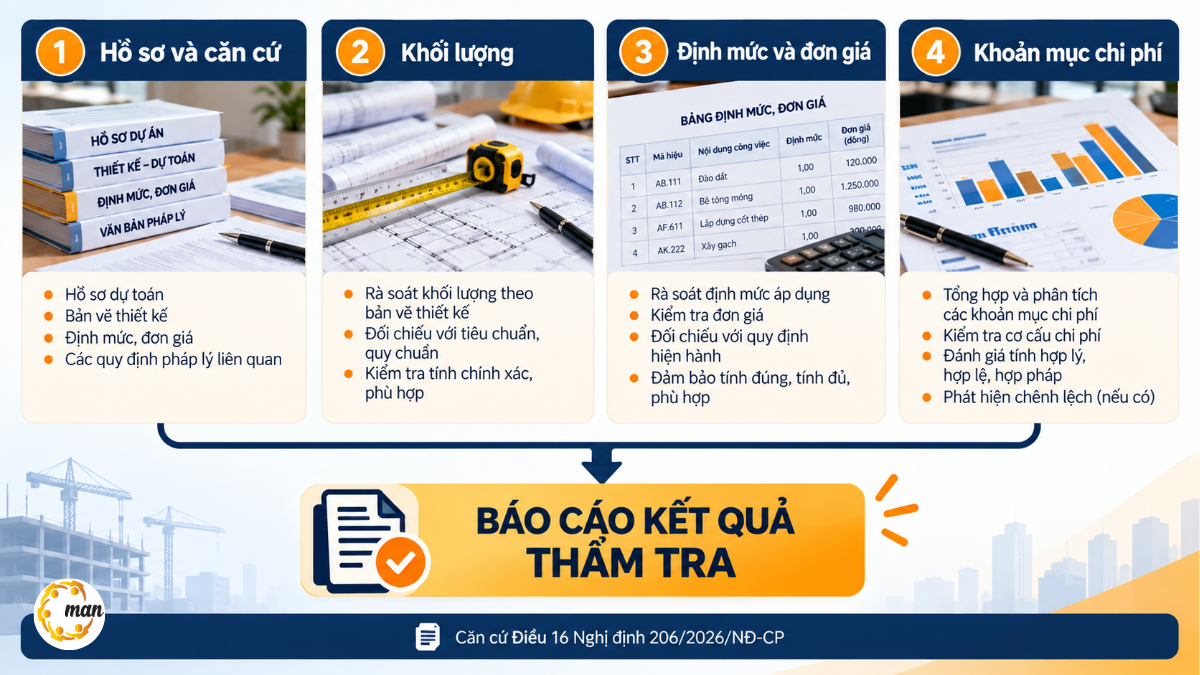
Theo khoản 8 Điều 16 Nghị định 206/2026/NĐ-CP, nội dung thẩm tra có thể là một phần hoặc toàn bộ các nội dung thẩm định tại khoản 3. Trên thực tế, một hợp đồng thẩm tra đầy đủ thường gồm bốn nhóm việc như sau.
| Nhóm nội dung | Việc đơn vị thẩm tra kiểm tra |
| Hồ sơ và căn cứ | Tính đầy đủ, hợp lệ của hồ sơ dự toán, thiết kế, chỉ dẫn kỹ thuật; căn cứ pháp lý về định mức, giá áp dụng |
| Khối lượng | Đối chiếu khối lượng chủ yếu, chủng loại và số lượng thiết bị với bản vẽ thiết kế; phát hiện trùng, thiếu, tính sai |
| Định mức, đơn giá | Mã hiệu định mức phù hợp biện pháp thi công; giá vật liệu, nhân công, ca máy đúng thời điểm và khu vực; định mức điều chỉnh, định mức mới có cơ sở |
| Khoản mục chi phí | Chi phí xây dựng, thiết bị, quản lý dự án, tư vấn, chi phí khác, dự phòng theo Điều 12; sự phù hợp với tổng mức đầu tư và mặt bằng giá thị trường |
Kết quả thẩm tra cần phân tích rõ nguyên nhân tăng, giảm từng khoản mục so với dự toán do tư vấn lập, vì đây cũng là nội dung chủ đầu tư phải thể hiện khi thẩm định theo điểm d khoản 3 Điều 16. Phương pháp xác định từng khoản mục được trình bày tại bài quản lý chi phí đầu tư xây dựng.
Gợi ý ảnh. Vị trí: Sau bảng trong mục “Nội dung thẩm tra dự toán”. Mô tả: Infographic 4 khối xếp ngang: Hồ sơ và căn cứ (biểu tượng tập hồ sơ), Khối lượng (thước đo, bản vẽ), Định mức và đơn giá (bảng giá), Khoản mục chi phí (biểu đồ cột). Mũi tên chung dẫn tới ô “Báo cáo kết quả thẩm tra”. Chân ảnh: “Căn cứ Điều 16 Nghị định 206/2026/NĐ-CP”. Alt: Nội dung thẩm tra dự toán xây dựng gồm hồ sơ, khối lượng, định mức đơn giá và khoản mục chi phí
Thẩm tra dự toán và thẩm tra thiết kế
Thẩm tra thiết kế kiểm tra sự phù hợp của giải pháp thiết kế, tiêu chuẩn và an toàn công trình, còn thẩm tra dự toán kiểm tra phần chi phí được lập từ thiết kế đó. Theo tổng hợp từ Luật Xây dựng số 135/2025/QH15, thẩm tra thiết kế bắt buộc với công trình ảnh hưởng lớn đến an toàn, lợi ích cộng đồng hoặc thuộc diện thẩm định thiết kế phòng cháy chữa cháy [cần kiểm chứng điều khoản]. Trình tự thẩm định thiết kế của chủ đầu tư có tại bài thẩm định thiết kế xây dựng theo Luật 2025.
Với công trình chỉ lập báo cáo kinh tế, kỹ thuật, Phụ lục VIII Thông tư 38/2026/TT-BXD cho phép xác định chi phí thẩm tra báo cáo theo định mức thẩm tra thiết kế và thẩm tra dự toán, nhân hệ số k = 1,2. Hai việc thường được giao chung một đơn vị để khối lượng dự toán khớp với bản vẽ đã được thẩm tra.
Quy trình dịch vụ thẩm tra dự toán
Tại MAN – Master Accountant Network, dịch vụ thẩm tra dự toán được thực hiện theo năm bước, gắn với yêu cầu thẩm định của chủ đầu tư tại Điều 16 Nghị định 206/2026/NĐ-CP:
- Tiếp nhận hồ sơ thiết kế, dự toán, tổng mức đầu tư được duyệt; thống nhất phạm vi thẩm tra toàn bộ hay một phần.
- Kiểm tra hồ sơ, lập danh mục tài liệu thiếu và căn cứ giá, định mức cần bổ sung.
- Đo bóc kiểm tra khối lượng chủ yếu, rà soát mã định mức, đơn giá, giá vật liệu theo công bố tại thời điểm lập.
- Trao đổi với tư vấn thiết kế về các điểm chênh lệch, ghi nhận giải trình.
- Phát hành báo cáo kết quả thẩm tra, có bảng so sánh giá trị lập và giá trị thẩm tra theo từng khoản mục, kèm nguyên nhân tăng giảm.
Đơn vị thực hiện phải đáp ứng điều kiện năng lực hoạt động xây dựng phù hợp; xem tiêu chí tại bài điều kiện năng lực hoạt động xây dựng. Mẫu báo cáo và hồ sơ trình thẩm định thực hiện theo biểu mẫu tại Phụ lục I Nghị định 217/2026/NĐ-CP [cần kiểm chứng số hiệu mẫu].
Chi phí dịch vụ thẩm tra dự toán
Theo khoản 1 Điều 26 Nghị định 206/2026/NĐ-CP, chi phí tư vấn xây dựng, trong đó có thẩm tra dự toán, được xác định bằng định mức tỷ lệ phần trăm hoặc lập dự toán theo phạm vi, khối lượng công việc; giá trị được duyệt là mức tối đa. Định mức tỷ lệ áp dụng theo Phụ lục VIII Thông tư 38/2026/TT-BXD ký ngày 26/6/2026, tính trên chi phí xây dựng và thiết bị của dự toán.
Khoản 10 Điều 16 giao Bộ Xây dựng quy định chi phí thẩm tra, thẩm định dự toán, còn Bộ Tài chính quy định phí thẩm định. Trong thực tế, chi phí còn phụ thuộc phạm vi thẩm tra một phần hay toàn bộ, mức độ phức tạp của công trình và số lần thẩm tra lại khi thiết kế thay đổi; tỷ lệ cụ thể theo quy mô cần tra bảng định mức tương ứng.
Đối với dịch vụ do MAN thực hiện, báo giá được lập sau khi xem hồ sơ thiết kế và dự toán; tham khảo thêm bảng giá tổng hợp dịch vụ.
Lỗi dự toán thường gặp khi thẩm tra
Từ hồ sơ thẩm tra và kiểm toán quyết toán đã thực hiện, đội ngũ kiểm toán xây dựng của MAN thường gặp các lỗi sau trong dự toán; nếu không được phát hiện từ đầu, chúng dễ trở thành khoản xuất toán chi phí xây dựng khi quyết toán:
- Khối lượng bóc tách trùng giữa các hạng mục hoặc tính cả phần không có trong bản vẽ.
- Áp mã định mức không đúng biện pháp thi công, điều kiện thi công thực tế.
- Giá vật liệu lấy theo báo giá nhà cung cấp cao hơn công bố giá mà không có thuyết minh.
- Tính lặp chi phí chung, chi phí khác, hoặc dự phòng vượt tỷ lệ quy định.
- Áp dụng văn bản đã hết hiệu lực cho dự toán lập từ ngày 01/7/2026, như Nghị định 10/2021/NĐ-CP hoặc định mức cũ, khi chưa thuộc trường hợp chuyển tiếp.
Nhận diện sớm các sai sót này ở bước thẩm tra giúp chủ đầu tư giảm rủi ro khi thẩm tra quyết toán vốn đầu tư và kiểm toán sau này.
Căn cứ pháp lý
Dự toán lập từ ngày 01/7/2026 áp dụng hệ thống văn bản mới về quản lý chi phí. Các văn bản chính liên quan đến thẩm tra dự toán gồm:
- Luật Xây dựng số 135/2025/QH15.
- Nghị định 206/2026/NĐ-CP ngày 15/6/2026 về quản lý chi phí đầu tư xây dựng, hiệu lực 01/7/2026, thay Nghị định 10/2021/NĐ-CP; Điều 16 về thẩm định, thẩm tra dự toán.
- Thông tư 36/2026/TT-BXD ngày 26/6/2026 hướng dẫn phương pháp xác định chi phí đầu tư xây dựng.
- Thông tư 38/2026/TT-BXD ngày 26/6/2026 ban hành định mức xây dựng, gồm Phụ lục VIII định mức chi phí quản lý dự án và tư vấn xây dựng.
Tổng hợp 10 điểm mới của Nghị định 206/2026/NĐ-CP, trong đó có việc cắt thẩm định dự toán tại cơ quan chuyên môn, có thể tham khảo tại MISA meInvoice.
Kết luận
Từ ngày 01/7/2026, chủ đầu tư là người thẩm định dự toán trong hầu hết trường hợp, còn thẩm tra dự toán trở thành lựa chọn chủ động theo khoản 8 Điều 16 Nghị định 206/2026/NĐ-CP. Dịch vụ thẩm tra dự toán giúp kiểm soát khối lượng, định mức, đơn giá và các khoản mục chi phí ngay từ đầu, giảm rủi ro xuất toán khi quyết toán và kiểm toán. Chủ đầu tư, ban quản lý dự án cần đơn vị thẩm tra độc lập có thể liên hệ MAN qua Mobile/Zalo 0903 963 163 – 0903 428 622, email ma*@*****et.vn để được tư vấn phạm vi và báo giá.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Thẩm tra dự toán có bắt buộc không?
Không bắt buộc. Theo khoản 8 Điều 16 Nghị định 206/2026/NĐ-CP, chủ đầu tư quyết định việc thẩm tra dự toán trên cơ sở đặc điểm, tính chất và sự cần thiết của dự toán.
Ai thẩm định dự toán xây dựng từ ngày 01/7/2026?
Chủ đầu tư thẩm định dự toán cùng với thẩm định thiết kế xây dựng triển khai; cơ quan chuyên môn về xây dựng thẩm định với tiểu dự án, hạng mục sử dụng vốn đầu tư công của dự án PPP, theo khoản 1 và khoản 4 Điều 16 Nghị định 206/2026/NĐ-CP.
Chi phí thẩm tra dự toán tính thế nào?
Chi phí được xác định theo định mức tỷ lệ phần trăm tại Phụ lục VIII Thông tư 38/2026/TT-BXD hoặc lập dự toán theo khối lượng công việc, theo khoản 1 Điều 26 Nghị định 206/2026/NĐ-CP.
Báo cáo thẩm tra có thay thế kết quả thẩm định không?
Không. Báo cáo thẩm tra là tài liệu đầu vào; chủ đầu tư phải kiểm tra kết quả thẩm tra và tự chịu trách nhiệm kết quả thẩm định để phê duyệt dự toán.