Dịch vụ kế toán xây dựng là việc thuê đơn vị chuyên môn tổ chức sổ sách, tập hợp chi phí và giá thành theo từng công trình, kê khai thuế và kiểm soát chứng từ cho doanh nghiệp thi công, xây lắp hoặc chủ đầu tư. Năm 2026, công việc này chịu tác động trực tiếp của Thông tư 99/2025/TT-BTC (áp dụng từ 01/01/2026), Nghị định 320/2025/NĐ-CP về chi phí được trừ và các quy định quản lý thuế mới từ 01/7/2026.
Kế toán xây dựng khó hơn kế toán thương mại ở chỗ mỗi công trình là một đối tượng tính giá thành, kéo dài nhiều kỳ, có chứng từ hiện trường phải khớp với khối lượng nghiệm thu. Bài viết dành cho chủ doanh nghiệp xây dựng, kế toán trưởng và ban quản lý dự án đang cân nhắc thuê ngoài, tập trung vào phạm vi công việc, quy định cần nắm và các rủi ro thường bị cơ quan thuế, kiểm toán chỉ ra.
Dịch vụ kế toán xây dựng là gì
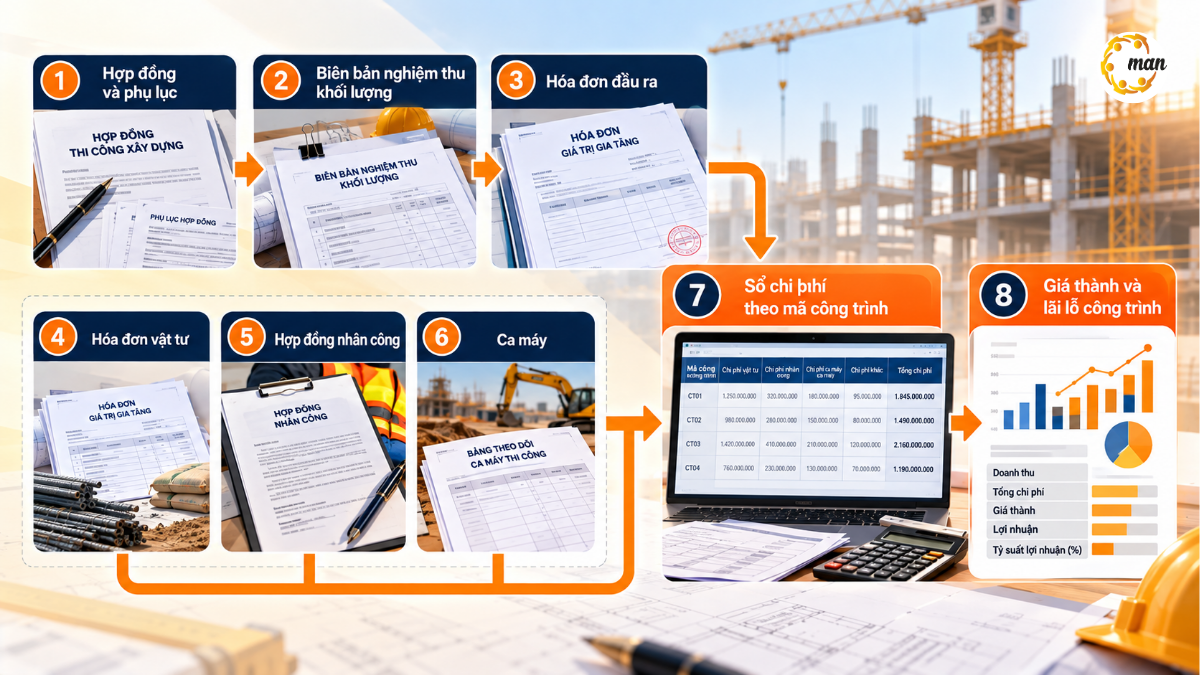
Dịch vụ kế toán xây dựng bao gồm toàn bộ hoặc một phần công việc kế toán, thuế của doanh nghiệp hoạt động xây dựng do đơn vị bên ngoài thực hiện: lập và lưu chứng từ, ghi sổ, tập hợp chi phí sản xuất kinh doanh dở dang theo công trình, xác định doanh thu, giá thành, lập báo cáo tài chính và hồ sơ khai thuế. Điểm khác biệt so với dịch vụ kế toán thông thường là phải đọc được hồ sơ kỹ thuật như hợp đồng, phụ lục, biên bản nghiệm thu khối lượng để hạch toán đúng.
Kế toán nhà thầu khác kế toán chủ đầu tư
Cùng một công trình nhưng nhà thầu thi công và chủ đầu tư hạch toán ở hai đầu khác nhau, với mục tiêu và hồ sơ khác nhau. Bảng sau giúp phân biệt:
| Tiêu chí | Kế toán nhà thầu thi công | Kế toán chủ đầu tư, ban quản lý dự án |
| Đối tượng theo dõi | Chi phí, giá thành, doanh thu, lãi lỗ từng công trình | Chi phí đầu tư xây dựng, giá trị tài sản hình thành |
| Chứng từ trọng tâm | Hóa đơn vật tư, hợp đồng nhân công, ca máy, biên bản nghiệm thu khối lượng để xuất hóa đơn | Hồ sơ thanh toán khối lượng hoàn thành, tạm ứng, hồ sơ quyết toán |
| Kết thúc | Quyết toán thuế TNDN, kết chuyển giá thành | Quyết toán vốn đầu tư, bàn giao tài sản |
Với chủ đầu tư dùng vốn nhà nước, công việc gần với kế toán dự án hơn kế toán doanh nghiệp; khái niệm này được giải thích tại bài kế toán dự án đầu tư là gì. Phần còn lại của bài tập trung chủ yếu vào phía nhà thầu.
Công việc chính của dịch vụ kế toán xây dựng
Một gói dịch vụ kế toán xây dựng đầy đủ thường gồm năm nhóm việc, mỗi nhóm gắn với một rủi ro thuế cụ thể nếu làm sai. Bảng sau tóm tắt phạm vi và mục tiêu kiểm soát:
| Nhóm công việc | Nội dung | Mục tiêu kiểm soát |
| Tập hợp chi phí theo công trình | Mở mã công trình, phân bổ vật liệu, nhân công, máy thi công, thầu phụ, chi phí chung | Giá thành đúng từng công trình, không dồn chi phí |
| Kiểm soát hồ sơ, chứng từ | Đối chiếu hợp đồng, phụ lục, biên bản nghiệm thu, hồ sơ thanh toán với hóa đơn đầu vào, đầu ra | Chứng từ đủ điều kiện chi phí được trừ và khấu trừ thuế GTGT |
| Doanh thu, giá thành, lãi lỗ | Ghi nhận doanh thu theo khối lượng nghiệm thu, kết chuyển chi phí dở dang | Không treo chi phí dở dang kéo dài, lãi lỗ công trình phản ánh đúng |
| Kê khai, quyết toán thuế | GTGT, TNDN, TNCN, thuế công trình tại tỉnh khác, quyết toán năm | Đúng hạn, đúng địa phương, tránh phạt chậm nộp |
| Báo cáo, giải trình | Báo cáo tài chính theo Thông tư 99/2025/TT-BTC, giải trình khi cơ quan thuế kiểm tra | Hồ sơ sẵn sàng cho thanh tra, kiểm toán |
Trong thực tế, nhóm kiểm soát chứng từ là nơi dịch vụ chuyên ngành tạo khác biệt lớn nhất, vì hóa đơn chỉ hợp lệ về chi phí khi khớp với hồ sơ thanh toán khối lượng hoàn thành và tiến độ thi công.
Quy định kế toán và thuế cần nắm năm 2026
Năm 2026 có nhiều thay đổi cùng lúc với doanh nghiệp xây dựng: chế độ kế toán mới, điều kiện chi phí được trừ mới và quy định quản lý thuế mới từ 01/7/2026. Các mục sau tóm tắt những điểm ảnh hưởng trực tiếp đến kế toán công trình.
Chế độ kế toán theo Thông tư 99/2025/TT-BTC
Thông tư 99/2025/TT-BTC ngày 27/10/2025 thay thế Thông tư 200/2014/TT-BTC, có hiệu lực từ 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày này. Doanh nghiệp được sửa đổi tên, số hiệu, kết cấu tài khoản và tự thiết kế chứng từ, sổ kế toán nhưng phải ban hành Quy chế hạch toán; thời hạn nộp báo cáo tài chính năm thống nhất chậm nhất 90 ngày kể từ ngày kết thúc kỳ kế toán. Tổng hợp điểm mới có tại bài chế độ kế toán doanh nghiệp theo Thông tư 99 của MAN.
Với doanh nghiệp xây dựng, Quy chế hạch toán là cơ hội để chuẩn hóa cách mở mã công trình, tiêu thức phân bổ chi phí chung và cách theo dõi chi phí dở dang, thay vì mỗi kế toán làm một kiểu.
Điều kiện chi phí được trừ và thuế suất TNDN
Theo Điều 9 Nghị định 320/2025/NĐ-CP ngày 15/12/2025, khoản chi được trừ khi tính thuế TNDN phải thực tế phát sinh liên quan đến sản xuất, kinh doanh, có đủ hóa đơn, chứng từ và có chứng từ thanh toán không dùng tiền mặt với khoản mua hàng hóa, dịch vụ và thanh toán khác từng lần từ 05 triệu đồng trở lên. Một số tài liệu cũ vẫn nêu ngưỡng 20 triệu đồng, doanh nghiệp cần cập nhật theo quy định mới.
Điều 11 Nghị định 320/2025/NĐ-CP quy định thuế suất TNDN 20%, riêng doanh nghiệp có tổng doanh thu năm không quá 03 tỷ đồng áp dụng 15% và từ trên 03 tỷ đến không quá 50 tỷ đồng áp dụng 17%. Nhiều nhà thầu nhỏ và vừa thuộc hai mức này, nên việc ghi nhận doanh thu đúng kỳ còn ảnh hưởng đến thuế suất áp dụng.
Thuế GTGT công trình tại tỉnh khác
Từ ngày 01/7/2026, Thông tư 89/2026/TT-BTC thay thế Thông tư 80/2021/TT-BTC về quản lý thuế. Theo tổng hợp của Lạc Việt, hoạt động xây dựng tại tỉnh khác nơi đóng trụ sở chính với công trình có giá trị từ 01 tỷ đồng trở lên (gồm thuế GTGT) khai thuế GTGT theo tỷ lệ 1% trên doanh thu chưa có thuế tại cơ quan thuế nơi có công trình, dùng Mẫu 05/GTGT, và số đã nộp được bù trừ khi khai tại trụ sở chính [cần kiểm chứng đối chiếu Điều 19 Thông tư 89/2026/TT-BTC]. Sau sắp xếp đơn vị hành chính cấp tỉnh, cần xác định lại công trình nào thực sự nằm ở tỉnh khác.
Hóa đơn khi thu tiền theo tiến độ
Thời điểm lập hóa đơn khi nhận tạm ứng hoặc thu tiền theo tiến độ là lỗi phổ biến ở doanh nghiệp xây dựng, vì nhiều đơn vị đợi nghiệm thu toàn bộ mới xuất hóa đơn. Quy định theo Nghị định 70/2025/NĐ-CP sửa đổi Nghị định 123/2020/NĐ-CP được phân tích tại bài thu tiền xây dựng theo tiến độ phải lập ngay hóa đơn.
Rủi ro thường gặp trong kế toán xây dựng
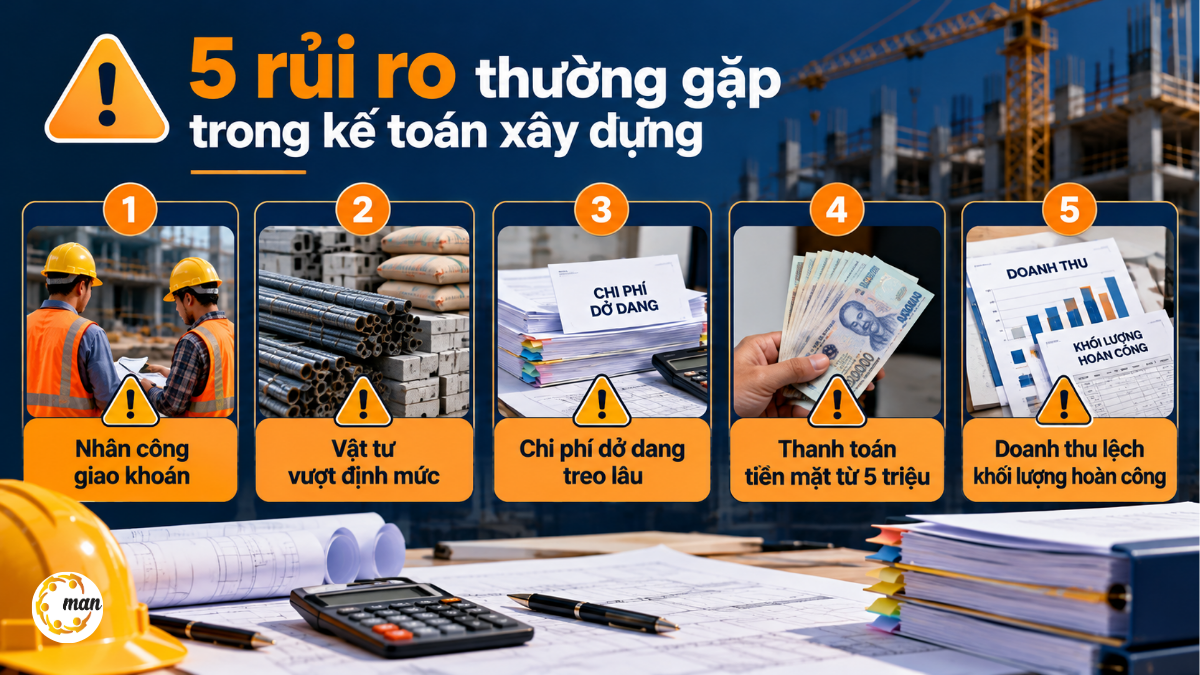
Khi rà soát sổ sách doanh nghiệp xây dựng, cơ quan thuế và kiểm toán thường tập trung vào những điểm mà chứng từ không khớp với thực tế thi công. Các rủi ro lặp lại nhiều nhất gồm:
- Chi phí nhân công tổ đội, giao khoán thiếu hợp đồng, bảng chấm công, chứng từ chi trả hoặc không khớp tiến độ và khối lượng thực tế.
- Vật tư đầu vào vượt định mức hoặc không tương ứng với khối lượng đã nghiệm thu, dễ bị loại khỏi chi phí được trừ.
- Chi phí sản xuất kinh doanh dở dang treo nhiều năm trên tài khoản dù công trình đã bàn giao, làm sai lệch giá thành và lợi nhuận.
- Hóa đơn từ 05 triệu đồng trở lên thanh toán tiền mặt hoặc qua tài khoản không phải của doanh nghiệp.
- Doanh thu xuất hóa đơn không khớp khối lượng hoàn công, quyết toán A-B, phát sinh chênh lệch khi đối chiếu.
Phần lớn rủi ro này chỉ lộ ra khi quyết toán thuế hoặc kiểm toán, lúc việc bổ sung chứng từ đã rất khó. Vì vậy, đối chiếu định kỳ giữa kế toán và bộ phận kỹ thuật quan trọng hơn việc ghi sổ đúng hạn. Khi cần phương án xử lý chuyên sâu, doanh nghiệp có thể tham khảo tư vấn thuế doanh nghiệp xây dựng.
Quy trình làm việc tại MAN
Đội ngũ MAN – Master Accountant Network làm kế toán xây dựng song song với kiểm toán công trình và thẩm tra quyết toán, nên quy trình được thiết kế để sổ sách có thể dùng ngay cho kiểm toán và quyết toán sau này. Các bước chính như sau:
| Bước | Công việc | Đầu ra |
| 1 | Khảo sát hiện trạng sổ sách, danh mục công trình, hợp đồng đang thực hiện | Báo cáo hiện trạng và danh mục rủi ro |
| 2 | Xây dựng Quy chế hạch toán theo Thông tư 99/2025/TT-BTC, mã công trình, tiêu thức phân bổ | Quy chế hạch toán, hệ thống mã công trình |
| 3 | Hạch toán hàng tháng, đối chiếu chứng từ với biên bản nghiệm thu, hồ sơ thanh toán | Sổ chi phí theo công trình, danh sách chứng từ cần bổ sung |
| 4 | Kê khai thuế định kỳ, theo dõi công trình tại tỉnh khác | Tờ khai, chứng từ nộp thuế |
| 5 | Khóa sổ năm, kết chuyển giá thành, lập báo cáo tài chính, quyết toán thuế | Báo cáo tài chính, hồ sơ quyết toán thuế |
Khi công trình kết thúc, dữ liệu kế toán được dùng tiếp cho khâu hoàn công và quyết toán A-B; các bước này có tại bài dịch vụ hoàn công công trình.
Chi phí dịch vụ kế toán xây dựng
Chi phí dịch vụ kế toán xây dựng thường được báo theo khối lượng công việc thực tế thay vì một mức cố định cho mọi doanh nghiệp. Các yếu tố chính quyết định phí gồm:
- Số công trình đang thi công và số công trình ở tỉnh khác phải khai thuế riêng.
- Số lượng hóa đơn đầu vào, đầu ra mỗi tháng và số hợp đồng nhân công, thầu phụ.
- Tình trạng sổ sách hiện tại, đặc biệt các năm cần làm lại hoặc chi phí dở dang tồn đọng.
- Phạm vi có kèm báo cáo tài chính, quyết toán thuế, hỗ trợ giải trình hay không.
MAN báo giá sau khi khảo sát hồ sơ để phạm vi và phí khớp với khối lượng thực tế [cần bổ sung khung phí tham khảo nếu muốn công bố]. Với doanh nghiệp cần kiểm toán báo cáo tài chính năm, có thể tham khảo bảng giá kiểm toán tài chính doanh nghiệp xây dựng.
Nên tự làm hay thuê ngoài
Không phải doanh nghiệp nào cũng nên thuê ngoài toàn bộ. Bảng sau so sánh ba phương án thường gặp:
| Tiêu chí | Kế toán nội bộ | Thuê dịch vụ trọn gói | Nội bộ kết hợp rà soát định kỳ |
| Phù hợp | Doanh nghiệp nhiều công trình, có kế toán trưởng giàu kinh nghiệm | Doanh nghiệp nhỏ, ít công trình, chưa có bộ máy | Doanh nghiệp vừa, có kế toán nhưng thiếu chuyên sâu thuế xây dựng |
| Ưu điểm | Bám sát công trường hằng ngày | Chi phí ổn định, có chuyên môn ngành | Giữ kiểm soát nội bộ, giảm rủi ro thuế |
| Hạn chế | Phụ thuộc năng lực cá nhân | Cần cơ chế chuyển chứng từ từ công trường kịp thời | Phải phối hợp hai bên |
Trong thực tế, phương án kết hợp rà soát định kỳ thường hiệu quả với nhà thầu có từ vài công trình trở lên, vì giữ được tốc độ xử lý chứng từ tại chỗ mà vẫn có lớp kiểm soát chuyên môn trước khi quyết toán.
Kết luận
Dịch vụ kế toán xây dựng hiệu quả khi giải quyết đúng đặc thù ngành: tập hợp chi phí và giá thành theo từng công trình, chứng từ khớp khối lượng nghiệm thu, thuế công trình tại tỉnh khác và hồ sơ sẵn sàng cho kiểm toán, quyết toán. Năm 2026, doanh nghiệp cần cập nhật đồng thời Thông tư 99/2025/TT-BTC, Nghị định 320/2025/NĐ-CP và quy định quản lý thuế mới từ 01/7/2026. Doanh nghiệp xây dựng cần hỗ trợ có thể liên hệ MAN qua Mobile/Zalo 0903 963 163 – 0903 428 622, email ma*@*****et.vn; khi dự án kết thúc, dữ liệu kế toán chuẩn hóa sẽ rút ngắn đáng kể khâu thẩm tra quyết toán vốn đầu tư và xử lý thuế GTGT trong quyết toán dự án.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Ngưỡng thanh toán không dùng tiền mặt để chi phí được trừ là bao nhiêu?
Theo điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP, khoản mua hàng hóa, dịch vụ và thanh toán khác từng lần từ 05 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt mới được tính vào chi phí được trừ.
Doanh nghiệp xây dựng áp dụng chế độ kế toán nào từ năm 2026?
Doanh nghiệp áp dụng Thông tư 99/2025/TT-BTC, có hiệu lực từ 01/01/2026 và thay thế Thông tư 200/2014/TT-BTC, cho năm tài chính bắt đầu từ hoặc sau ngày này.
Doanh nghiệp xây dựng doanh thu dưới 50 tỷ đồng nộp thuế TNDN bao nhiêu?
Theo Điều 11 Nghị định 320/2025/NĐ-CP, thuế suất 15% với doanh thu năm không quá 03 tỷ đồng và 17% với doanh thu từ trên 03 tỷ đến không quá 50 tỷ đồng.