

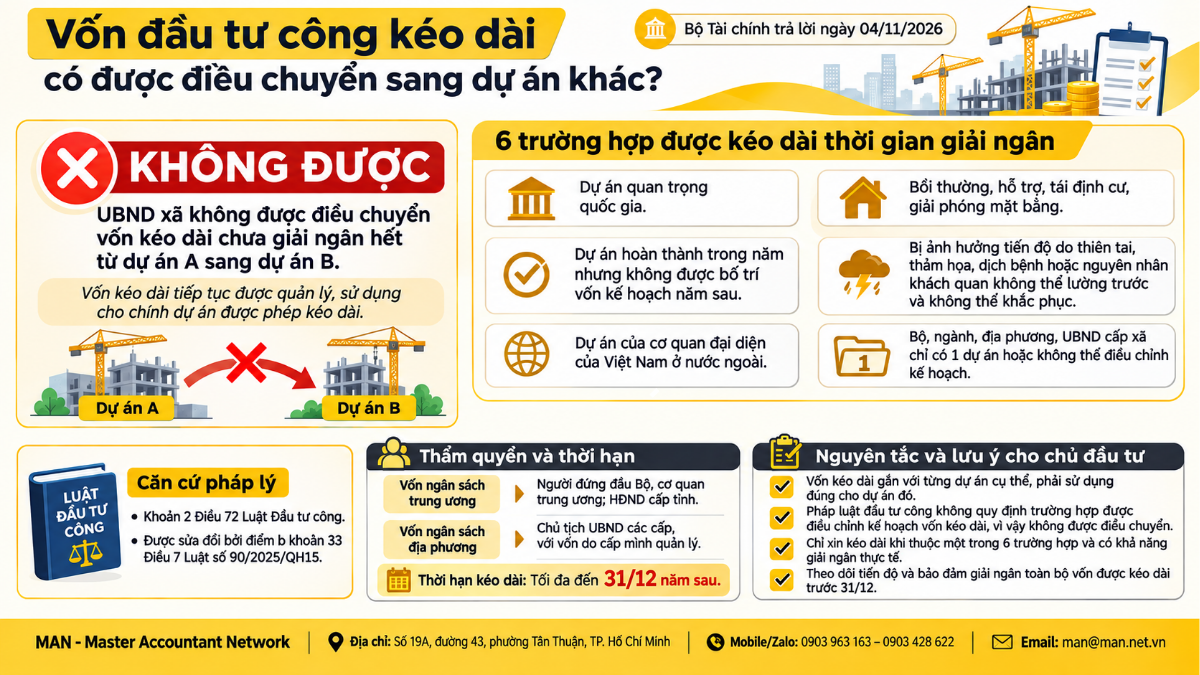
Vốn đầu tư công kéo dài thời gian thực hiện và giải ngân sang năm sau gắn với từng dự án cụ thể và chỉ được sử dụng cho chính dự án đó. Theo trả lời của Bộ Tài chính, nếu dự án không giải ngân hết số vốn kéo dài, UBND xã không được điều chuyển phần vốn này cho dự án khác.
Tình huống gửi Bộ Tài chính
Qua chuyên mục hỏi đáp chính sách trên Cổng Thông tin điện tử Bộ Tài chính (nội dung có ngày 04/11/2026), một độc giả nêu tình huống: năm 2025, dự án A được cấp có thẩm quyền cho phép kéo dài thời gian thực hiện và giải ngân vốn kế hoạch sang năm 2026. Tuy nhiên, trong năm 2026, dự án vẫn không giải ngân hết số vốn được kéo dài.
Câu hỏi đặt ra là UBND xã có được điều chuyển số vốn còn lại cho một dự án khác hay không.
Quy định về kéo dài thời gian thực hiện và giải ngân vốn đầu tư công
Bộ Tài chính căn cứ khoản 2 Điều 72 Luật Đầu tư công, được sửa đổi theo điểm b khoản 33 Điều 7 Luật số 90/2025/QH15. Đây là luật sửa đổi, bổ sung một số điều của nhiều luật, trong đó có Luật Đầu tư công, được Quốc hội thông qua ngày 25/6/2025.
Thẩm quyền và thời hạn kéo dài
Thẩm quyền cho phép kéo dài thời gian thực hiện và giải ngân vốn kế hoạch đầu tư công hằng năm được phân theo nguồn vốn như sau:
| Nguồn vốn | Cấp có thẩm quyền quyết định kéo dài |
| Vốn ngân sách trung ương | Người đứng đầu Bộ, cơ quan trung ương; Hội đồng nhân dân cấp tỉnh |
| Vốn ngân sách địa phương | Chủ tịch Ủy ban nhân dân các cấp, đối với vốn do cấp mình quản lý |
Thời gian kéo dài không quá ngày 31 tháng 12 năm sau. Như vậy, vốn kế hoạch năm 2025 nếu được kéo dài thì phải giải ngân xong chậm nhất ngày 31/12/2026.
6 trường hợp được xem xét kéo dài
Việc kéo dài không áp dụng đại trà mà chỉ dành cho các trường hợp được luật liệt kê:
| Điểm | Trường hợp được kéo dài |
| a | Dự án quan trọng quốc gia |
| b | Dự án bồi thường, hỗ trợ, tái định cư, giải phóng mặt bằng |
| c | Dự án được bố trí kế hoạch vốn để hoàn thành, đưa vào sử dụng trong năm kế hoạch nhưng không được bố trí vốn kế hoạch năm sau |
| d | Dự án bị ảnh hưởng tiến độ do thiên tai, thảm họa, dịch bệnh, nguyên nhân khách quan khác không thể lường trước được và không thể khắc phục được |
| đ | Dự án của cơ quan đại diện và cơ quan khác của Việt Nam ở nước ngoài |
| e | Bộ, cơ quan trung ương và địa phương, Ủy ban nhân dân cấp xã chỉ có duy nhất 01 dự án trong năm kế hoạch hoặc không thể thực hiện điều chỉnh kế hoạch |
Trường hợp tại điểm e đặc biệt đáng chú ý với cấp xã, nơi thường chỉ quản lý số ít dự án đầu tư công trong năm.
Vì sao UBND xã không được điều chuyển vốn kéo dài?
Theo trả lời của Bộ Tài chính, số vốn được kéo dài thời gian thực hiện và giải ngân sang năm tiếp theo gắn với từng dự án cụ thể, đáp ứng điều kiện theo quy định. Trong năm tiếp theo, số vốn này phải được tiếp tục quản lý, sử dụng theo đúng dự án đó.
Bên cạnh đó, pháp luật về đầu tư công không quy định trường hợp được phép điều chỉnh kế hoạch vốn kéo dài. Từ hai căn cứ này, Bộ Tài chính kết luận: nếu trong năm 2026 dự án A không giải ngân hết số vốn kéo dài thì UBND xã không được phép điều chuyển số vốn đó cho dự án khác.
Có thể hiểu, vốn kéo dài không phải một “khoản dự phòng” để địa phương linh hoạt phân bổ lại. Đây là phần vốn được giữ lại có điều kiện cho đúng dự án đã được cho phép kéo dài, trong giới hạn thời gian luật định.
Lưu ý cho chủ đầu tư và đơn vị quản lý dự án
Từ hướng dẫn trên, chủ đầu tư và cơ quan quản lý dự án sử dụng vốn đầu tư công cần lưu ý một số điểm:
- Chỉ đề nghị kéo dài khi dự án thuộc một trong các trường hợp tại khoản 2 Điều 72 và có khả năng giải ngân thực tế trong năm sau.
- Không lên phương án dùng phần vốn kéo dài chưa giải ngân để bù cho dự án khác đang thiếu vốn, vì pháp luật không cho phép điều chỉnh kế hoạch vốn kéo dài.
- Theo dõi sát tiến độ khối lượng, hồ sơ thanh toán để giải ngân trước ngày 31/12 của năm được kéo dài.
- Chuẩn bị sớm hồ sơ quyết toán khi dự án hoàn thành; với dự án sử dụng vốn nhà nước, cần lưu ý quy định về dự án phải kiểm toán độc lập trước khi phê duyệt quyết toán.
Đối với các dự án đã hoàn thành, việc rà soát số liệu vốn đã bố trí, đã giải ngân và giá trị quyết toán là bước quan trọng. Doanh nghiệp, chủ đầu tư có thể tham khảo thêm về kiểm toán xây dựng cơ bản và quy định về kiểm toán công trình xây dựng để chủ động trong khâu quyết toán vốn đầu tư.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính