

Quản lý chi phí đầu tư xây dựng là việc xác định, thẩm định, phê duyệt, điều chỉnh và kiểm soát toàn bộ chi phí của dự án, từ sơ bộ tổng mức đầu tư đến dự toán và giá gói thầu. Từ ngày 01/7/2026, nội dung này áp dụng theo Nghị định 206/2026/NĐ-CP, quy định chi tiết Điều 74 và khoản 7 Điều 76 Luật Xây dựng số 135/2025/QH15.
Nhiều tài liệu đang hiển thị trên kết quả tìm kiếm, kể cả phần tổng quan do AI tạo, vẫn dẫn Nghị định 10/2021/NĐ-CP. Bài viết dành cho chủ đầu tư, ban quản lý dự án và kế toán dự án, đi qua toàn bộ cơ cấu chi phí theo khung pháp lý mới: chi phí đầu tư xây dựng gồm những gì, mối quan hệ giữa tổng mức đầu tư, dự toán và giá gói thầu, trách nhiệm của chủ đầu tư và cách kiểm soát chi phí qua từng giai đoạn.
Quản lý chi phí đầu tư xây dựng là gì và căn cứ pháp lý từ 01/7/2026
Theo Điều 74 Luật Xây dựng 2025, quản lý chi phí đầu tư xây dựng gồm xác định, thẩm định, phê duyệt, điều chỉnh các loại chi phí và quản lý định mức, giá xây dựng. Nghị định 206/2026/NĐ-CP ban hành ngày 15/6/2026, có hiệu lực từ ngày 01/7/2026, quy định chi tiết nội dung này cho dự án đầu tư công, dự án PPP và dự án sử dụng vốn chi thường xuyên ngân sách nhà nước.
Điểm cần chú ý đầu tiên là phạm vi. Khoản 2 Điều 1 Nghị định 206/2026/NĐ-CP loại trừ giá hợp đồng xây dựng, thanh toán và quyết toán hợp đồng, cũng như thanh toán và quyết toán vốn đầu tư. Các nội dung này được tách sang nghị định riêng ban hành cùng đợt, nên khi xử lý một vấn đề chi phí cần xác định đúng văn bản điều chỉnh:
| Nội dung | Văn bản áp dụng từ 01/7/2026 |
| Sơ bộ tổng mức đầu tư, tổng mức đầu tư, dự toán, giá gói thầu, định mức, giá và chỉ số giá xây dựng | Nghị định 206/2026/NĐ-CP |
| Giá hợp đồng, thanh toán, quyết toán hợp đồng xây dựng | Nghị định 210/2026/NĐ-CP về hợp đồng xây dựng |
| Quyết toán vốn đầu tư dự án hoàn thành | Nghị định 193/2026/NĐ-CP |
| Quản lý chất lượng, thi công xây dựng và bảo trì công trình | Nghị định 207/2026/NĐ-CP |
| Định mức xây dựng | Thông tư 38/2026/TT-BXD |
Bản đồ văn bản này giúp tránh nhầm lẫn phổ biến khi tìm “Nghị định 207 về quản lý chi phí”: Nghị định 207/2026/NĐ-CP điều chỉnh chất lượng, thi công và bảo trì, không phải chi phí. Phần quyết toán vốn được phân tích riêng trong bài về Nghị định 193/2026/NĐ-CP.
Nguyên tắc quản lý chi phí đầu tư xây dựng
Điều 3 Nghị định 206/2026/NĐ-CP yêu cầu chi phí phải bảo đảm nguyên tắc tại khoản 1 Điều 73 Luật Xây dựng 2025, đồng bộ với thiết kế, tiêu chuẩn và công nghệ của dự án, được cập nhật vào Hệ thống thông tin, Cơ sở dữ liệu quốc gia về hoạt động xây dựng, và với dự án đầu tư công thì quản lý theo hướng phân cấp, phân quyền, nâng cao trách nhiệm của chủ đầu tư.
Các nguyên tắc tại Điều 3 có thể gom thành năm điểm chính:
- bảo đảm mục tiêu, hiệu quả dự án theo khoản 1 Điều 73 Luật Xây dựng 2025, chủ đầu tư chịu trách nhiệm quản lý chi phí trong phạm vi tổng mức đầu tư đã duyệt;
- chi phí phải đồng bộ, tương ứng với thiết kế, tiêu chuẩn, yêu cầu kỹ thuật và công nghệ của từng dự án, gói thầu;
- dữ liệu giá, định mức và chi phí đã phê duyệt phải được cập nhật vào Hệ thống thông tin, Cơ sở dữ liệu quốc gia;
- dự án đầu tư công quản lý theo hướng phân cấp, phân quyền, nâng cao trách nhiệm chủ đầu tư; người quyết định đầu tư kiểm tra việc quản lý chi phí của chủ đầu tư trong quá trình thực hiện;
- dự án quốc phòng, an ninh và dự án PPP áp dụng thêm quy định riêng của pháp luật chuyên ngành.
Nguyên tắc phân cấp kéo theo hệ quả thực tế: chủ đầu tư được chủ động hơn, như tự thẩm định dự toán, vận dụng hoặc điều chỉnh định mức, nhưng cũng là chủ thể chịu trách nhiệm đầu tiên khi cơ quan kiểm toán, thanh tra phát hiện chi phí vượt hoặc thiếu căn cứ.
Chi phí đầu tư xây dựng gồm những gì
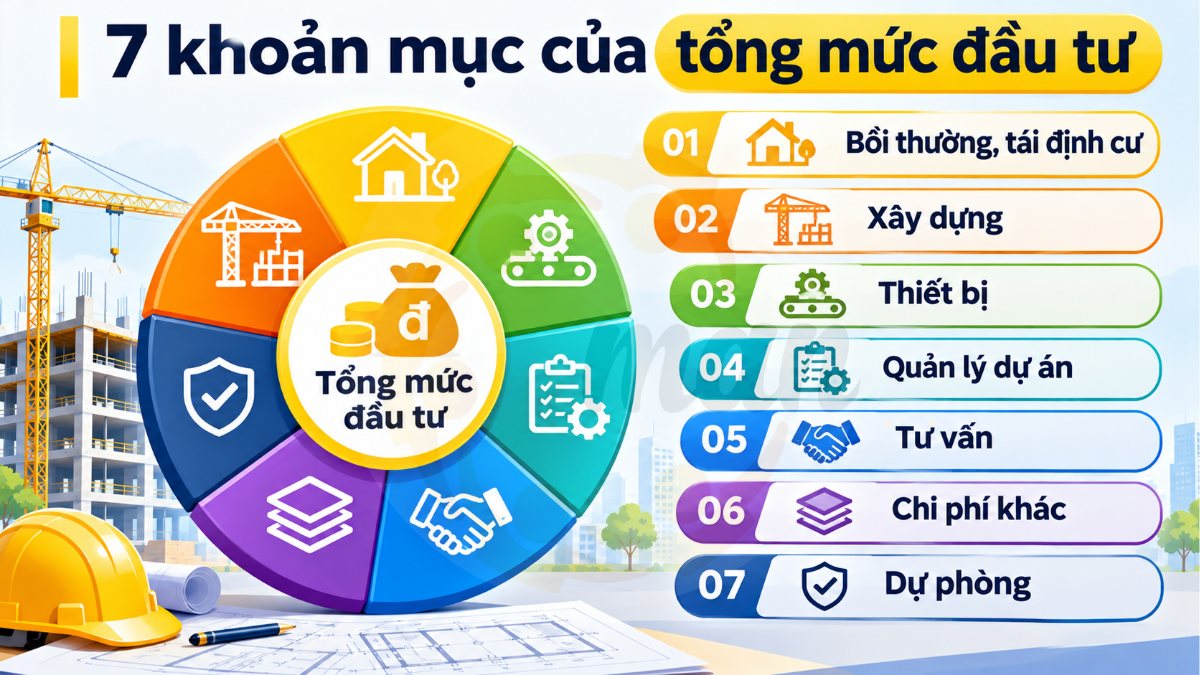
Theo khoản 1 Điều 5 Nghị định 206/2026/NĐ-CP, tổng mức đầu tư xây dựng gồm bảy khoản mục: chi phí bồi thường, hỗ trợ, tái định cư; chi phí xây dựng; chi phí thiết bị; chi phí quản lý dự án; chi phí tư vấn đầu tư xây dựng; chi phí khác; chi phí dự phòng cho khối lượng phát sinh và trượt giá. Sơ bộ tổng mức đầu tư tại Điều 4 có cùng cơ cấu nhưng ở mức ước tính.
Bảng sau tóm tắt nội dung chính của từng khoản mục và lưu ý khi quản lý, đây cũng là khung mà kiểm toán viên dùng để rà soát chi phí khi quyết toán:
| Khoản mục | Nội dung chính | Lưu ý khi quản lý |
| Bồi thường, hỗ trợ, tái định cư | Chi phí giải phóng mặt bằng (nếu có) | Thường tách thành dự án thành phần; tiến độ ảnh hưởng toàn dự án |
| Chi phí xây dựng | Gồm cả công trình tạm, phá dỡ ngoài phạm vi giải phóng mặt bằng | Khoản lớn nhất; phụ thuộc khối lượng, định mức và đơn giá |
| Chi phí thiết bị | Mua sắm, lắp đặt, đào tạo, chuyển giao công nghệ, vận hành và bảo trì đối với thiết bị công nghệ | Cần nguồn giá rõ ràng; có thể thuê thẩm định giá khi thiếu nguồn giá (khoản 5 Điều 6) |
| Chi phí quản lý dự án | Chi phí tổ chức quản lý dự án từ chuẩn bị đến kết thúc | Xác định theo định mức chi phí do Bộ Xây dựng ban hành |
| Chi phí tư vấn đầu tư xây dựng | Khảo sát, thiết kế, thẩm tra, giám sát và các tư vấn khác | Theo định mức chi phí tư vấn hoặc dự toán riêng |
| Chi phí khác | Các khoản cần thiết không thuộc nhóm trên | Hay bị bỏ sót hoặc trùng lặp khi lập và quyết toán |
| Chi phí dự phòng | Dự phòng khối lượng phát sinh và dự phòng trượt giá | Chỉ sử dụng khi có phát sinh thực tế, có căn cứ |
Với dự án có nhiều dự án thành phần, tổng mức đầu tư là tổng của các dự án thành phần, dự án độc lập về bồi thường, tái định cư và các chi phí chung cần thiết. Các khoản chi phí quản lý dự án và tư vấn được tính theo định mức của Bộ Xây dựng; cách áp dụng định mức tư vấn được trình bày trong bài định mức chi phí tư vấn thiết kế.
Tổng mức đầu tư, dự toán và giá gói thầu khác nhau thế nào
Tổng mức đầu tư là chi phí tối đa để chủ đầu tư thực hiện dự án theo Điều 9 Nghị định 206/2026/NĐ-CP. Dự toán xây dựng xác định ở bước thiết kế triển khai sau thiết kế cơ sở, gồm dự toán công trình, dự toán gói thầu và dự toán công việc (Điều 12 đến 14). Giá gói thầu là giá trị gói thầu được phê duyệt trong kế hoạch lựa chọn nhà thầu (Điều 15).
Sơ bộ tổng mức đầu tư và tổng mức đầu tư
Sơ bộ tổng mức đầu tư được ước tính ở giai đoạn chủ trương đầu tư, dựa trên quy mô, phương án thiết kế sơ bộ và báo cáo nghiên cứu tiền khả thi. Tổng mức đầu tư được xác định ở giai đoạn lập dự án, do cơ quan chủ trì thẩm định thuộc người quyết định đầu tư thẩm định (Điều 7), có thể được tổ chức tư vấn đủ năng lực thẩm tra trước (Điều 8), và được phê duyệt đồng thời với dự án (Điều 9).
Câu “tổng mức đầu tư được phê duyệt là chi phí tối đa” có ý nghĩa quản trị lớn: mọi dự toán, giá gói thầu và giá trị quyết toán đều phải nằm trong giới hạn này. Muốn vượt, chủ đầu tư phải làm thủ tục điều chỉnh tổng mức đầu tư theo Điều 10 khi dự án được điều chỉnh, không thể “bù” bằng cách điều chuyển giữa các khoản mục một cách tùy tiện.
Dự toán xây dựng và giá gói thầu
Nghị định 206/2026/NĐ-CP làm rõ ba cấp dự toán để chủ đầu tư chọn hình thức phù hợp với cách chia gói thầu. Bảng sau so sánh ba cấp dự toán và giá gói thầu:
| Chỉ tiêu | Căn cứ | Phạm vi | Ai thẩm định, phê duyệt |
| Dự toán công trình | Điều 12 | Toàn bộ chi phí xây dựng một công trình: chi phí xây dựng (trực tiếp, gián tiếp, thu nhập chịu thuế tính trước, thuế GTGT, nhà tạm), thiết bị, quản lý dự án, tư vấn, chi phí khác, dự phòng | Chủ đầu tư (Điều 16, 17) |
| Dự toán gói thầu | Điều 13 | Chi phí của một gói thầu tư vấn, thi công, cung cấp vật tư, thiết bị | Chủ đầu tư; được thay thế giá gói thầu trong kế hoạch lựa chọn nhà thầu (khoản 3 Điều 17) |
| Dự toán công việc | Điều 14 | Công việc chưa có định mức hoặc hướng dẫn xác định chi phí | Chủ đầu tư |
| Giá gói thầu | Điều 15 | Giá trị gói thầu phê duyệt trong kế hoạch lựa chọn nhà thầu, gồm cả dự phòng, phí, lệ phí và thuế | Theo pháp luật về đấu thầu |
So với quy định cũ, chủ đầu tư tự thẩm định dự toán và việc thuê tư vấn thẩm tra là tùy chọn (Điều 16). Dự án có thiết kế FEED hoặc thiết kế kỹ thuật và đã chọn được nhà thầu EPC, EC, EP hoặc thi công thì không phải thẩm định dự toán ở bước thiết kế triển khai (khoản 11 Điều 16). Khi nào nên thuê thẩm tra độc lập dù không bắt buộc được phân tích tại bài thẩm tra dự toán công trình.
Giá gói thầu là điểm nối giữa quản lý chi phí và đấu thầu. Giá dự thầu thấp hơn nhiều so với giá gói thầu cần được làm rõ trước khi xét trúng thầu, như trình bày trong bài giá dự thầu thấp khác thường.
Trách nhiệm của chủ đầu tư trong quản lý chi phí đầu tư xây dựng
Chủ đầu tư chịu trách nhiệm quản lý chi phí trong phạm vi tổng mức đầu tư đã duyệt theo Điều 73 Luật Xây dựng 2025. Theo Nghị định 206/2026/NĐ-CP, chủ đầu tư thẩm định, phê duyệt dự toán (Điều 16, 17), quyết định vận dụng hoặc điều chỉnh định mức (khoản 5 Điều 20), điều chỉnh dự toán (Điều 18) và cập nhật chi phí đã duyệt vào Cơ sở dữ liệu quốc gia (khoản 3 Điều 9, khoản 2 Điều 17).
Quyền và nghĩa vụ chung của chủ đầu tư được dẫn chiếu trực tiếp tới Điều 40 Luật Xây dựng 2025. Trên thực tế, các trách nhiệm về chi phí có thể nhóm thành bốn việc mà ban quản lý dự án nên giao rõ người phụ trách:
- Xác định và phê duyệt: tổ chức lập, thẩm định, phê duyệt dự toán và dự toán gói thầu; chịu trách nhiệm về tính đúng của khối lượng, định mức, đơn giá.
- Vận dụng định mức: khi định mức nhà nước chưa phù hợp với công nghệ, biện pháp thi công, chủ đầu tư được áp dụng, vận dụng, điều chỉnh định mức hoặc khảo sát để xác định định mức dự toán công trình; với dự án đầu tư công lớn, công nghệ chưa phổ biến, có thể tham khảo định mức nước ngoài sau khi thu thập, phân tích.
- Tìm nguồn giá: sử dụng giá do Ủy ban nhân dân cấp tỉnh, Sở Xây dựng công bố; khi không có nguồn giá phù hợp, được thuê tổ chức thẩm định giá (khoản 5 Điều 6).
- Cập nhật dữ liệu: đưa tổng mức đầu tư, dự toán đã duyệt vào Hệ thống thông tin, Cơ sở dữ liệu quốc gia về hoạt động xây dựng.
Quyền chủ động rộng hơn đồng nghĩa với yêu cầu lưu hồ sơ căn cứ chặt hơn. Một định mức được điều chỉnh mà không có biên bản khảo sát, hay một đơn giá thiết bị không có báo giá đối chiếu, là những điểm thường bị kiểm toán nhà nước hoặc kiểm toán độc lập loại trừ khi quyết toán.
Kiểm soát chi phí đầu tư xây dựng qua từng giai đoạn
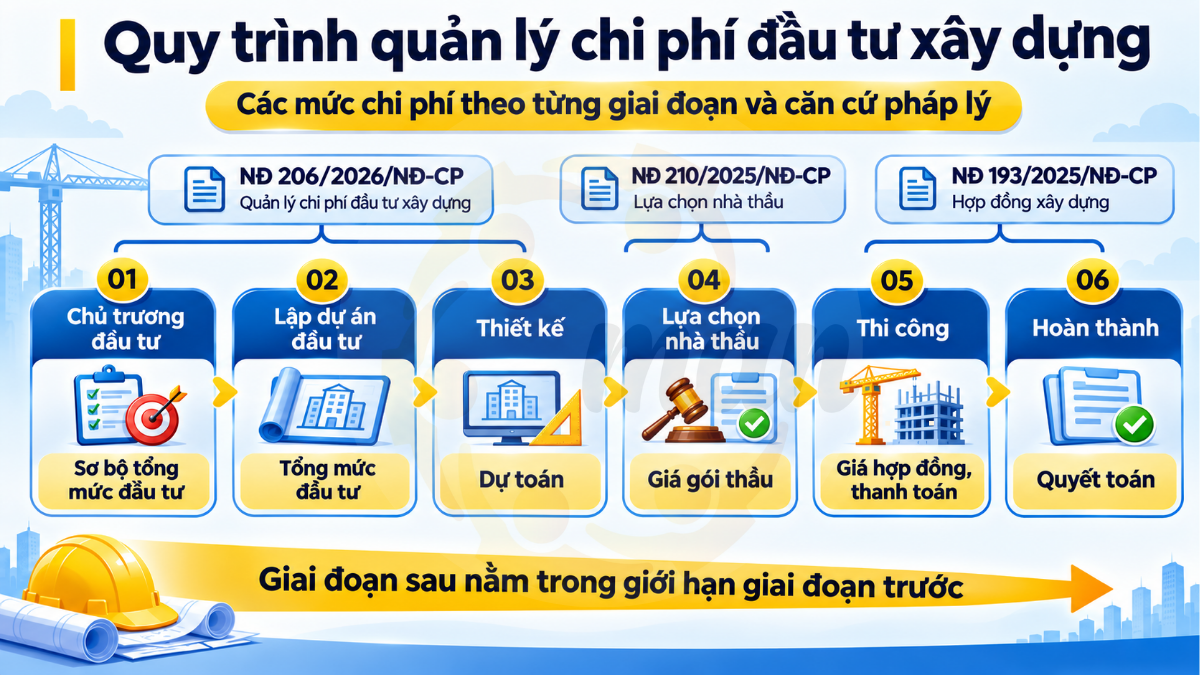
Kiểm soát chi phí hiệu quả đi theo vòng đời dự án: sơ bộ tổng mức đầu tư ở giai đoạn chủ trương, tổng mức đầu tư ở giai đoạn lập dự án, dự toán và giá gói thầu ở giai đoạn thiết kế và lựa chọn nhà thầu, giá hợp đồng và thanh toán ở giai đoạn thi công, quyết toán khi hoàn thành. Mỗi giai đoạn sau phải nằm trong giới hạn của giai đoạn trước.
Bảng sau gom các mốc kiểm soát, văn bản điều chỉnh và rủi ro thường gặp ở từng giai đoạn:
| Giai đoạn | Chỉ tiêu chi phí | Văn bản điều chỉnh | Rủi ro thường gặp |
| Chủ trương đầu tư | Sơ bộ tổng mức đầu tư | Điều 4 Nghị định 206/2026 | Ước tính thiếu khoản mục, dẫn đến điều chỉnh lớn về sau |
| Lập dự án | Tổng mức đầu tư | Điều 5 đến 10 Nghị định 206/2026 | Dự phòng tính thiếu; nguồn giá thiết bị không rõ |
| Thiết kế triển khai | Dự toán công trình, dự toán gói thầu | Điều 12 đến 18 Nghị định 206/2026 | Sai khối lượng đo bóc; áp sai định mức, đơn giá |
| Lựa chọn nhà thầu | Giá gói thầu | Điều 15 Nghị định 206/2026; pháp luật đấu thầu | Giá gói thầu không cập nhật; giá dự thầu thấp bất thường |
| Thi công | Giá hợp đồng, thanh toán, phát sinh | Nghị định 210/2026/NĐ-CP | Phát sinh khối lượng thiếu hồ sơ; điều chỉnh giá sai công thức |
| Hoàn thành | Quyết toán vốn đầu tư | Nghị định 193/2026/NĐ-CP | Chi phí bị loại vì thiếu căn cứ; chậm quyết toán |
Vì mỗi giai đoạn sau bị giới hạn bởi giai đoạn trước, một dự toán hoặc một phụ lục phát sinh thiếu căn cứ ở giữa dự án sẽ kéo theo rủi ro bị loại chi phí khi quyết toán. Vì vậy, đội ngũ MAN – Master Accountant Network thường đề xuất kiểm soát chi phí độc lập theo từng mốc trên thay vì chỉ kiểm toán khi dự án đã hoàn thành. Chi tiết phương pháp được trình bày tại trang kiểm toán chi phí đầu tư xây dựng.
Điểm mới của Nghị định 206/2026 so với quy định trước đây
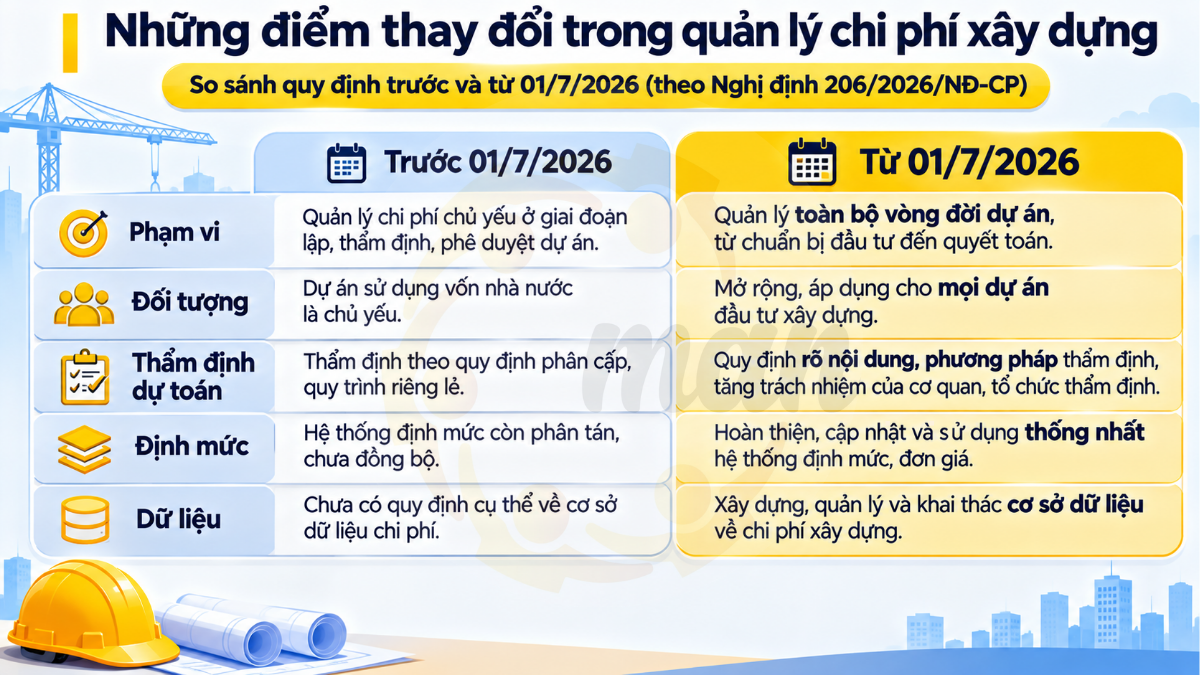
So với khung quy định theo Nghị định 10/2021/NĐ-CP, Nghị định 206/2026/NĐ-CP mở rộng phạm vi sang dự án dùng vốn chi thường xuyên, tách giá hợp đồng, thanh toán, quyết toán sang văn bản riêng, bổ sung nguyên tắc phân cấp cho chủ đầu tư, chia ba cấp dự toán, cho phép chủ đầu tư chủ động vận dụng định mức và bắt buộc cập nhật dữ liệu chi phí vào Cơ sở dữ liệu quốc gia.
Bảng tóm tắt các thay đổi có tác động trực tiếp đến cách chủ đầu tư và kế toán dự án làm việc:
| Nội dung | Trước 01/7/2026 | Theo Nghị định 206/2026/NĐ-CP |
| Căn cứ luật | Luật Xây dựng 2014, sửa đổi 2020 | Luật Xây dựng số 135/2025/QH15 |
| Phạm vi | Gồm cả giá hợp đồng, thanh toán, quyết toán hợp đồng | Không điều chỉnh giá hợp đồng, thanh toán, quyết toán (khoản 2 Điều 1) |
| Đối tượng | Đầu tư công, vốn nhà nước ngoài đầu tư công, PPP | Bổ sung dự án dùng vốn chi thường xuyên ngân sách nhà nước (Điều 2) |
| Thẩm định dự toán | Có sự tham gia của cơ quan chuyên môn về xây dựng với nhiều dự án | Chủ đầu tư thẩm định; thẩm tra là tùy chọn; miễn thẩm định ở bước triển khai cho một số dự án đã chọn nhà thầu EPC (Điều 16) |
| Định mức | Định mức mới phải qua nhiều bước xin ý kiến | Chủ đầu tư được áp dụng, vận dụng, điều chỉnh định mức (khoản 5 Điều 20) |
| Dữ liệu | Chưa bắt buộc cập nhật đồng bộ | Cập nhật tổng mức đầu tư, dự toán, giá, định mức vào Cơ sở dữ liệu quốc gia (Điều 3, 9, 17) |
Với dự án đang triển khai dở dang qua mốc 01/7/2026, việc tiếp tục áp dụng quy định cũ hay chuyển sang Nghị định 206/2026/NĐ-CP phụ thuộc điều khoản chuyển tiếp của Nghị định, nên chủ đầu tư cần rà soát từng hạng mục đã và chưa phê duyệt.
Kết luận
Quản lý chi phí đầu tư xây dựng từ ngày 01/7/2026 xoay quanh Nghị định 206/2026/NĐ-CP và Luật Xây dựng 2025: chi phí gồm bảy khoản mục, tổng mức đầu tư là chi phí tối đa, dự toán chia ba cấp và chủ đầu tư được trao quyền chủ động lớn hơn cùng trách nhiệm cao hơn. Kiểm soát chi phí theo từng giai đoạn, lưu đủ căn cứ cho mỗi quyết định về định mức và đơn giá là cách giữ dự án trong tổng mức đầu tư và quyết toán thuận lợi. Khi dự án cần một bên độc lập rà soát chi phí, tiến độ và rủi ro, chủ đầu tư có thể tham khảo dịch vụ tư vấn quản lý chi phí, tiến độ và rủi ro dự án.
Văn bản tham khảo: Nghị định 206/2026/NĐ-CP; Luật Xây dựng số 135/2025/QH15; Nghị định 193/2026/NĐ-CP; Nghị định 207/2026/NĐ-CP; Nghị định 210/2026/NĐ-CP; Thông tư 38/2026/TT-BXD.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp về quản lý chi phí đầu tư xây dựng
Nghị định mới nhất về quản lý chi phí đầu tư xây dựng là nghị định nào?
Là Nghị định 206/2026/NĐ-CP ngày 15/6/2026 của Chính phủ quy định chi tiết về quản lý chi phí đầu tư xây dựng, có hiệu lực từ ngày 01/7/2026, cùng thời điểm với Luật Xây dựng số 135/2025/QH15.
Nghị định 207/2026 có phải về quản lý chi phí không?
Không. Nghị định 207/2026/NĐ-CP quy định về quản lý chất lượng, thi công xây dựng và bảo trì công trình. Nội dung quản lý chi phí nằm ở Nghị định 206/2026/NĐ-CP, còn hợp đồng xây dựng nằm ở Nghị định 210/2026/NĐ-CP.
Dự án vốn tư nhân có phải áp dụng Nghị định 206/2026 không?
Điều 2 Nghị định 206/2026/NĐ-CP áp dụng cho dự án đầu tư công, dự án PPP và dự án sử dụng vốn chi thường xuyên ngân sách nhà nước. Dự án vốn khác không thuộc đối tượng bắt buộc, nhưng chủ đầu tư vẫn có thể tham khảo phương pháp xác định chi phí của Nghị định để quản lý và làm căn cứ khi kiểm toán.
Định mức xây dựng áp dụng từ 01/7/2026 theo văn bản nào?
Hệ thống định mức xây dựng mới được Bộ Xây dựng ban hành kèm Thông tư 38/2026/TT-BXD, áp dụng từ ngày 01/7/2026, gồm cả định mức chi phí quản lý dự án và tư vấn đầu tư xây dựng.