Dịch vụ quản lý chi phí đầu tư xây dựng là gói công việc tư vấn giúp chủ đầu tư xác định, thẩm tra, kiểm soát và quyết toán chi phí dự án trong giới hạn tổng mức đầu tư đã duyệt. Từ ngày 01/7/2026, dịch vụ thực hiện theo Nghị định 206/2026/NĐ-CP, còn điều kiện năng lực của đơn vị cung cấp chịu tác động lớn từ Nghị định 212/2026/NĐ-CP: chứng chỉ hành nghề định giá xây dựng không còn được cấp mới.
Nhiều nguồn tra cứu, kể cả phần tóm tắt AI trên Google, vẫn nêu yêu cầu cá nhân chủ trì phải có chứng chỉ định giá hạng II trở lên. Quy định đó thuộc khung pháp lý cũ. Bài viết giúp chủ đầu tư, ban quản lý dự án và tổng thầu biết dịch vụ gồm những việc gì, đơn vị nào đủ điều kiện cung cấp theo quy định hiện hành, chi phí thuê tính ra sao và cách chọn đơn vị phù hợp. Khung pháp lý chi tiết của từng khoản mục chi phí được trình bày tại bài tư vấn quản lý chi phí xây dựng theo Nghị định 206/2026/NĐ-CP.
Dịch vụ quản lý chi phí đầu tư xây dựng gồm những gì
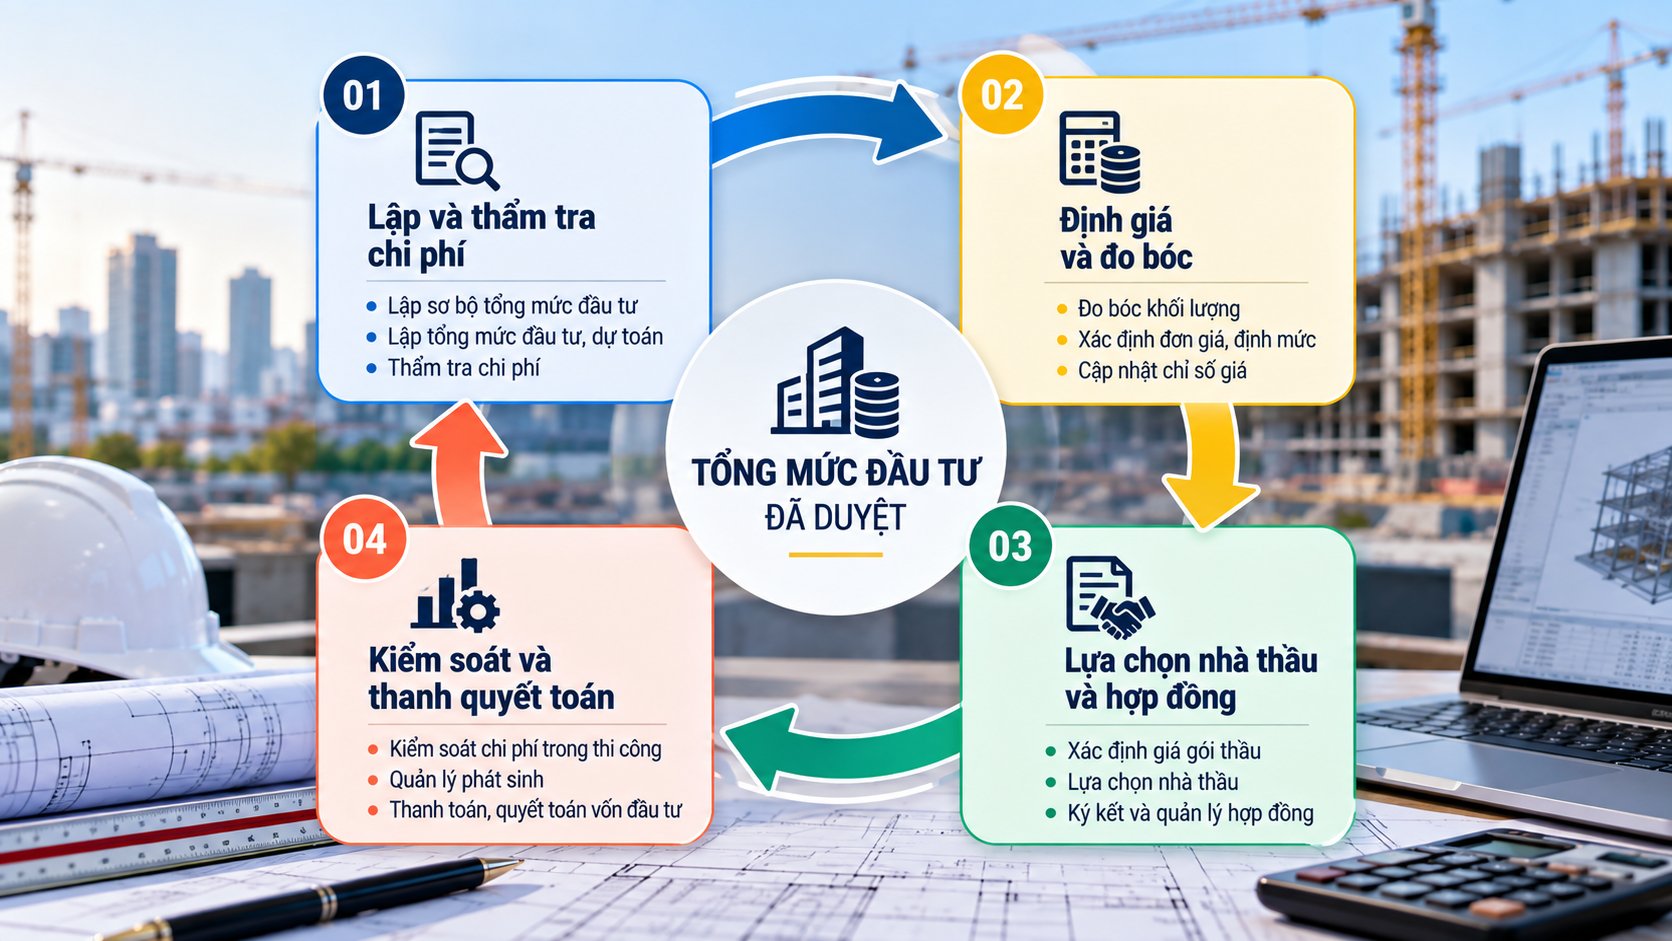
Một dịch vụ quản lý chi phí đầu tư xây dựng trọn gói thường gồm bốn nhóm việc, trải từ khi lập sơ bộ tổng mức đầu tư đến khi quyết toán dự án hoàn thành. Chủ đầu tư có thể thuê trọn gói hoặc chọn từng nhóm theo năng lực của ban quản lý dự án:
| Nhóm việc | Nội dung chính | Căn cứ |
| Lập và thẩm tra chi phí | Sơ bộ tổng mức đầu tư, tổng mức đầu tư, dự toán công trình, dự toán gói thầu, dự toán công việc; thẩm tra tổng mức đầu tư và dự toán | Điều 4 đến Điều 18 Nghị định 206/2026/NĐ-CP |
| Định giá và đo bóc | Đo bóc khối lượng; vận dụng, lập định mức dự toán công trình; xác định giá xây dựng công trình, giá vật liệu, nhân công, máy; chỉ số giá | Điều 19 đến Điều 24 Nghị định 206/2026/NĐ-CP; Điều 10 đến Điều 13 Thông tư 36/2026/TT-BXD |
| Lựa chọn nhà thầu và hợp đồng | Xác định giá gói thầu; rà soát hồ sơ mời thầu về giá, điều chỉnh giá, tạm ứng, thanh toán; hỗ trợ thương thảo hợp đồng | Điều 15 Nghị định 206/2026/NĐ-CP; pháp luật đấu thầu, hợp đồng xây dựng |
| Kiểm soát và thanh quyết toán | Kiểm tra hồ sơ thanh toán, phát sinh, điều chỉnh giá; quyết toán hợp đồng; số liệu cho báo cáo quyết toán vốn đầu tư | Pháp luật hợp đồng xây dựng; Nghị định 193/2026/NĐ-CP |
Nhóm cuối nằm ngoài phạm vi Nghị định 206/2026/NĐ-CP, vì khoản 2 Điều 1 nghị định này loại trừ giá hợp đồng, thanh toán, quyết toán hợp đồng và quyết toán vốn đầu tư. Đơn vị chỉ quen làm dự toán sẽ hụt ở khâu này, trong khi đây lại là nơi phát sinh nhiều điểm bị loại trừ khi thẩm tra quyết toán vốn đầu tư. Với dự án đang thi công, chủ đầu tư có thể tham khảo thêm góc kiểm soát theo chỉ số tại bài dịch vụ cost control xây dựng.
Điều kiện năng lực cung cấp dịch vụ từ 01/7/2026
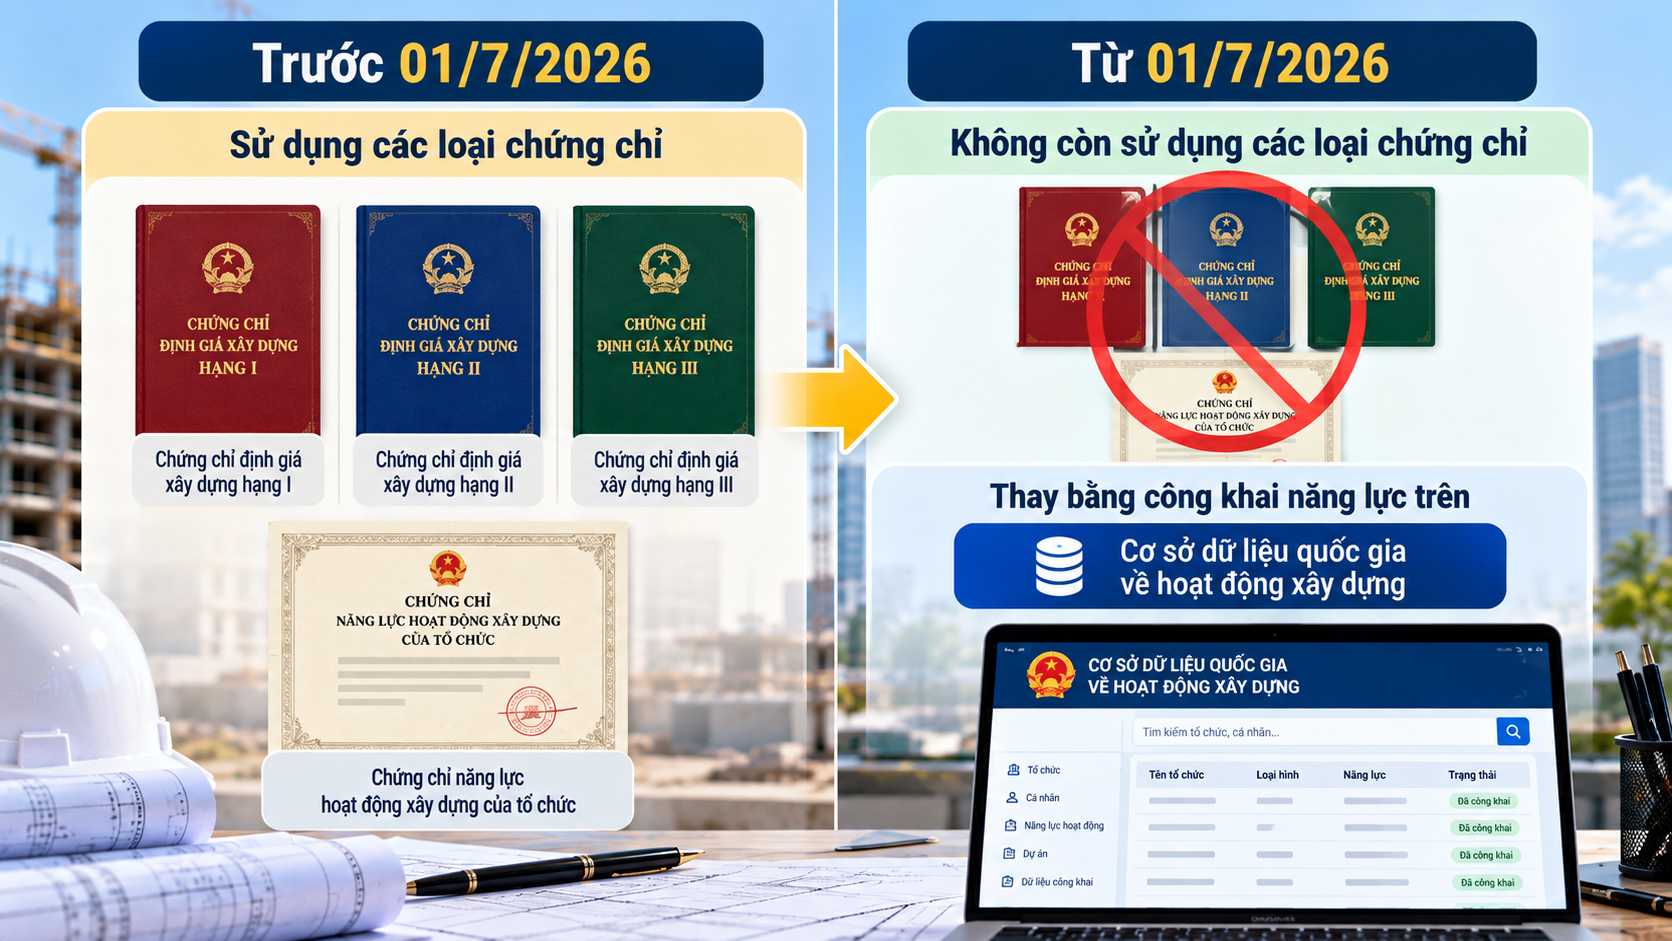
Từ ngày 01/7/2026, đơn vị cung cấp dịch vụ không cần chứng chỉ năng lực tổ chức, và cá nhân chủ trì không còn được cấp mới chứng chỉ hành nghề định giá xây dựng. Thay đổi này đến từ Nghị định 212/2026/NĐ-CP ngày 17/6/2026 quy định về điều kiện năng lực hoạt động xây dựng, ban hành theo Luật Xây dựng số 135/2025/QH15.
Trước đây, theo Luật Xây dựng 2014 sửa đổi năm 2020 và Nghị định 15/2021/NĐ-CP, “kinh doanh dịch vụ quản lý chi phí đầu tư xây dựng” là ngành nghề kinh doanh có điều kiện, chia ba hạng năng lực. Danh mục ngành nghề trên Cổng thông tin quốc gia về đăng ký doanh nghiệp vẫn hiển thị các điều kiện này. Bảng so sánh hai giai đoạn:
| Nội dung | Trước 01/7/2026 | Từ 01/7/2026 |
| Cá nhân chủ trì | Chứng chỉ hành nghề định giá xây dựng hạng I, II hoặc III tương ứng hạng tổ chức | Không cấp mới chứng chỉ định giá (khoản 2 Điều 55 Nghị định 212/2026/NĐ-CP); chứng chỉ đã cấp theo Luật Xây dựng 2014 dùng đến khi hết hạn (khoản 5 Điều 55) |
| Tổ chức tư vấn | Phân hạng I, II, III theo số dự án nhóm A, B, C đã thực hiện | Bỏ chứng chỉ năng lực tổ chức; tổ chức tự công khai thông tin năng lực trên Cơ sở dữ liệu quốc gia về hoạt động xây dựng |
| Lĩnh vực cấp chứng chỉ hành nghề cá nhân | Nhiều lĩnh vực, gồm cả định giá xây dựng và quản lý dự án | Còn 4 lĩnh vực: khảo sát, lập quy hoạch đô thị và nông thôn, thiết kế, giám sát thi công (khoản 1 Điều 28) |
| Yêu cầu khi thực hiện công việc | Đúng hạng năng lực | Tổ chức “có năng lực, kinh nghiệm trong lĩnh vực quản lý chi phí đầu tư xây dựng” (khoản 1 Điều 8 Nghị định 206/2026/NĐ-CP) |
Tóm tắt của KPMG về Nghị định 212/2026/NĐ-CP cũng xác nhận định giá xây dựng không còn yêu cầu chứng chỉ hành nghề. Bỏ chứng chỉ không làm giảm trách nhiệm: Điều 30 Nghị định 206/2026/NĐ-CP buộc nhà thầu tư vấn chịu trách nhiệm toàn diện về phương pháp, khối lượng, dữ liệu chi phí và bồi thường khi gây thiệt hại. Gánh nặng thẩm định năng lực vì vậy chuyển sang chủ đầu tư, nội dung phân tích thêm tại bài Nghị định 212/2026/NĐ-CP.
Dự án nào nên thuê dịch vụ
Theo Điều 2 Nghị định 206/2026/NĐ-CP, quy định quản lý chi phí áp dụng bắt buộc cho dự án đầu tư công, dự án PPP, dự án sử dụng chi thường xuyên và vốn ngân sách nhà nước khác; dự án còn lại tham khảo và tự chịu trách nhiệm. Nhu cầu thuê dịch vụ vì vậy khác nhau theo nguồn vốn:
| Nhóm dự án | Lý do thường thuê dịch vụ |
| Dự án đầu tư công | Chủ đầu tư tự chịu trách nhiệm số liệu tổng mức đầu tư trước khi trình thẩm định (khoản 3 Điều 29); dự toán bị cơ quan chuyên môn trả về theo khoản 5 Điều 36 phải tự thẩm định; người quyết định đầu tư kiểm tra việc dùng dự phòng |
| Dự án PPP | Phần vốn nhà nước và chi phí dự phòng được quản lý theo hồ sơ mời thầu, hợp đồng dự án (khoản 5 Điều 3); cần số liệu độc lập khi thương thảo |
| Dự án vốn tư nhân, FDI | Không bắt buộc áp dụng nghị định, nhưng cần căn cứ chi phí để đàm phán với tổng thầu, kiểm soát phát sinh và chuẩn bị hồ sơ cho ngân hàng, kiểm toán |
| Tổng thầu, nhà thầu chính | Kiểm soát chi phí nhà thầu phụ, lập hồ sơ thanh toán, điều chỉnh giá và quyết toán với chủ đầu tư |
Kinh nghiệm của MAN cho thấy thời điểm thuê có giá trị nhất là trước khi phê duyệt tổng mức đầu tư hoặc dự toán. Thuê ở cuối dự án vẫn hỗ trợ được quyết toán, nhưng nhiều sai lệch về định mức và đơn giá khi đó đã nằm trong hợp đồng và khó điều chỉnh.
Chi phí thuê dịch vụ được tính thế nào
Chi phí thuê dịch vụ này thuộc khoản mục chi phí tư vấn xây dựng trong tổng mức đầu tư. Theo Điều 26 Nghị định 206/2026/NĐ-CP và Điều 14 Thông tư 36/2026/TT-BXD, khoản này xác định bằng định mức tỷ lệ phần trăm tại Phụ lục VIII Thông tư 38/2026/TT-BXD, hoặc bằng dự toán theo phần II Phụ lục VI Thông tư 36/2026/TT-BXD khi chưa có định mức phù hợp.
Chi phí tư vấn đã phê duyệt là chi phí tối đa, chỉ điều chỉnh khi thay đổi phạm vi, điều kiện, tiến độ công việc (khoản 3 Điều 26). Với dự án vốn tư nhân, phí do hai bên thỏa thuận, thường căn cứ quy mô, số gói thầu, thời gian dự án và tần suất báo cáo. Mức tham khảo cho các dịch vụ liên quan của MAN có tại bảng giá dịch vụ kiểm toán xây dựng; báo giá cụ thể cho quản lý chi phí được lập sau khi khảo sát hồ sơ dự án.
Hồ sơ cần chuẩn bị khi thuê dịch vụ
Đơn vị tư vấn chỉ đưa ra được số liệu đáng tin khi có đủ tài liệu đầu vào; Điều 30 Nghị định 206/2026/NĐ-CP cũng cho nhà thầu tư vấn quyền yêu cầu chủ đầu tư cung cấp. Bộ hồ sơ tối thiểu chủ đầu tư nên chuẩn bị gồm:
- Quyết định chủ trương đầu tư, quyết định phê duyệt dự án và tổng mức đầu tư (nếu đã có).
- Hồ sơ thiết kế, chỉ dẫn kỹ thuật, dự toán đã lập hoặc đã phê duyệt, kết quả thẩm định.
- Kế hoạch lựa chọn nhà thầu, hồ sơ mời thầu, hợp đồng đã ký và các phụ lục.
- Hồ sơ thanh toán, biên bản nghiệm thu, phát sinh đã duyệt; danh mục hồ sơ chuẩn được tổng hợp tại bài hồ sơ thanh toán hợp đồng xây dựng.
Với dự án đang dở dang qua ngày 01/7/2026, cần thêm thông tin tình trạng thẩm định tại thời điểm đó để xác định cách chuyển tiếp theo Điều 36 Nghị định 206/2026/NĐ-CP.
Quy trình cung cấp dịch vụ tại MAN
MAN – Master Accountant Network triển khai dịch vụ bằng đội kỹ sư định giá kết hợp kiểm toán viên xây dựng, nên số liệu chi phí được chuẩn bị theo yêu cầu của cả thẩm định lẫn kiểm toán quyết toán. Quy trình gồm 5 bước:
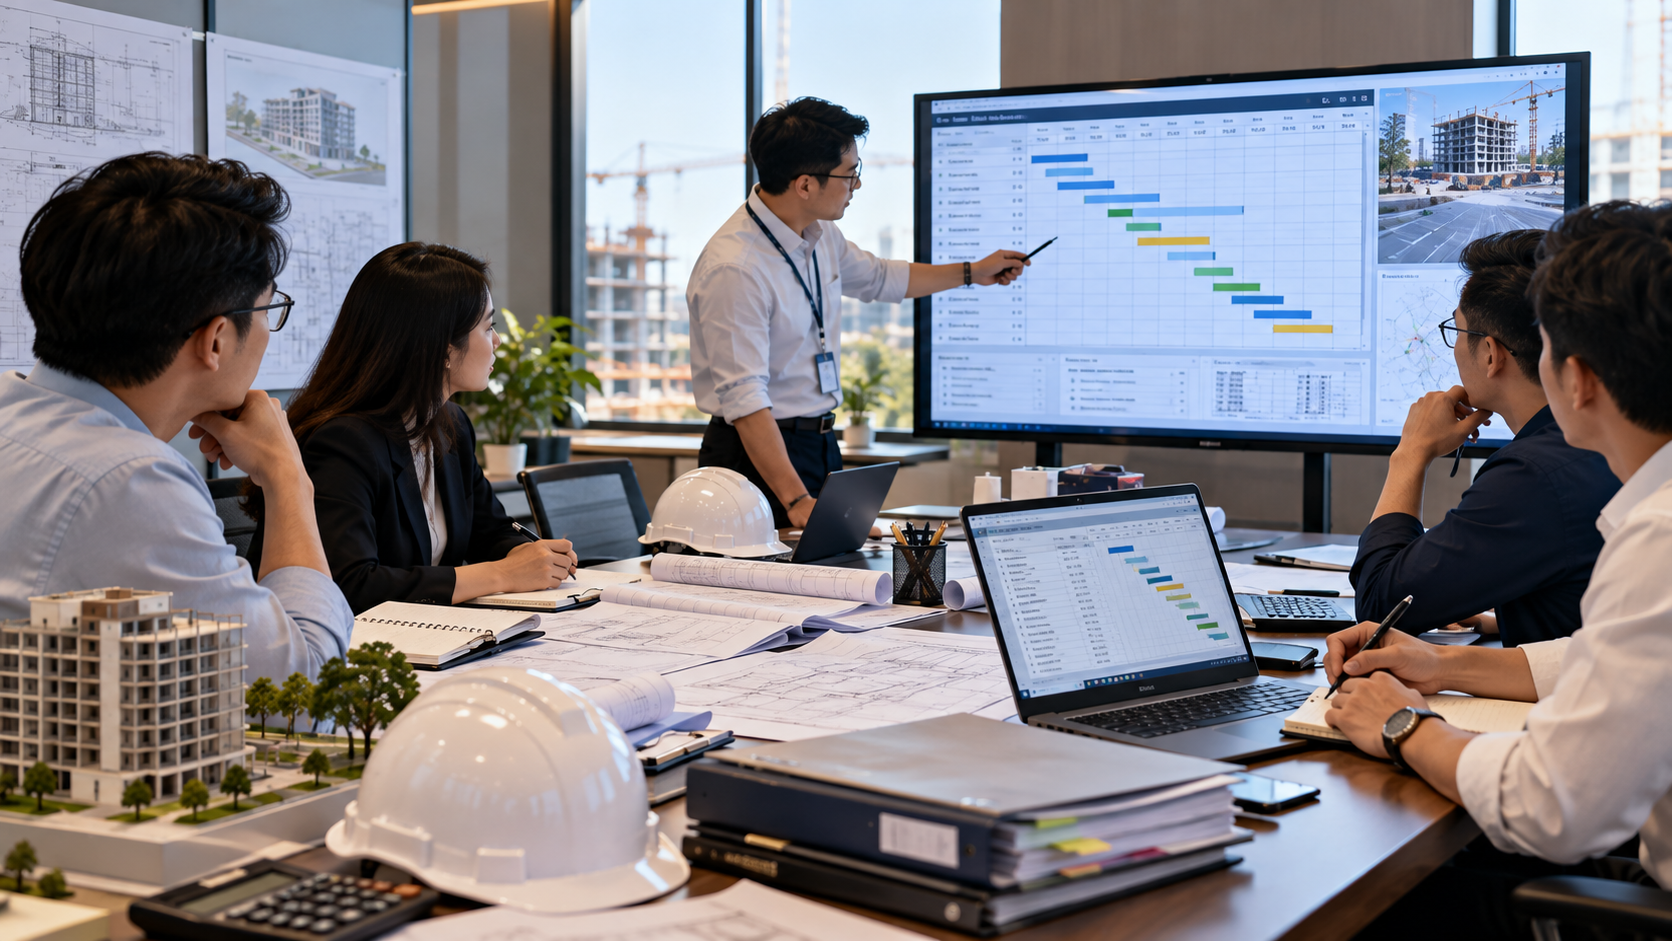
- Khảo sát và báo giá: rà hồ sơ, xác định nhóm dự án, tình trạng chuyển tiếp và phạm vi cần thuê.
- Ký hợp đồng và kế hoạch: thống nhất danh mục sản phẩm, mốc bàn giao, đầu mối phối hợp với ban quản lý dự án.
- Thực hiện chuyên môn: lập hoặc thẩm tra chi phí, kiểm tra đơn giá xây dựng, định mức, nguồn giá; kiểm tra hồ sơ thanh toán, phát sinh.
- Bàn giao sản phẩm: báo cáo thẩm tra theo mẫu tại Phụ lục VIII Thông tư 36/2026/TT-BXD, bảng tính chi tiết, thuyết minh nguyên nhân tăng giảm.
- Đồng hành đến quyết toán: giải trình với cơ quan thẩm định, cập nhật khi điều chỉnh, hỗ trợ lập hồ sơ quyết toán A-B và số liệu quyết toán vốn.
Khi dự án cần thêm ý kiến về giá của thiết bị, vật tư đặc thù không có nguồn công bố, khoản 5 Điều 6 Nghị định 206/2026/NĐ-CP cho phép thuê tổ chức thẩm định giá; MAN phối hợp cung cấp dịch vụ thẩm định giá công trình xây dựng cho phần việc này.
Cách đánh giá năng lực đơn vị cung cấp
Khi không còn chứng chỉ năng lực tổ chức và chứng chỉ định giá làm thước đo, chủ đầu tư cần tự kiểm tra năng lực thực tế. Bốn tiêu chí nên đưa vào hồ sơ mời thầu hoặc yêu cầu báo giá:
- Thông tin năng lực đã công khai trên Cơ sở dữ liệu quốc gia về hoạt động xây dựng; cách doanh nghiệp công khai được hướng dẫn tại bài công khai năng lực hoạt động xây dựng.
- Danh sách dự án cùng loại, cùng nguồn vốn đã thực hiện, kèm xác nhận của chủ đầu tư.
- Nhân sự chủ trì: chuyên môn kinh tế xây dựng hoặc kỹ thuật phù hợp, kinh nghiệm thực tế, chứng chỉ định giá còn hạn nếu có.
- Cam kết trách nhiệm và bồi thường trong hợp đồng, tương ứng Điều 30 Nghị định 206/2026/NĐ-CP.
Hồ sơ mời thầu vẫn yêu cầu “chứng chỉ định giá hạng II” là dấu hiệu chưa cập nhật quy định, dễ bị nhà thầu kiến nghị và làm chậm lựa chọn nhà thầu.
Kết luận
Dịch vụ quản lý chi phí đầu tư xây dựng gồm bốn nhóm việc từ lập, thẩm tra chi phí đến kiểm soát và quyết toán, vận hành theo Nghị định 206/2026/NĐ-CP từ ngày 01/7/2026. Điều kiện năng lực đã chuyển từ chứng chỉ sang năng lực thực tế và trách nhiệm của đơn vị tư vấn, nên chủ đầu tư cần chọn đơn vị dựa trên dự án đã làm, nhân sự chủ trì và cam kết trách nhiệm. Doanh nghiệp cần một đơn vị gắn quản lý chi phí với dịch vụ kiểm toán xây dựng có thể trao đổi với MAN.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Cá nhân chủ trì quản lý chi phí có cần chứng chỉ định giá hạng II không?
Không còn bắt buộc từ ngày 01/7/2026. Nghị định 212/2026/NĐ-CP không cấp mới chứng chỉ hành nghề định giá xây dựng; chứng chỉ đã cấp trước đây được dùng đến khi hết hạn. Đơn vị tư vấn vẫn phải có năng lực, kinh nghiệm phù hợp và chịu trách nhiệm theo Điều 30 Nghị định 206/2026/NĐ-CP.
Dịch vụ quản lý chi phí đầu tư xây dựng khác gì kiểm toán xây dựng?
Dịch vụ quản lý chi phí xác định và kiểm soát chi phí trong suốt quá trình thực hiện dự án, còn kiểm toán xây dựng đánh giá độc lập tính hợp pháp, hợp lý của chi phí đã thực hiện để phục vụ quyết toán. Một đơn vị không nên vừa lập dự toán vừa kiểm toán quyết toán cùng dự án.
Văn bản nào hướng dẫn quản lý chi phí đầu tư xây dựng hiện nay?
Nghị định 206/2026/NĐ-CP ngày 15/6/2026, Thông tư 36/2026/TT-BXD và Thông tư 38/2026/TT-BXD ngày 26/6/2026, cùng có hiệu lực từ 01/7/2026, thay thế Nghị định 10/2021/NĐ-CP, Thông tư 11/2021/TT-BXD và Thông tư 12/2021/TT-BXD.