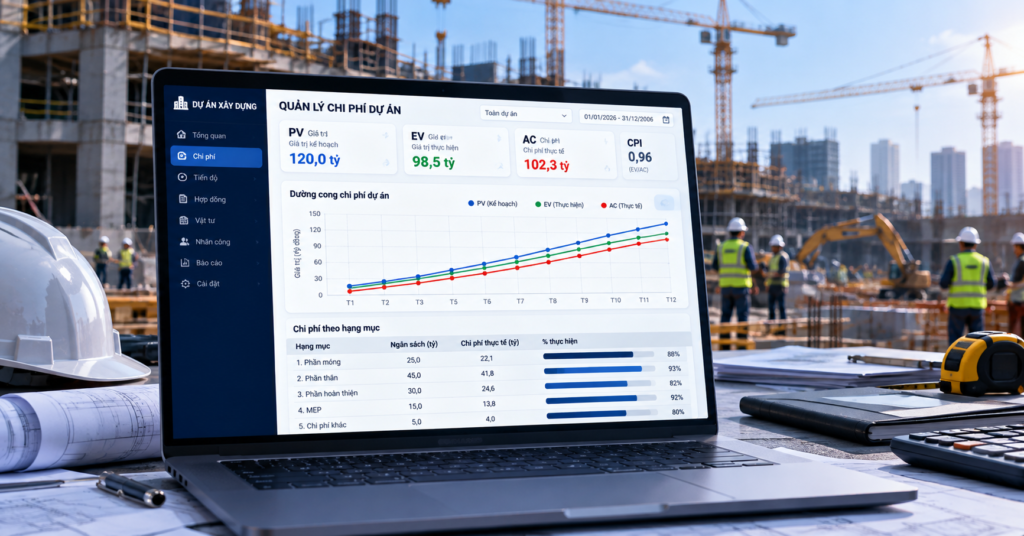
Dịch vụ cost control xây dựng là việc đơn vị tư vấn độc lập theo dõi, đo lường và kiểm soát chi phí dự án liên tục từ khi lập tổng mức đầu tư đến khi quyết toán, thay vì chỉ rà soát lúc công trình đã xong. Từ ngày 01/7/2026, công việc này bám theo Nghị định 206/2026/NĐ-CP về quản lý chi phí đầu tư xây dựng và Thông tư 36/2026/TT-BXD, với trọng tâm là giữ chi phí trong hạn mức đã duyệt và xử lý phát sinh đúng thẩm quyền.
Bài viết dành cho chủ đầu tư, ban quản lý dự án, tổng thầu và kế toán dự án đang cân nhắc thuê cost control. Nội dung đi từ khái niệm, khung pháp lý, phạm vi công việc theo giai đoạn, bộ chỉ số đo lường đến tiêu chí chọn đơn vị thực hiện.
Dịch vụ cost control xây dựng là gì
Cost control xây dựng là chức năng kiểm soát chi phí xuyên suốt vòng đời dự án: lập ngân sách theo cấu trúc phân rã công việc, kiểm soát cam kết chi phí trước khi ký hợp đồng, theo dõi chi phí thực tế so với kế hoạch, dự báo chi phí hoàn thành và quản lý phát sinh. Khi thuê ngoài, chủ đầu tư có một bộ phận chuyên trách đứng giữa ban quản lý dự án, nhà thầu và kế toán, cung cấp số liệu độc lập để ra quyết định. Khái niệm pháp lý tương ứng là quản lý chi phí đầu tư xây dựng, còn cost control là cách làm thực tế để quản lý đó có hiệu quả.
Phân biệt cost control với QS, thẩm tra và kiểm toán
Bốn công việc cùng xử lý số liệu chi phí nên hay bị dùng lẫn, nhưng khác nhau về thời điểm, mục tiêu và sản phẩm. Bảng sau giúp chủ đầu tư xác định mình đang cần dịch vụ nào:
| Công việc | Thời điểm | Mục tiêu chính | Sản phẩm |
| Cost control | Liên tục từ chuẩn bị đến quyết toán | Giữ chi phí trong hạn mức, cảnh báo sớm vượt ngân sách | Ngân sách theo WBS, báo cáo chi phí định kỳ, dự báo EAC |
| QS (đo bóc, định giá) | Từng gói việc | Xác định khối lượng, đơn giá, giá trị | Bảng khối lượng, dự toán, hồ sơ thanh toán |
| Thẩm tra dự toán, tổng mức đầu tư | Trước khi thẩm định, phê duyệt | Ý kiến độc lập về khối lượng, định mức, giá áp dụng | Báo cáo thẩm tra |
| Kiểm toán quyết toán | Sau khi dự án hoàn thành | Xác nhận chi phí hợp pháp, hợp lý để quyết toán | Báo cáo kiểm toán báo cáo quyết toán |
Cost control không thay thế thẩm tra hay kiểm toán, nhưng làm hai công việc sau nhẹ hơn rất nhiều vì hồ sơ đã được sắp xếp và đối chiếu ngay từ đầu.
Khung pháp lý cho kiểm soát chi phí từ 01/7/2026
Nghị định 206/2026/NĐ-CP ngày 15/6/2026 về quản lý chi phí đầu tư xây dựng có hiệu lực từ ngày 01/7/2026, thay thế Nghị định 10/2021/NĐ-CP và quy định chi tiết Luật Xây dựng số 135/2025/QH15, theo tổng hợp của Báo Đấu thầu. Nghị định áp dụng bắt buộc với dự án đầu tư công và dự án PPP; dự án dùng nguồn vốn khác được tham khảo và tự chịu trách nhiệm (Điều 2). Các văn bản cost control cần bám gồm:
- Luật Xây dựng số 135/2025/QH15: luật nền về hoạt động xây dựng, trong đó có căn cứ điều chỉnh dự án, tổng mức đầu tư.
- Nghị định 206/2026/NĐ-CP: sơ bộ tổng mức đầu tư, tổng mức đầu tư, dự toán, giá gói thầu, định mức, giá và chỉ số giá xây dựng.
- Thông tư 36/2026/TT-BXD ngày 26/6/2026: hướng dẫn phương pháp xác định và quản lý chi phí đầu tư xây dựng, hiệu lực từ 01/7/2026 (toàn văn trên Cổng Thông tin điện tử Chính phủ).
- Nghị định 193/2026/NĐ-CP: quy định về quyết toán vốn đầu tư dự án hoàn thành, là đích đến cuối cùng của hồ sơ cost control.
Một điểm cost control cần nắm: khoản 2 Điều 1 Nghị định 206/2026/NĐ-CP loại giá hợp đồng xây dựng, thanh toán, quyết toán hợp đồng và thanh toán, quyết toán vốn đầu tư khỏi phạm vi điều chỉnh. Vì vậy, kiểm soát chi phí ở giai đoạn thi công phải kết hợp thêm pháp luật về hợp đồng xây dựng và quyết toán vốn, không chỉ dựa vào nghị định chi phí.
Nội dung dịch vụ cost control xây dựng theo từng giai đoạn
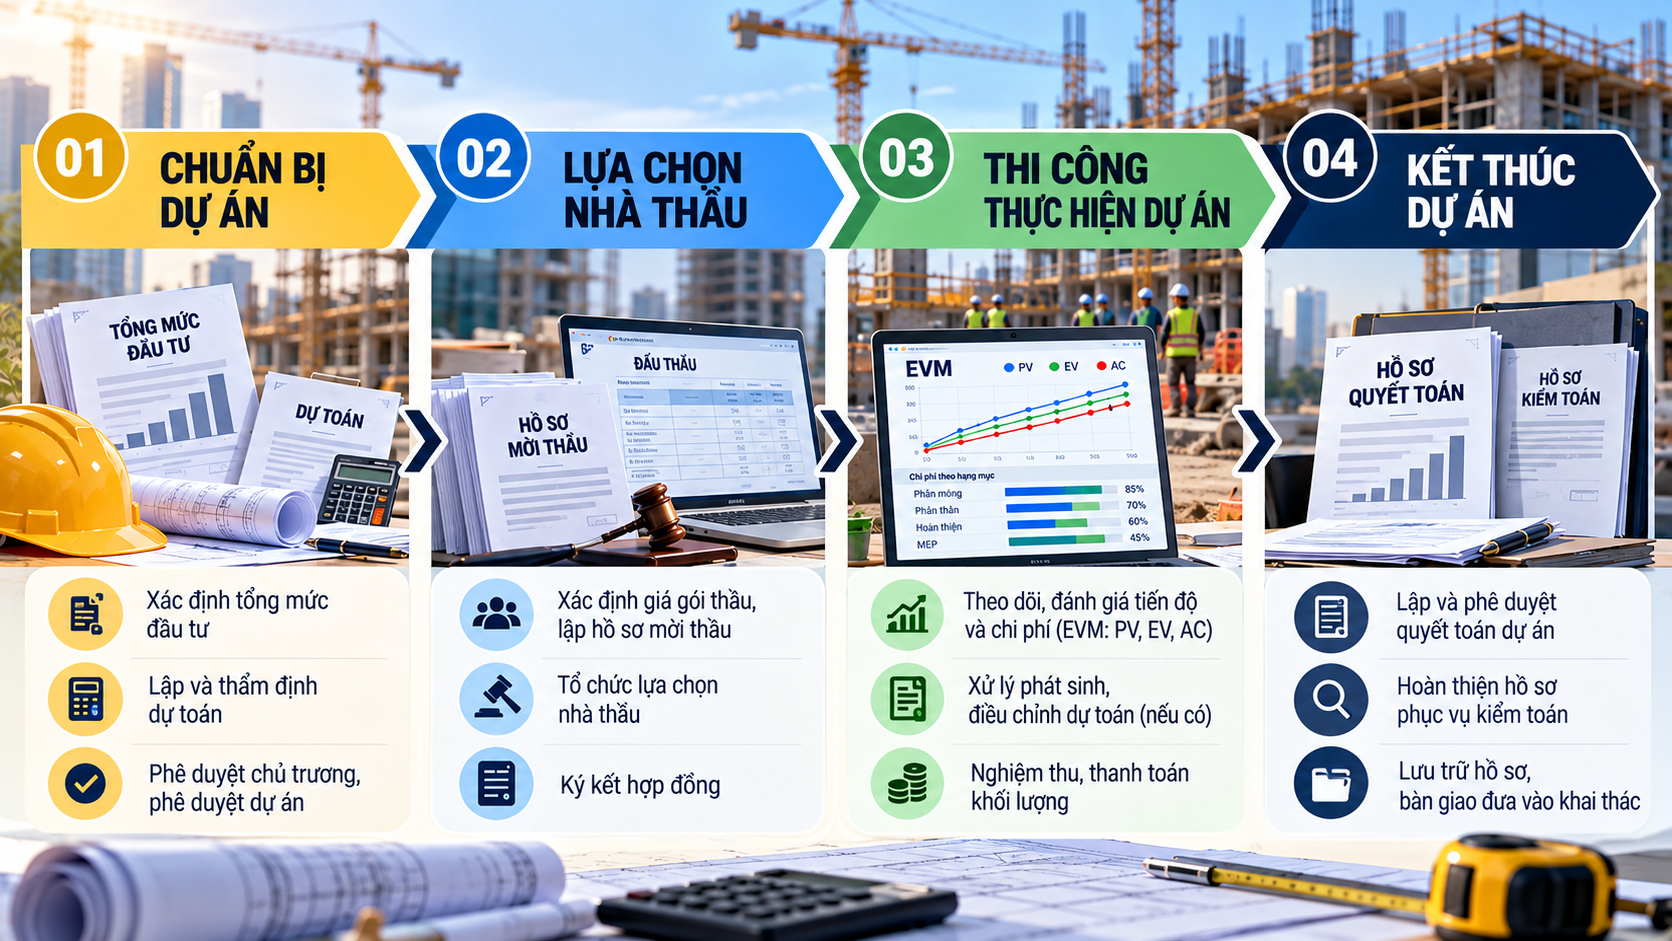
Phạm vi dịch vụ cost control xây dựng thay đổi theo giai đoạn dự án, vì mỗi giai đoạn có một hạn mức chi phí làm căn cứ kiểm soát: tổng mức đầu tư kiểm soát dự toán, dự toán kiểm soát giá gói thầu, giá hợp đồng kiểm soát thanh toán.
Giai đoạn chuẩn bị dự án
Ở giai đoạn này, cost control thiết lập ngân sách gốc (baseline) và cấu trúc phân rã công việc WBS gắn với 7 nhóm chi phí của tổng mức đầu tư: bồi thường, hỗ trợ và tái định cư; xây dựng; thiết bị; quản lý dự án; tư vấn; chi phí khác; dự phòng. Đơn vị tư vấn rà soát phương pháp xác định tổng mức đầu tư, đối chiếu suất vốn và dữ liệu công trình tương tự, kiểm tra đơn giá và định mức áp dụng trong dự toán. Khoản 6 Điều 19 Nghị định 206/2026/NĐ-CP cho phép vận dụng, điều chỉnh định mức khi chưa có hoặc chưa phù hợp, nên phần thuyết minh căn cứ cần được chuẩn bị kỹ từ bước này.
Giai đoạn lựa chọn nhà thầu và ký hợp đồng
Cost control kiểm tra giá gói thầu có nằm trong dự toán được duyệt, rà soát hồ sơ mời thầu về cơ chế điều chỉnh giá, tạm ứng, thanh toán và xử lý phát sinh. Đây là lúc kiểm soát “cam kết chi phí”: mọi hợp đồng ký kết được ghi nhận vào ngân sách trước khi phát sinh dòng tiền. Theo khoản 8 Điều 16 Nghị định 206/2026/NĐ-CP, việc thẩm tra dự toán do chủ đầu tư quyết định; dự án có gói thầu lớn hoặc kỹ thuật phức tạp nên thuê thẩm tra dự toán xây dựng độc lập trước khi phê duyệt.
Giai đoạn thi công
Đây là giai đoạn cost control tạo ra nhiều giá trị nhất, vì phần lớn dòng tiền và phát sinh xảy ra ở đây. Công việc định kỳ (thường theo tháng) gồm:
- Kiểm tra khối lượng nghiệm thu so với bản vẽ và hợp đồng trước mỗi đợt thanh toán, kiểm soát tạm ứng và thu hồi tạm ứng.
- Đánh giá phát sinh (variation order): xác định nguyên nhân, khối lượng, đơn giá áp dụng và thẩm quyền phê duyệt.
- Theo dõi biến động giá vật liệu, nhân công, máy theo công bố của địa phương để tính điều chỉnh giá hợp đồng.
- Lập báo cáo chi phí: ngân sách, cam kết, thực chi, dự báo chi phí hoàn thành và mức dự phòng còn lại.
Các khoản thanh toán phải bám giá hợp đồng chứ không phải dự toán, như phân tích tại bài thanh toán hợp đồng xây dựng. Khi phát sinh làm thay đổi phạm vi, cost control phối hợp với ban quản lý dự án làm thủ tục điều chỉnh hợp đồng xây dựng trước khi thanh toán phần phát sinh.
Giai đoạn kết thúc và quyết toán
Cuối dự án, cost control tổng hợp quyết toán từng hợp đồng A-B, đối chiếu tổng chi phí thực tế với tổng mức đầu tư và sắp xếp hồ sơ theo yêu cầu của quyết toán vốn đầu tư. Hồ sơ được chuẩn hóa từ đầu giúp giảm rủi ro xuất toán chi phí xây dựng khi kiểm toán độc lập hoặc cơ quan thẩm tra rà soát.
Bộ chỉ số đo lường trong kiểm soát chi phí
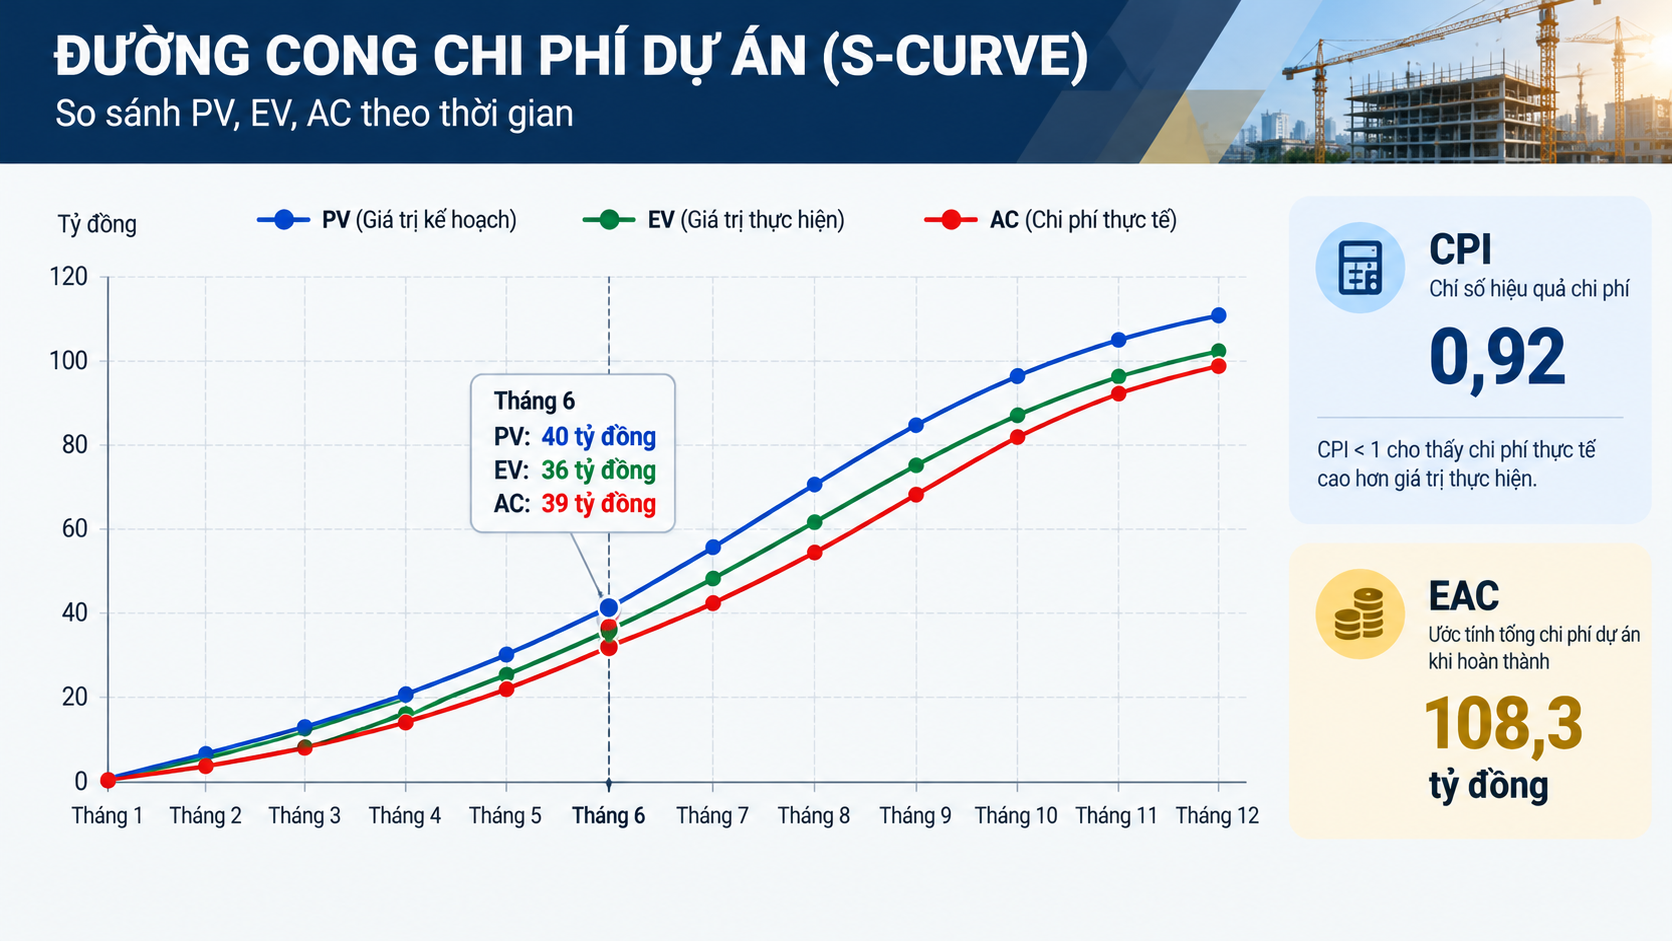
Phương pháp giá trị thu được (Earned Value Management, EVM) là công cụ phổ biến để đo hiệu quả chi phí và tiến độ cùng lúc. Ba đại lượng nền là PV (giá trị kế hoạch đến thời điểm báo cáo), EV (giá trị khối lượng đã thực hiện tính theo đơn giá ngân sách) và AC (chi phí thực tế đã phát sinh). Ví dụ giả định một gói thầu có ngân sách hoàn thành (BAC) 100 tỷ đồng, số liệu tại tháng thứ 6 như sau:
| Chỉ số | Công thức | Kết quả ví dụ |
| PV, EV, AC | Số liệu theo dõi | PV 40 tỷ; EV 36 tỷ; AC 39 tỷ |
| Chênh lệch chi phí (CV) | EV – AC | -3 tỷ đồng (vượt chi) |
| Chênh lệch tiến độ (SV) | EV – PV | -4 tỷ đồng (chậm tiến độ) |
| Chỉ số hiệu quả chi phí (CPI) | EV / AC | 0,92 |
| Chỉ số hiệu quả tiến độ (SPI) | EV / PV | 0,90 |
| Dự báo chi phí hoàn thành (EAC) | BAC / CPI | Khoảng 108,3 tỷ đồng |
Với CPI 0,92, nếu không có biện pháp điều chỉnh, gói thầu dự báo vượt ngân sách khoảng 8,3 tỷ đồng. Con số này cần so ngay với chi phí dự phòng còn lại của dự toán; nếu không đủ bù, chủ đầu tư phải tính đến điều chỉnh cơ cấu chi phí hoặc điều chỉnh dự toán theo Điều 18 Nghị định 206/2026/NĐ-CP. Số liệu trên chỉ mang tính minh họa.
Quy trình triển khai dịch vụ tại MAN
Đội ngũ MAN – Master Accountant Network kết hợp kỹ sư định giá và kiểm toán viên xây dựng, nên hồ sơ cost control được thiết kế để phục vụ luôn khâu quyết toán và kiểm toán. Quy trình thường gồm 5 bước:
- Khảo sát và tiếp nhận hồ sơ: quyết định đầu tư, tổng mức đầu tư, dự toán, kế hoạch lựa chọn nhà thầu, hợp đồng đã ký, tiến độ.
- Thiết lập ngân sách gốc: phân rã WBS, gắn mã chi phí với 7 nhóm của tổng mức đầu tư và từng hợp đồng.
- Thống nhất quy trình kiểm soát: biểu mẫu đề nghị thanh toán, phiếu phát sinh, ngưỡng cảnh báo vượt chi, luồng phê duyệt.
- Kiểm soát định kỳ: kiểm tra hồ sơ thanh toán, đánh giá phát sinh, cập nhật EVM và báo cáo chi phí hằng tháng cho chủ đầu tư.
- Khép hồ sơ quyết toán: đối chiếu quyết toán hợp đồng, lập hồ sơ phục vụ kiểm toán và quyết toán vốn đầu tư.
Phạm vi có thể chọn trọn vòng đời hoặc chỉ giai đoạn thi công. Phí dịch vụ được báo theo quy mô, thời gian dự án và tần suất báo cáo; mức tham khảo cho các dịch vụ liên quan có tại bảng giá dịch vụ kiểm toán xây dựng.
Khi nào nên thuê dịch vụ cost control xây dựng
Không phải dự án nào cũng cần cost control thuê ngoài. Chủ đầu tư nên cân nhắc khi gặp một hoặc nhiều tình huống sau:
- Dự án có nhiều gói thầu song song, giá trị lớn, thời gian thi công dài làm rủi ro trượt giá cao.
- Ban quản lý dự án thiếu nhân sự định giá, kế toán dự án chỉ theo dõi được dòng tiền, không theo dõi được khối lượng.
- Dự án đã phát sinh nhiều, dự phòng gần hết, cần biết chi phí hoàn thành thực sự trước khi xin điều chỉnh.
- Dự án vốn đầu tư công phải kiểm toán độc lập và quyết toán, cần hồ sơ sạch ngay từ đầu.
Với dự án vốn tư nhân, cost control giúp chủ đầu tư có số liệu độc lập để thương thảo với tổng thầu; với tổng thầu, dịch vụ giúp kiểm soát chi phí nhà thầu phụ và giữ biên lợi nhuận.
Lỗi thường gặp khiến chi phí vượt kiểm soát
Từ hồ sơ kiểm toán quyết toán, MAN thường gặp các lỗi sau ở những dự án không có cost control hoặc cost control chỉ làm hình thức:
- Khối lượng dự toán không khớp bản vẽ, hoặc áp đơn giá vật liệu thông thường cho vật liệu có yêu cầu kỹ thuật cao hơn.
- Lấy giá vật liệu của địa phương khác mà không tính chi phí vận chuyển đến chân công trình.
- Thanh toán phần phát sinh trước khi có phụ lục hợp đồng hoặc quyết định điều chỉnh đúng thẩm quyền.
- Khi điều chỉnh một hạng mục, bỏ qua tác động dây chuyền tới chi phí giám sát, quản lý dự án, bảo hiểm và dự phòng.
- Áp sai quy định chuyển tiếp với dự toán đang thẩm định dở dang tại thời điểm 01/7/2026.
Lỗi cuối đặc biệt đáng chú ý. Theo khoản 5 Điều 36 Nghị định 206/2026/NĐ-CP, dự toán đã trình cơ quan chuyên môn trước 01/7/2026 mà chưa có kết quả thì cơ quan chuyên môn dừng thẩm định, trả hồ sơ để chủ đầu tư tự tổ chức thẩm định, phê duyệt. Quy trình xử lý được trình bày tại bài quy trình điều chỉnh dự toán xây dựng.
Tiêu chí chọn đơn vị cost control
Từ ngày 01/7/2026, chứng chỉ hành nghề định giá xây dựng không còn được cấp mới theo khoản 2 Điều 55 Nghị định 212/2026/NĐ-CP, chứng chỉ đã cấp được dùng đến khi hết hạn. Chủ đầu tư vì vậy cần đánh giá năng lực thực tế thay vì chỉ kiểm tra chứng chỉ:
- Kinh nghiệm với dự án cùng loại, cùng nguồn vốn; nhân sự chủ trì có hồ sơ dự án cụ thể.
- Hiểu cả kỹ thuật định giá và yêu cầu hồ sơ quyết toán, kiểm toán.
- Cam kết trách nhiệm theo Điều 30 Nghị định 206/2026/NĐ-CP: chịu trách nhiệm về phương pháp, khối lượng, dữ liệu chi phí và bồi thường khi gây thiệt hại.
- Có công cụ báo cáo định kỳ rõ ràng; Điều 30 cũng cho phép tư vấn dùng chuyển đổi số và mô hình BIM để xác định chi phí.
Một đơn vị cost control tốt phải dám đưa ra cảnh báo bất lợi sớm, kể cả khi cảnh báo đó khiến chủ đầu tư phải điều chỉnh kế hoạch.
Kết luận
Dịch vụ cost control xây dựng giúp chủ đầu tư và tổng thầu kiểm soát chi phí liên tục theo từng hạn mức: tổng mức đầu tư, dự toán, giá gói thầu và giá hợp đồng, thay vì phát hiện vượt chi khi đã quá muộn. Với khung pháp lý mới từ 01/7/2026, dự án cần cập nhật căn cứ theo Nghị định 206/2026/NĐ-CP và Thông tư 36/2026/TT-BXD ngay trong hồ sơ kiểm soát. Doanh nghiệp cần một đơn vị kết hợp kiểm soát chi phí với dịch vụ kiểm toán xây dựng và thẩm tra quyết toán vốn đầu tư có thể trao đổi với MAN.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Dịch vụ cost control xây dựng khác gì kiểm toán xây dựng?
Cost control kiểm soát chi phí liên tục trong lúc dự án đang chạy để ngăn vượt ngân sách, còn kiểm toán xây dựng xác nhận tính hợp pháp, hợp lý của chi phí sau khi dự án hoàn thành để phục vụ quyết toán.
Dự án vốn tư nhân có phải áp dụng Nghị định 206/2026/NĐ-CP không?
Không bắt buộc. Theo Điều 2 Nghị định 206/2026/NĐ-CP, dự án dùng nguồn vốn ngoài đầu tư công và PPP được tham khảo quy định của nghị định và tự chịu trách nhiệm về quyết định của mình.
Chi phí dự phòng có được dùng mà không điều chỉnh tổng mức đầu tư không?
Có, trong giới hạn. Chủ đầu tư được điều chỉnh cơ cấu các khoản mục chi phí, kể cả sử dụng chi phí dự phòng, nếu không thay đổi mục tiêu, quy mô và không vượt tổng mức đầu tư đã phê duyệt.