Nghị định 193/2026/NĐ-CP thiết lập khung pháp lý mới, thống nhất trên phạm vi cả nước cho công tác quyết toán vốn đầu tư dự án – từ khâu lập báo cáo quyết toán, kiểm toán, thẩm tra đến phê duyệt. Bài viết dưới đây tổng hợp đầy đủ, chính xác các nội dung quan trọng nhất của Nghị định để chủ đầu tư, ban quản lý dự án và cơ quan thẩm tra áp dụng đúng ngay từ ngày 01/7/2026.
Thông tin văn bản: Nghị định 193/2026/NĐ-CP do Chính phủ ban hành ngày 01/6/2026 (người ký: Phó Thủ tướng Nguyễn Văn Thắng), có hiệu lực thi hành từ ngày 01/7/2026. Nghị định gồm 05 chương, 31 điều, thay thế các nội dung tương ứng của Nghị định 254/2025/NĐ-CP về quản lý, thanh toán, quyết toán dự án sử dụng vốn đầu tư công.
Tổng quan về Nghị định 193/2026/NĐ-CP
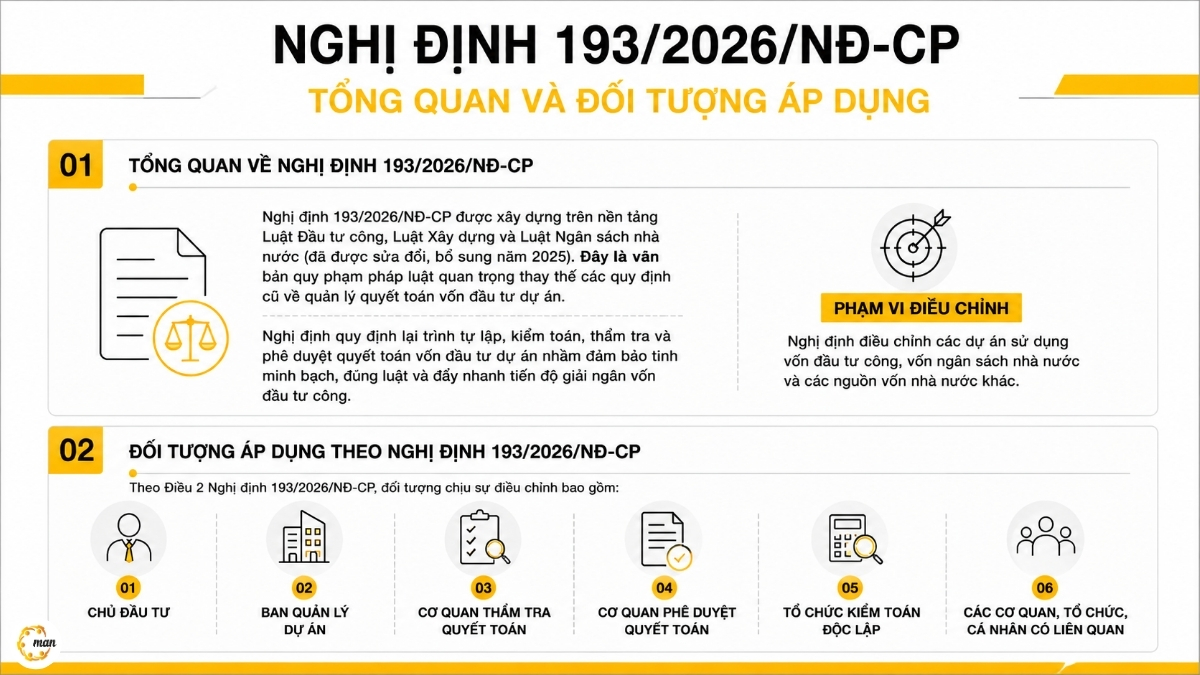
Nghị định được xây dựng căn cứ Luật Tổ chức Chính phủ 2025, Luật Xây dựng 2025, Luật Ngân sách nhà nước 2025, Luật Đầu tư công 2024 (sửa đổi, bổ sung 2025), Luật Đất đai 2024, Luật Đấu thầu 2023 (sửa đổi, bổ sung) và một số luật liên quan khác. Đây là văn bản quy định lại toàn bộ trình tự lập, kiểm toán, thẩm tra và phê duyệt quyết toán vốn đầu tư dự án nhằm đảm bảo tính minh bạch, đúng pháp luật, đồng thời rút ngắn thời gian xử lý hồ sơ so với quy định trước đây.
Phạm vi điều chỉnh và đối tượng áp dụng
Phạm vi điều chỉnh
Theo Điều 1, Nghị định quy định việc quyết toán vốn đầu tư đối với:
- Dự án đầu tư, nhiệm vụ chuẩn bị đầu tư, chuẩn bị dự án, nhiệm vụ quy hoạch sử dụng vốn đầu tư công, chi thường xuyên từ ngân sách nhà nước, hoặc vốn ngân sách nhà nước khác không thuộc phạm vi điều chỉnh của pháp luật về đầu tư công, sau khi hoàn thành hoặc dừng thực hiện
- Dự án, công trình, hạng mục công trình sử dụng một phần hoặc toàn bộ các nguồn vốn nêu trên – thực hiện thống nhất theo Nghị định này, trừ dự án có quy định riêng của Chính phủ, Thủ tướng Chính phủ
- Dự án sử dụng nguồn hỗ trợ phát triển chính thức (ODA) và vốn vay ưu đãi: áp dụng theo điều ước quốc tế, nghị định và thông tư hướng dẫn riêng; nếu không có quy định riêng thì áp dụng Nghị định này
Riêng dự án thuộc danh mục bí mật nhà nước do Bộ Quốc phòng, Bộ Công an thực hiện và dự án đầu tư của cơ quan đại diện Việt Nam ở nước ngoài: Bộ trưởng Bộ Quốc phòng, Bộ trưởng Bộ Công an, Bộ trưởng Bộ Ngoại giao quy định việc lập, thẩm tra, phê duyệt quyết toán phù hợp với yêu cầu đặc thù quản lý ngành.
Đối tượng áp dụng
Theo Điều 2, Nghị định áp dụng đối với cơ quan, tổ chức, cá nhân có liên quan đến quyết toán vốn đầu tư dự án thuộc phạm vi điều chỉnh nêu trên sau khi dự án hoàn thành hoặc dừng thực hiện – bao gồm trong thực tế: chủ đầu tư, ban quản lý dự án, cơ quan chủ trì thẩm tra quyết toán, người có thẩm quyền phê duyệt quyết toán, tổ chức kiểm toán độc lập, nhà thầu và các cơ quan tài chính các cấp.
Một số khái niệm quan trọng
Theo Điều 3, hai khái niệm cần lưu ý:
- Vốn ngân sách nhà nước khác không thuộc phạm vi điều chỉnh của pháp luật về đầu tư công: là vốn ngân sách nhà nước sử dụng cho các nhiệm vụ chi theo khoản 5 Điều 9, điểm b, điểm c khoản 1 Điều 37 và điểm b, điểm d khoản 1 Điều 39 Luật Ngân sách nhà nước
- Chi phí hợp pháp: là toàn bộ khoản chi đã thực hiện trong phạm vi dự án, dự toán được duyệt và hợp đồng đã ký kết phù hợp quy định pháp luật, kể cả phần điều chỉnh, bổ sung được duyệt đúng thẩm quyền
Vốn đầu tư được quyết toán
Theo Điều 4, vốn đầu tư được quyết toán là toàn bộ chi phí hợp pháp đã thực hiện (bao gồm cả chi phí thanh toán hợp đồng bảo hiểm, phí, lệ phí, chi phí thẩm tra, phê duyệt quyết toán) trong quá trình đầu tư để đưa dự án vào khai thác, sử dụng hoặc dừng thực hiện theo văn bản cho phép dừng của người có thẩm quyền quyết định đầu tư. Chi phí đầu tư được quyết toán phải nằm trong giới hạn tổng mức đầu tư được duyệt hoặc được điều chỉnh, bổ sung đúng quy định.
Quyết toán dự án thành phần, tiểu dự án, công trình độc lập
Theo Điều 5, nếu văn bản phê duyệt chủ trương đầu tư đã phân chia dự án thành phần, tiểu dự án độc lập (có thể vận hành, khai thác độc lập hoặc phân kỳ đầu tư) và có quyết định đầu tư riêng biệt, thì mỗi dự án thành phần/tiểu dự án thực hiện báo cáo, thẩm tra và phê duyệt quyết toán như một dự án độc lập – không phải thẩm tra, phê duyệt lại khi tổng hợp vào báo cáo quyết toán toàn dự án, trừ khi người phê duyệt quyết toán toàn dự án yêu cầu.
Đối với công trình, hạng mục công trình độc lập hoàn thành đưa vào sử dụng trước khi toàn dự án hoàn thành: chủ đầu tư có thể báo cáo người có thẩm quyền cho phép quyết toán riêng; giá trị quyết toán của công trình bao gồm chi phí xây dựng, chi phí thiết bị, chi phí tư vấn và chi phí khác liên quan trực tiếp, sau đó được tổng hợp vào báo cáo quyết toán toàn dự án.
Đối với chi phí bồi thường, hỗ trợ, tái định cư, nếu được tách thành dự án độc lập thì lập, thẩm tra, phê duyệt quyết toán riêng theo Điều 5 khoản 3; nếu không tách riêng thì đơn vị thực hiện bồi thường báo cáo quyết toán trình Chủ tịch UBND cùng cấp phê duyệt và gửi kết quả để tổng hợp vào báo cáo quyết toán toàn dự án. Nội dung này thường phát sinh song song với công tác kiểm toán chi phí đầu tư xây dựng của dự án.
Báo cáo quyết toán và hồ sơ trình thẩm tra
Nội dung báo cáo quyết toán
Theo Điều 6, báo cáo quyết toán phải xác định đầy đủ, chính xác:
- Chi tiết vốn thực hiện đầu tư dự án
- Tổng chi phí đầu tư đề nghị quyết toán
- Chi phí thiệt hại trong quá trình đầu tư
- Chi phí được phép không tính vào giá trị tài sản
- Giá trị tài sản hình thành
Bộ trưởng Bộ Tài chính ban hành hệ thống mẫu biểu sử dụng trong công tác quyết toán và hướng dẫn các nội dung liên quan.
Hồ sơ trình thẩm tra phê duyệt quyết toán
Theo Điều 7, chủ đầu tư gửi 01 bộ hồ sơ đến người có thẩm quyền phê duyệt quyết toán và 01 bộ hồ sơ đến cơ quan chủ trì thẩm tra quyết toán (trực tiếp, qua bưu chính công ích, qua thuê dịch vụ hoặc qua hệ thống quản lý văn bản điện tử). Nếu người có thẩm quyền phê duyệt đồng thời là thủ trưởng cơ quan chủ trì thẩm tra, chủ đầu tư chỉ cần gửi 01 bộ hồ sơ. Hồ sơ (bản chính, bản sao công chứng/chứng thực hoặc bản điện tử hợp lệ) bao gồm:
- Tờ trình đề nghị phê duyệt quyết toán vốn đầu tư dự án (nêu rõ nội dung thống nhất/không thống nhất với kiểm toán độc lập, và việc chấp hành kết luận của thanh tra, kiểm toán nhà nước nếu có)
- Mẫu biểu báo cáo quyết toán theo Điều 6
- Các văn bản pháp lý của dự án
- Hồ sơ quyết toán chi phí toàn bộ dự án, gồm hồ sơ quyết toán từng hợp đồng: hợp đồng và phụ lục bổ sung, biên bản nghiệm thu khối lượng theo giai đoạn và toàn bộ hợp đồng, bảng tính giá trị quyết toán hợp đồng (quyết toán A-B theo Mẫu số 01/QTDA), văn bản thanh lý hợp đồng (nếu đủ điều kiện)
- Biên bản nghiệm thu hoàn thành và văn bản bàn giao đưa vào khai thác, sử dụng (nếu có)
- Báo cáo kiểm toán của đơn vị kiểm toán độc lập (nếu có thuê kiểm toán) hoặc báo cáo/kết luận của Kiểm toán nhà nước, thanh tra, kiểm tra (nếu các cơ quan này đã thực hiện)
Với dự án quy hoạch, dự án chuẩn bị đầu tư hoặc dự án dừng thực hiện chưa có khối lượng thi công, lắp đặt thiết bị, hồ sơ được đơn giản hóa tương ứng nhưng vẫn phải có đầy đủ văn bản pháp lý và hồ sơ quyết toán chi phí. Nếu nhà thầu không hợp tác quyết toán hợp đồng sau 03 lần văn bản đề nghị (mỗi lần cách nhau tối thiểu 10 ngày) và 15 ngày kể từ lần thứ 3, chủ đầu tư được căn cứ hồ sơ thực tế để tự lập quyết toán A-B mà không cần chữ ký, con dấu của nhà thầu; nhà thầu không hợp tác phải chịu trách nhiệm về mọi tổn thất phát sinh.
Thẩm quyền phê duyệt và cơ quan chủ trì thẩm tra quyết toán
Thẩm quyền phê duyệt quyết toán
Theo Điều 8, thẩm quyền phê duyệt quyết toán được phân định như sau:
- Dự án quan trọng quốc gia do Thủ tướng Chính phủ quyết định đầu tư: người đứng đầu bộ, cơ quan trung ương, người đại diện theo pháp luật của tập đoàn/tổng công ty nhà nước, Chủ tịch UBND cấp tỉnh hoặc Chủ tịch UBND cấp xã phê duyệt quyết toán đối với dự án/dự án thành phần/tiểu dự án độc lập sử dụng vốn đầu tư công, chi thường xuyên hoặc vốn ngân sách khác giao đơn vị mình quản lý; chủ đầu tư tự phê duyệt quyết toán đối với phần dự án thành phần, tiểu dự án độc lập không sử dụng các nguồn vốn này
- Các dự án khác: người có thẩm quyền quyết định đầu tư dự án đồng thời là người có thẩm quyền phê duyệt quyết toán vốn đầu tư dự án
- Trong và sau quá trình kiện toàn tổ chức chính quyền địa phương hai cấp: dự án thuộc thẩm quyền cấp huyện (cũ) bàn giao cho cấp tỉnh quản lý thì Chủ tịch UBND cấp tỉnh phê duyệt quyết toán; nếu bàn giao cho cấp xã quản lý thì Chủ tịch UBND cấp xã phê duyệt quyết toán
Người có thẩm quyền phê duyệt quyết toán có thể được phân cấp hoặc ủy quyền theo quy định của pháp luật về xây dựng, tổ chức chính quyền địa phương và pháp luật liên quan.
Cơ quan chủ trì thẩm tra quyết toán
- Dự án thuộc thẩm quyền quyết định đầu tư của Chủ tịch UBND cấp tỉnh: Sở Tài chính chủ trì tổ chức thẩm tra
- Dự án thuộc thẩm quyền của Chủ tịch UBND cấp xã: phòng chuyên môn về tài chính (nơi có tổ chức phòng) hoặc công chức chuyên môn (nơi cấp xã không tổ chức phòng) chủ trì thẩm tra
- Các dự án khác: người có thẩm quyền phê duyệt quyết toán giao đơn vị có chức năng thuộc quyền quản lý chủ trì tổ chức thẩm tra trước khi phê duyệt
Khi cần thiết, có thể thành lập Tổ thẩm tra gồm đại diện có thẩm quyền của các đơn vị, cơ quan liên quan. Riêng với các nhiệm vụ, dự án đầu tư nền tảng số, hệ thống thông tin quy mô quốc gia/vùng theo Nghị quyết 193/2025/QH15 của Quốc hội về thí điểm cơ chế đặc biệt phát triển khoa học công nghệ: nếu Kiểm toán nhà nước hoặc cơ quan thanh tra đã phát hành báo cáo kiểm toán, kết luận thanh tra đủ nội dung theo Điều 11, chủ đầu tư được lập báo cáo quyết toán trình phê duyệt thẳng mà không cần thẩm tra trước.
Kiểm toán báo cáo quyết toán
Dự án bắt buộc kiểm toán báo cáo quyết toán
Theo Điều 9, các dự án sau phải kiểm toán báo cáo quyết toán trước khi trình cấp có thẩm quyền thẩm tra, phê duyệt:
- Dự án quan trọng quốc gia, dự án nhóm A (trừ dự án thuộc danh mục bí mật nhà nước) sử dụng vốn đầu tư công
- Dự án sử dụng chi thường xuyên từ ngân sách nhà nước, vốn ngân sách nhà nước khác không thuộc phạm vi điều chỉnh của pháp luật về đầu tư công
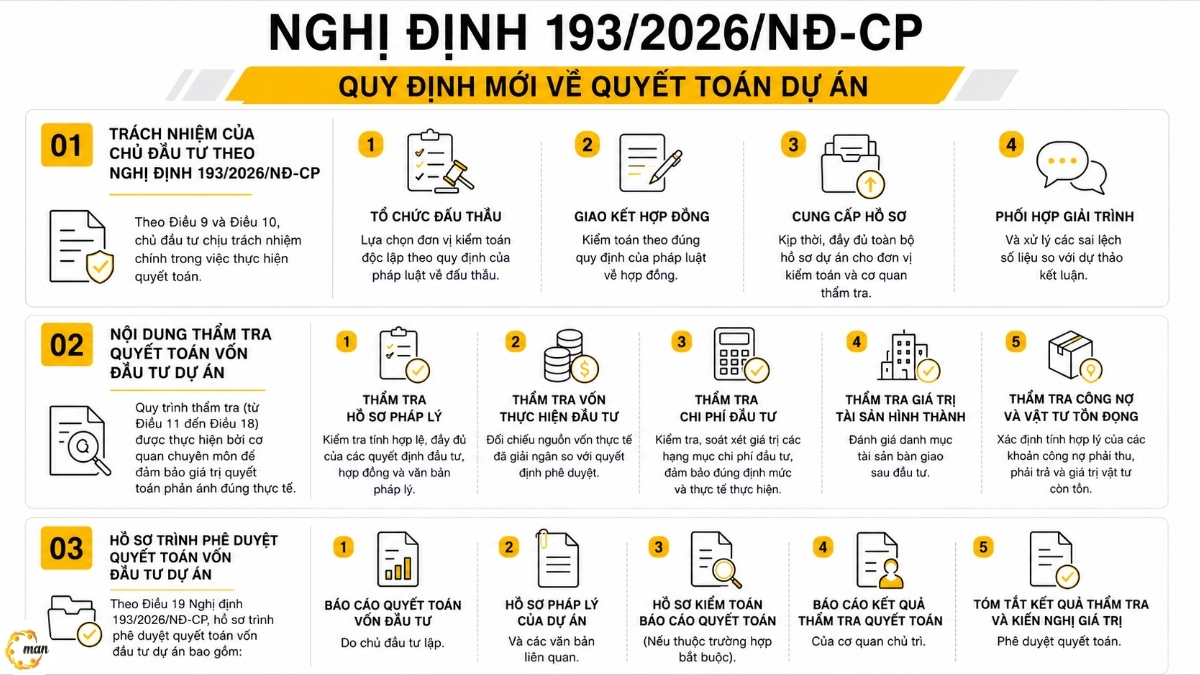
Chủ đầu tư có trách nhiệm tổ chức đấu thầu lựa chọn đơn vị kiểm toán độc lập đúng quy định pháp luật về đấu thầu – tham khảo thêm quy định tại Luật Đấu thầu 2023 và phân tích Luật số 90 sửa đổi trong lĩnh vực đấu thầu – và giao kết hợp đồng kiểm toán theo đúng quy định pháp luật về hợp đồng.
Trường hợp đã có kết luận kiểm toán, thanh tra
Đây là điểm cải cách đáng chú ý nhất của Nghị định 193/2026/NĐ-CP so với quy định trước đây (Điều 9, Điều 10): nếu Kiểm toán nhà nước hoặc cơ quan thanh tra đã thực hiện kiểm toán, thanh tra và phát hành báo cáo kiểm toán, kết luận thanh tra có đủ nội dung theo Điều 11, cơ quan chủ trì thẩm tra quyết toán sử dụng trực tiếp kết quả đó làm căn cứ thẩm tra mà không phải thuê kiểm toán độc lập. Nếu báo cáo kiểm toán, kết luận thanh tra chưa đủ nội dung theo Điều 11, chủ đầu tư xác định phạm vi kiểm toán bổ sung và lựa chọn kiểm toán độc lập thực hiện phần còn thiếu khi cần thiết.
| Tiêu chí | Trước đây | Nghị định 193/2026/NĐ-CP |
| Dự án đã có báo cáo kiểm toán/kết luận thanh tra đầy đủ nội dung | Vẫn thực hiện thẩm tra đầy đủ như dự án chưa kiểm toán | Không phải thẩm tra lại; dùng thẳng làm căn cứ phê duyệt |
| Chi phí thẩm tra, phê duyệt cho trường hợp này | Tính đủ 100% theo định mức | Chỉ bằng 50% mức tính theo Điều 20 |
Nội dung thẩm tra quyết toán vốn đầu tư dự án
Cơ quan chủ trì thẩm tra thực hiện theo Điều 12 đến Điều 17, gồm các nội dung chính:
- Thẩm tra hồ sơ pháp lý: trình tự lập, duyệt văn bản, thẩm quyền phê duyệt; việc chấp hành trình tự đầu tư, lựa chọn nhà thầu và hợp đồng
- Thẩm tra vốn thực hiện đầu tư: so sánh cơ cấu vốn thực hiện với cơ cấu vốn trong tổng mức đầu tư được duyệt; đối chiếu số liệu giải ngân hằng năm; kiểm tra việc điều chỉnh tăng, giảm vốn đã được cấp có thẩm quyền cho phép
- Thẩm tra chi phí đầu tư: kiểm tra tính tuân thủ hợp đồng, quyết định phê duyệt kết quả lựa chọn nhà thầu; đối chiếu khối lượng, đơn giá trong quyết toán A-B với biên bản nghiệm thu và hợp đồng
- Thẩm tra chi phí đầu tư không tính vào giá trị tài sản: chi phí thiệt hại bất khả kháng, chi phí đào tạo/nâng cao năng lực, chi phí dở dang không hình thành tài sản…
- Thẩm tra giá trị tài sản hình thành: xác định giá trị tài sản là kết quả của dự án, công trình hoặc hạng mục công trình độc lập, theo pháp luật về quản lý, sử dụng tài sản công
- Thẩm tra tình hình công nợ, vật tư, thiết bị tồn đọng: xác định từng khoản phải thu, phải trả theo đúng đối tượng; kiểm tra giá trị vật tư, vật liệu, thiết bị tồn đọng và kiến nghị phương án xử lý
Trường hợp dự án đã được kiểm toán độc lập hoặc Kiểm toán nhà nước, thanh tra thực hiện, cơ quan chủ trì thẩm tra đối chiếu nội dung báo cáo kiểm toán/kết luận thanh tra với báo cáo quyết toán của chủ đầu tư để xác định việc tuân thủ pháp luật, thay vì thẩm tra lại từ đầu toàn bộ hồ sơ.
Hồ sơ trình phê duyệt quyết toán
Cần phân biệt rõ với hồ sơ ở Điều 7 (chủ đầu tư nộp để thẩm tra): theo Điều 19, sau khi hoàn tất thẩm tra, cơ quan chủ trì thẩm tra quyết toán mới là bên lập và gửi hồ sơ trình phê duyệt đến người có thẩm quyền, gồm:
- Báo cáo kết quả thẩm tra quyết toán (khái quát toàn bộ dự án, tóm tắt kết quả thẩm tra theo trình tự quy định, kiến nghị giá trị phê duyệt quyết toán, kiến nghị xử lý các tồn tại về vốn, tài sản, công nợ, vật tư, thiết bị tồn đọng)
- Dự thảo quyết định phê duyệt quyết toán (dự án, dự án thành phần, tiểu dự án độc lập, công trình, hạng mục công trình)
- Hồ sơ thẩm tra quyết toán của cơ quan chủ trì thẩm tra, khi người có thẩm quyền phê duyệt yêu cầu
Quyết định phê duyệt quyết toán sau đó được gửi cho chủ đầu tư, cơ quan quản lý cấp trên của chủ đầu tư, cơ quan thanh toán, người có thẩm quyền quyết định đầu tư dự án, cơ quan chủ trì thẩm tra và gửi Thủ tướng Chính phủ, Bộ Tài chính đối với dự án quan trọng quốc gia hoặc dự án do Thủ tướng quyết định đầu tư.
Chi phí kiểm toán độc lập và chi phí thẩm tra, phê duyệt quyết toán
Theo Điều 20, chi phí kiểm toán độc lập và chi phí thẩm tra, phê duyệt quyết toán thuộc chi phí khác trong tổng mức đầu tư (hoặc điều chỉnh) của dự án, được xác định theo tỷ lệ định mức trên giá trị cần kiểm toán/giá trị đề nghị quyết toán, cộng thuế giá trị gia tăng:
| Giá trị (tỷ đồng) | ≤ 5 | 10 | 50 | 100 | 500 | 1.000 | ≥ 10.000 |
| Tỷ lệ chi phí kiểm toán độc lập (%) | 0,960 | 0,645 | 0,450 | 0,345 | 0,195 | 0,129 | 0,069 |
| Tỷ lệ chi phí thẩm tra, phê duyệt (%) | 0,570 | 0,390 | 0,285 | 0,225 | 0,135 | 0,090 | 0,048 |
Với giá trị nằm giữa hai mốc trong bảng, tỷ lệ định mức được nội suy theo công thức quy định tại điểm a khoản 1 Điều 20. Một số lưu ý quan trọng khác:
- Chi phí kiểm toán độc lập tối thiểu 1 triệu đồng, chi phí thẩm tra/phê duyệt tối thiểu 500 nghìn đồng (đều cộng thuế GTGT)
- Nếu chi phí thiết bị chiếm từ 50% trở lên giá trị cần thuê kiểm toán hoặc giá trị quyết toán: chi phí kiểm toán và thẩm tra chỉ tính bằng 70% mức theo bảng trên
- Riêng chi phí bồi thường, hỗ trợ, tái định cư: định mức chi phí kiểm toán độc lập, thẩm tra, phê duyệt chỉ bằng 50% mức theo bảng, áp dụng riêng cho phần chi phí bồi thường
- Dự án đã được kiểm toán độc lập hoặc Kiểm toán nhà nước, thanh tra thực hiện đầy đủ nội dung theo Điều 11: chi phí thẩm tra, phê duyệt quyết toán chỉ bằng 50% mức tính theo bảng trên
Việc xác định đúng chi phí kiểm toán cũng là nội dung doanh nghiệp cần lưu ý khi lập dự toán, tránh phát sinh vướng mắc về sau khi xuất toán chi phí xây dựng trong quá trình quyết toán.
Thời gian lập, thẩm tra, phê duyệt quyết toán
Theo Điều 21, thời gian tối đa cho từng khâu được quy định cụ thể theo nhóm dự án:
| Nội dung | Quan trọng quốc gia | Nhóm A | Nhóm B | Nhóm C |
| Chủ đầu tư lập hồ sơ quyết toán trình phê duyệt | 09 tháng | 09 tháng | 06 tháng | 04 tháng |
| Thẩm tra quyết toán | 04 tháng | 04 tháng | 2,5 tháng | 02 tháng |
| Phê duyệt quyết toán | 15 ngày | 15 ngày | 10 ngày | 07 ngày |
Thời gian lập hồ sơ được tính từ ngày dự án/công trình hoàn thành, bàn giao đưa vào khai thác (hoặc ngày văn bản cho phép dừng thực hiện có hiệu lực) đến ngày chủ đầu tư nộp đủ hồ sơ cho cơ quan chủ trì thẩm tra. Thời gian thẩm tra tính từ ngày nhận đủ hồ sơ đến ngày trình người có thẩm quyền phê duyệt; thời gian phê duyệt tính từ ngày nhận đủ hồ sơ trình duyệt đến ngày ban hành quyết định phê duyệt quyết toán.
Kiểm tra, xử lý vi phạm
Theo Điều 23, cơ quan chủ quản, cơ quan cấp trên của chủ đầu tư và cơ quan tài chính các cấp định kỳ hoặc đột xuất kiểm tra tình hình thực hiện công tác quyết toán vốn đầu tư dự án thuộc phạm vi quản lý; Bộ Tài chính kiểm tra tình hình thực hiện trên phạm vi cả nước. Trường hợp phát hiện sai sót, vi phạm, cơ quan kiểm tra xử lý theo thẩm quyền hoặc kiến nghị cơ quan có thẩm quyền xử lý.
Theo Điều 24, cơ quan, tổ chức, cá nhân có hành vi vi phạm quy định về quyết toán vốn đầu tư dự án bị xử phạt theo quy định pháp luật; tùy theo mức độ vi phạm, có thể bị xử lý kỷ luật, xử phạt vi phạm hành chính hoặc truy cứu trách nhiệm hình sự.
Trách nhiệm của các cơ quan liên quan
- Bộ Tài chính: giúp Chính phủ thống nhất quản lý nhà nước về quyết toán vốn đầu tư dự án; ban hành hệ thống mẫu biểu, hướng dẫn thực hiện Nghị định
- Cơ quan tài chính các cấp: hướng dẫn, kiểm tra việc thực hiện quy định về quyết toán trong phạm vi quản lý
- Cơ quan chủ trì thẩm tra quyết toán: hướng dẫn, kiểm tra chủ đầu tư thực hiện quyết toán kịp thời, đầy đủ; chịu trách nhiệm về kết quả thẩm tra trên cơ sở hồ sơ chủ đầu tư cung cấp; không chịu trách nhiệm về tính chính xác của khối lượng, đơn giá đã được cấp có thẩm quyền phê duyệt hoặc trúng thầu
- Cơ quan thanh toán: xác nhận, đối chiếu số liệu giải ngân; thực hiện thanh toán chi phí thẩm tra, phê duyệt theo đề nghị của chủ đầu tư và cơ quan chủ trì thẩm tra
- Chủ đầu tư, ban quản lý dự án: lập, quản lý hồ sơ quyết toán đúng thời hạn; chịu trách nhiệm trước pháp luật về tính chính xác, hợp pháp của hồ sơ và số liệu đề nghị quyết toán; thu hồi nộp ngân sách số vốn thanh toán thừa (nếu có)
- Nhà thầu: lập hồ sơ quyết toán hợp đồng đúng quy định; phối hợp xử lý dứt điểm các vấn đề còn tồn tại theo hợp đồng đã ký; hoàn trả số vốn đã giải ngân sai chế độ (nếu có)
Xử lý chuyển tiếp
Theo Điều 29, hai trường hợp chuyển tiếp cần lưu ý:
- Dự án, dự án thành phần, tiểu dự án, công trình, hạng mục công trình độc lập đã nộp hồ sơ quyết toán về cơ quan chủ trì thẩm tra và các hợp đồng kiểm toán độc lập đã ký trước thời điểm Nghị định 193/2026/NĐ-CP có hiệu lực (01/7/2026): tiếp tục thực hiện theo quy định tại Nghị định 254/2025/NĐ-CP về quản lý, thanh toán, quyết toán dự án sử dụng vốn đầu tư công – không áp dụng Nghị định 193/2026/NĐ-CP cho các hồ sơ này
- Quyết toán A-B đã được chủ đầu tư và nhà thầu ký trước ngày Nghị định có hiệu lực: không phải lập lại, ký lại theo mẫu mới
Nói cách khác, mốc quyết định không phải là ngày dự án hoàn thành mà là ngày hồ sơ quyết toán đã được nộp và hợp đồng kiểm toán đã được ký kết. Dự án hoàn thành trước 01/7/2026 nhưng đến thời điểm đó vẫn chưa nộp hồ sơ quyết toán/chưa ký hợp đồng kiểm toán thì áp dụng toàn bộ theo Nghị định 193/2026/NĐ-CP.
Câu hỏi thường gặp về Nghị định 193/2026/NĐ-CP
Nghị định 193/2026/NĐ-CP có hiệu lực từ khi nào?
Nghị định được ban hành ngày 01/6/2026 và có hiệu lực thi hành từ ngày 01/7/2026 trên phạm vi cả nước.
Những dự án nào bắt buộc kiểm toán trước khi quyết toán?
Theo Điều 9, gồm dự án quan trọng quốc gia, dự án nhóm A (trừ dự án thuộc danh mục bí mật nhà nước) sử dụng vốn đầu tư công, và dự án sử dụng chi thường xuyên hoặc vốn ngân sách nhà nước khác không thuộc phạm vi điều chỉnh của pháp luật về đầu tư công.
Dự án đã có kết luận kiểm toán, thanh tra thì có phải thẩm tra lại không?
Không, nếu báo cáo kiểm toán hoặc kết luận thanh tra đã đủ nội dung theo Điều 11, cơ quan chủ trì thẩm tra sử dụng trực tiếp làm căn cứ phê duyệt mà không phải thẩm tra lại, và chi phí thẩm tra, phê duyệt trong trường hợp này chỉ bằng 50% mức thông thường.
Ai có thẩm quyền phê duyệt quyết toán vốn đầu tư dự án?
Theo Điều 8, với dự án do Thủ tướng Chính phủ quyết định đầu tư, thẩm quyền thuộc người đứng đầu bộ/cơ quan trung ương, Chủ tịch UBND cấp tỉnh hoặc cấp xã tùy đơn vị quản lý; với các dự án khác, người có thẩm quyền quyết định đầu tư đồng thời là người có thẩm quyền phê duyệt quyết toán.
Hồ sơ trình phê duyệt quyết toán khác gì với hồ sơ trình thẩm tra?
Hồ sơ trình thẩm tra (Điều 7) do chủ đầu tư lập và gửi cơ quan chủ trì thẩm tra. Hồ sơ trình phê duyệt (Điều 19) do chính cơ quan chủ trì thẩm tra lập sau khi hoàn tất thẩm tra, gồm báo cáo kết quả thẩm tra, dự thảo quyết định phê duyệt và hồ sơ thẩm tra khi được yêu cầu, để gửi người có thẩm quyền phê duyệt.
Dự án hoàn thành trước ngày 01/7/2026 nhưng chưa quyết toán thì áp dụng nghị định nào?
Theo Điều 29, nếu hồ sơ quyết toán đã nộp về cơ quan chủ trì thẩm tra và hợp đồng kiểm toán độc lập đã ký trước 01/7/2026 thì tiếp tục áp dụng Nghị định 254/2025/NĐ-CP. Nếu chưa nộp hồ sơ hoặc chưa ký hợp đồng kiểm toán tại thời điểm đó thì áp dụng Nghị định 193/2026/NĐ-CP.
Kết luận
Nghị định 193/2026/NĐ-CP tạo ra một quy trình quyết toán vốn đầu tư dự án rõ ràng, minh bạch hơn – đặc biệt với cơ chế công nhận trực tiếp kết quả kiểm toán, thanh tra đã có sẵn, giúp rút ngắn đáng kể thời gian xử lý cho cả chủ đầu tư lẫn cơ quan thẩm tra. Doanh nghiệp cần rà soát kỹ thời điểm nộp hồ sơ và ký hợp đồng kiểm toán để xác định đúng văn bản áp dụng (193/2026 hay 254/2025), đồng thời chuẩn bị đầy đủ hồ sơ theo đúng Điều 7 và Điều 19 để tránh kéo dài thời gian phê duyệt. Nếu cần hỗ trợ lựa chọn đơn vị kiểm toán độc lập hoặc chuẩn bị hồ sơ quyết toán, doanh nghiệp có thể tham khảo thêm dịch vụ thẩm tra quyết toán vốn đầu tư dự án hoàn thành và đánh giá năng lực nhà thầu của MAN.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính