

Điều chỉnh đơn giá và giá hợp đồng xây dựng từ ngày 01/7/2026 thực hiện theo Điều 24 Nghị định 210/2026/NĐ-CP ngày 15/6/2026 của Chính phủ, văn bản thay thế Nghị định 37/2015/NĐ-CP. Với hợp đồng thuộc dự án đầu tư công, dự án PPP, khối lượng thực tế chỉ được tính theo đơn giá mới khi thay đổi trên 20% và đồng thời làm thay đổi trên 0,25% giá hợp đồng và 1% đơn giá. Việc điều chỉnh giá dùng phương pháp bù trừ trực tiếp hoặc hệ số điều chỉnh giá Pn theo Phụ lục của Nghị định.
Ai phải điều chỉnh đơn giá và giá hợp đồng xây dựng theo Nghị định 210
Nghị định 210/2026/NĐ-CP quy định chi tiết Luật Xây dựng số 135/2025/QH15 về hợp đồng xây dựng, có hiệu lực từ ngày 01/7/2026. Nghị định thay thế Nghị định 37/2015/NĐ-CP, Nghị định 50/2021/NĐ-CP và Điều 9 Nghị định 35/2023/NĐ-CP.
Điểm cần đọc kỹ là Điều 24 chia quy định thành hai tầng. Khoản 1 áp dụng chung: các bên tự thỏa thuận các trường hợp và phương pháp điều chỉnh đơn giá và giá hợp đồng xây dựng, phù hợp khoản 2, 3 Điều 84 Luật Xây dựng 2025. Khoản 2 chỉ áp dụng bắt buộc cho hợp đồng thuộc dự án đầu tư công, dự án PPP, với các ngưỡng và phương pháp cụ thể được trình bày bên dưới. Doanh nghiệp làm dự án vốn tư nhân vì vậy có thể tham khảo các ngưỡng này, nhưng không bắt buộc áp dụng.
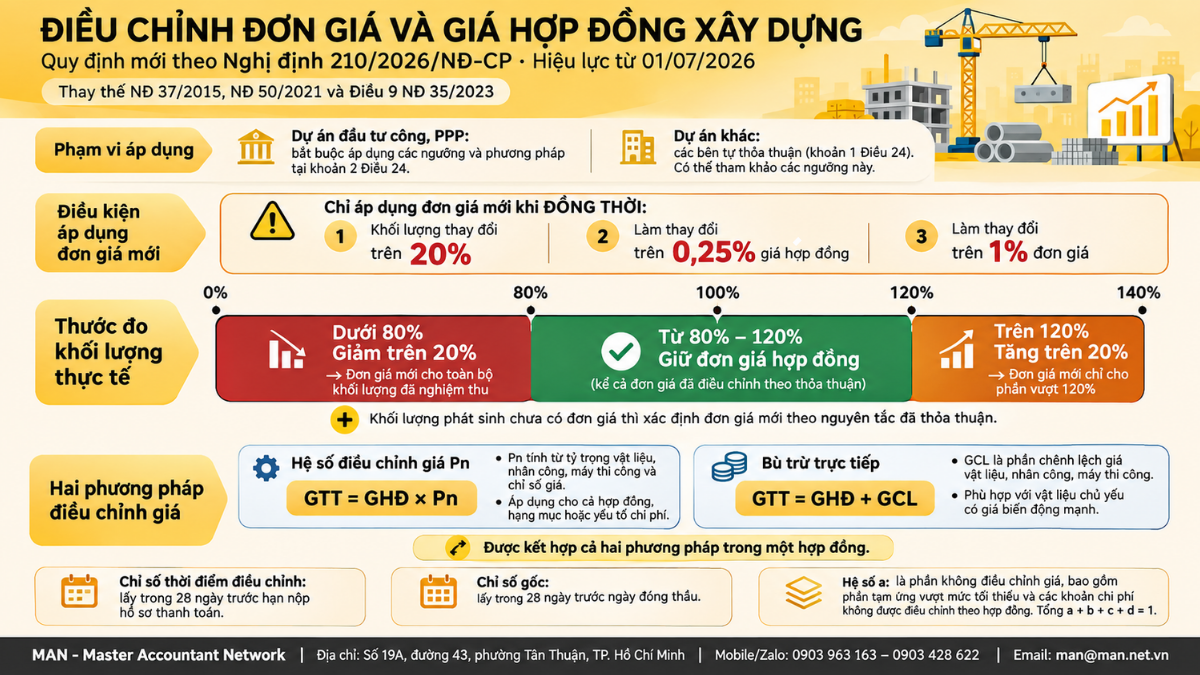
Khi nào được áp dụng đơn giá mới
Với hợp đồng dự án đầu tư công, dự án PPP, điểm b và c khoản 2 Điều 24 Nghị định 210/2026/NĐ-CP đặt ra ngưỡng 20% khối lượng kèm hai điều kiện đồng thời về giá trị. Các trường hợp được tổng hợp trong bảng sau.
| Tình huống khối lượng thực tế | Đơn giá áp dụng | Phần khối lượng được áp dụng |
| Tăng hoặc giảm không quá 20% so với hợp đồng | Đơn giá trong hợp đồng, kể cả đơn giá đã điều chỉnh theo thỏa thuận | Toàn bộ khối lượng thực tế |
| Tăng trên 20%, đồng thời làm thay đổi trên 0,25% giá hợp đồng và trên 1% đơn giá | Đơn giá mới theo nguyên tắc đã thỏa thuận | Chỉ phần khối lượng vượt quá 120% khối lượng hợp đồng |
| Giảm trên 20%, đồng thời làm thay đổi trên 0,25% giá hợp đồng và trên 1% đơn giá | Đơn giá mới theo nguyên tắc đã thỏa thuận | Toàn bộ khối lượng thực tế hoàn thành được nghiệm thu |
| Khối lượng phát sinh chưa có đơn giá | Đơn giá mới theo nguyên tắc đã thỏa thuận cho khối lượng phát sinh | Khối lượng phát sinh |
Nhiều bản tóm tắt, kể cả AI Overview, chỉ nêu ngưỡng 20% mà bỏ qua hai điều kiện 0,25% giá hợp đồng và 1% đơn giá. Thiếu hai điều kiện này, một hạng mục nhỏ biến động trên 20% có thể bị hiểu nhầm là đủ điều kiện xác định đơn giá mới. Khối lượng tăng chỉ tính đơn giá mới cho phần vượt 120%, còn khối lượng giảm lại áp dụng đơn giá mới cho toàn bộ phần đã thực hiện.
Ví dụ điều chỉnh đơn giá và giá hợp đồng xây dựng
Ví dụ sau chỉ để minh họa cách áp dụng. Giả sử hợp đồng ghi 1.000 m3 bê tông với đơn giá đã thỏa thuận, khối lượng thực tế nghiệm thu là 1.300 m3, tức tăng 30%, và mức thay đổi đáp ứng cả hai điều kiện 0,25% giá hợp đồng và 1% đơn giá. Khi đó, 1.200 m3 đầu tiên vẫn thanh toán theo đơn giá hợp đồng, chỉ 100 m3 vượt 120% được thanh toán theo đơn giá mới. Ngược lại, nếu khối lượng thực tế chỉ còn 700 m3, tức giảm 30%, đơn giá mới được áp dụng cho cả 700 m3.
Hai phương pháp điều chỉnh đơn giá và giá hợp đồng xây dựng
Điểm đ khoản 2 Điều 24 Nghị định 210/2026/NĐ-CP cho phép điều chỉnh đơn giá và giá hợp đồng xây dựng bằng phương pháp bù trừ trực tiếp, phương pháp hệ số điều chỉnh giá Pn, hoặc kết hợp cả hai trong một hợp đồng. Công thức chi tiết nằm tại Phụ lục ban hành kèm Nghị định.
Hai phương pháp được so sánh như sau:
| Tiêu chí | Hệ số điều chỉnh giá Pn | Bù trừ trực tiếp |
| Công thức | GTT = GHĐ × Pn | GTT = GHĐ + GCL |
| Cách tính | Pn tính từ tỷ trọng vật liệu, nhân công, máy thi công và chỉ số giá tại thời điểm điều chỉnh so với thời điểm gốc | GCL là chênh lệch giá vật liệu, nhân công, máy thi công giữa kỳ điều chỉnh và thời điểm gốc |
| Phạm vi | Cả hợp đồng, hạng mục, nhóm công tác hoặc yếu tố chi phí | Theo khối lượng hoàn thành được nghiệm thu từng kỳ |
| Phù hợp với | Hợp đồng dài, nhiều loại chi phí biến động theo chỉ số | Một số vật liệu chủ yếu có giá biến động mạnh |
Trong công thức Pn, hệ số cố định “a” thể hiện phần không điều chỉnh giá, gồm cả phần giá trị tương ứng với mức tạm ứng vượt mức tối thiểu; tổng các hệ số a, b, c, d phải bằng 1. Chỉ số giá tại thời điểm điều chỉnh xác định trong 28 ngày trước ngày hết hạn nộp hồ sơ thanh toán, còn chỉ số gốc xác định trong 28 ngày trước ngày đóng thầu. Nếu nhà thầu chậm tiến độ do lỗi chủ quan, bên giao thầu được chọn thời điểm áp dụng chỉ số theo nguyên tắc có lợi cho bên giao thầu.
Nguồn chỉ số giá được dùng
Nguồn giá, chỉ số giá dùng để điều chỉnh đơn giá và giá hợp đồng xây dựng phải được thỏa thuận trong hợp đồng, có thể gồm thông tin do Bộ Xây dựng, Bộ Tài chính, Ủy ban nhân dân cấp tỉnh công bố. Khi các nguồn công bố không có hoặc không phù hợp, bên giao thầu tổ chức xác định theo pháp luật về quản lý chi phí đầu tư xây dựng; với chi phí phát sinh ở nước ngoài, các bên có thể dùng nguồn của cơ quan có thẩm quyền nơi phát sinh chi phí.
Không cần ký phụ lục khi thanh toán giá trị điều chỉnh
Theo điểm g khoản 2 Điều 24 Nghị định 210/2026/NĐ-CP, việc quản lý và thanh toán giá trị điều chỉnh giá đã được thỏa thuận cụ thể trong hợp đồng không yêu cầu giao kết văn bản sửa đổi hợp đồng. Điều này giúp giảm thủ tục ở mỗi kỳ thanh toán.
Ngược lại, nếu điều chỉnh ngoài phạm vi đã thỏa thuận, chẳng hạn đổi phương pháp điều chỉnh hoặc nguồn chỉ số giá, các bên phải sửa đổi hợp đồng theo Điều 22. Với dự án đầu tư công, dự án PPP, bên nhận đề nghị sửa đổi phải trả lời trong 07 ngày làm việc. Theo Báo Đấu thầu, Nghị định cũng bổ sung các trường hợp điều chỉnh khi hoàn cảnh thay đổi cơ bản hoặc thay đổi phạm vi công việc, mở rộng so với Nghị định 37/2015/NĐ-CP. Việc lựa chọn nhà thầu cho khối lượng phát sinh không thỏa thuận được đơn giá thực hiện theo pháp luật về đấu thầu, được tổng hợp tại bài Luật Đấu thầu và các văn bản mới năm 2026.
Điều chỉnh đơn giá và giá hợp đồng xây dựng với hợp đồng ký trước 01/7/2026
Theo Điều 33 Nghị định 210/2026/NĐ-CP, hợp đồng xây dựng thuộc dự án đầu tư công, dự án PPP đã giao kết và đang thực hiện trước ngày 01/7/2026 tiếp tục áp dụng quy định cũ, trừ trường hợp tại khoản 7 Điều 95 Luật Xây dựng. Hợp đồng tại các dự án khác do các bên thỏa thuận áp dụng quy định mới; nếu không thỏa thuận được thì giữ quy định tại thời điểm giao kết.
Với gói thầu đầu tư công đang trong quá trình lựa chọn nhà thầu, Điều 33 phân biệt theo thời điểm: hồ sơ mời thầu chưa phát hành thì sửa theo Nghị định mới; đã phát hành thì phải thông báo cho nhà thầu nếu sửa; đã đóng thầu thì không sửa hồ sơ mời thầu mà thỏa thuận khi thương thảo hợp đồng. Các thay đổi quy định đấu thầu liên quan có tại bài Nghị định 349/2026/NĐ-CP.
Từ góc độ kiểm toán, MAN – Master Accountant Network lưu ý giá trị điều chỉnh đơn giá và giá hợp đồng xây dựng thường là khoản được rà soát kỹ khi kiểm toán quyết toán dự án hoàn thành: công thức, nguồn chỉ số, thời điểm lấy chỉ số và phần tạm ứng vượt mức tối thiểu cần được ghi rõ trong hợp đồng ngay từ đầu.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính