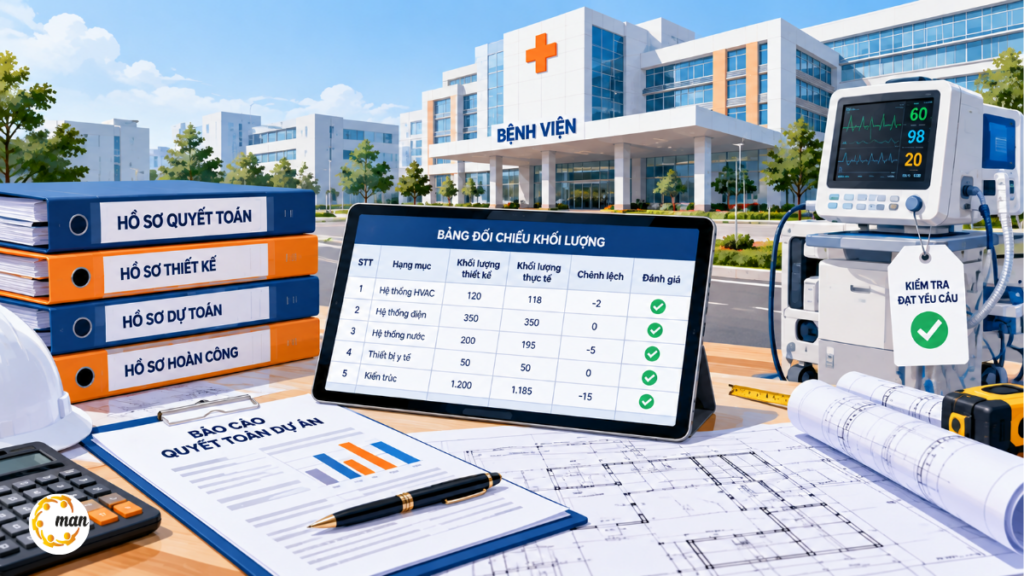
Kiểm toán công trình bệnh viện là việc kiểm tra, xác nhận tính hợp pháp, hợp lý của toàn bộ chi phí đầu tư xây dựng, cải tạo và mua sắm thiết bị y tế trước khi phê duyệt quyết toán. Từ ngày 01/7/2026, theo Điều 9 Nghị định 193/2026/NĐ-CP, dự án nhóm A dùng vốn đầu tư công và dự án dùng chi thường xuyên ngân sách nhà nước phải kiểm toán báo cáo quyết toán trước khi trình thẩm tra, phê duyệt.
Dự án bệnh viện có tỷ trọng thiết bị y tế lớn, hệ thống kỹ thuật chuyên dụng và thường cải tạo trong lúc vẫn khám chữa bệnh, nên rủi ro sai lệch chi phí cao hơn công trình dân dụng thông thường. Bài viết dành cho chủ đầu tư, ban quản lý dự án và bộ phận tài chính kế toán bệnh viện, tập trung vào phạm vi bắt buộc kiểm toán, những sai sót cơ quan kiểm toán đã chỉ ra, hồ sơ cần chuẩn bị và cách xác định chi phí.
Kiểm toán công trình bệnh viện là gì
Kiểm toán công trình bệnh viện là một dạng kiểm toán xây dựng áp dụng cho dự án đầu tư, cải tạo, sửa chữa cơ sở y tế, nhằm xác nhận giá trị quyết toán của chi phí xây dựng, thiết bị, quản lý dự án, tư vấn và chi phí khác. Báo cáo kiểm toán là một thành phần của hồ sơ quyết toán dự án hoàn thành.
Kiểm toán độc lập và Kiểm toán nhà nước
Một công trình bệnh viện có thể chịu hai lớp kiểm toán với mục đích khác nhau. Bảng sau phân biệt theo Nghị định 193/2026/NĐ-CP và thực tế các cuộc kiểm toán dự án y tế.
| Tiêu chí | Kiểm toán độc lập | Kiểm toán nhà nước |
| Ai thực hiện | Doanh nghiệp kiểm toán đủ điều kiện, chủ đầu tư lựa chọn qua đấu thầu (khoản 1, 2 Điều 9) | Kiểm toán nhà nước theo kế hoạch hoặc chuyên đề |
| Mục đích | Xác nhận báo cáo quyết toán để trình thẩm tra, phê duyệt | Đánh giá tuân thủ, hiệu quả, kiến nghị xử lý tài chính và trách nhiệm |
| Chi phí | Tính trong chi phí dự án theo Điều 20 | Không thu phí của chủ đầu tư |
| Quan hệ | Không phải thuê nếu Kiểm toán nhà nước đã kiểm toán đủ nội dung Điều 11 (điểm a khoản 3) | Kết quả được cơ quan thẩm tra sử dụng làm căn cứ |
Nếu Kiểm toán nhà nước ra quyết định kiểm toán khi nhà thầu kiểm toán độc lập đang thực hiện hợp đồng, nhà thầu vẫn tiếp tục thực hiện theo nội dung hợp đồng đã ký, theo điểm c khoản 3 Điều 9.
Khi nào công trình bệnh viện phải kiểm toán
Theo khoản 1 Điều 9 Nghị định 193/2026/NĐ-CP, phải kiểm toán báo cáo quyết toán với dự án quan trọng quốc gia, dự án nhóm A sử dụng vốn đầu tư công (trừ dự án thuộc danh mục bí mật nhà nước), dự án sử dụng chi thường xuyên ngân sách nhà nước và dự án sử dụng vốn ngân sách khác ngoài phạm vi Luật Đầu tư công. Chủ đầu tư lựa chọn nhà thầu kiểm toán theo pháp luật về đấu thầu.
Với bệnh viện công, quy định này tạo ra hai nhóm cần lưu ý. Dự án xây mới quy mô lớn thuộc nhóm A dùng vốn đầu tư công đương nhiên phải kiểm toán. Còn các công trình cải tạo, sửa chữa khoa phòng, nhà điều trị dùng nguồn chi thường xuyên cũng thuộc diện kiểm toán, dù quy mô nhỏ. Ví dụ thực tế là Bệnh viện Thống Nhất mời thầu gói TV-07/A6C5 kiểm toán độc lập thuộc công trình sửa chữa nhà A6 và C5 vào tháng 7/2026, theo thư mời của bệnh viện.
Điều 9 không nêu dự án nhóm B, C sử dụng vốn đầu tư công trong danh sách bắt buộc. Đây là điểm khác so với quy định trước đây áp dụng ngưỡng tổng mức đầu tư, vì vậy các tài liệu cũ cần được đối chiếu lại. Phân tích chi tiết phạm vi bắt buộc có tại bài dự án nào phải kiểm toán độc lập; nhóm B, C vẫn có thể thuê kiểm toán khi chủ đầu tư hoặc người phê duyệt thấy cần [cần kiểm chứng cơ chế quyết định với nhóm B, C].
Đặc thù khi kiểm toán dự án bệnh viện
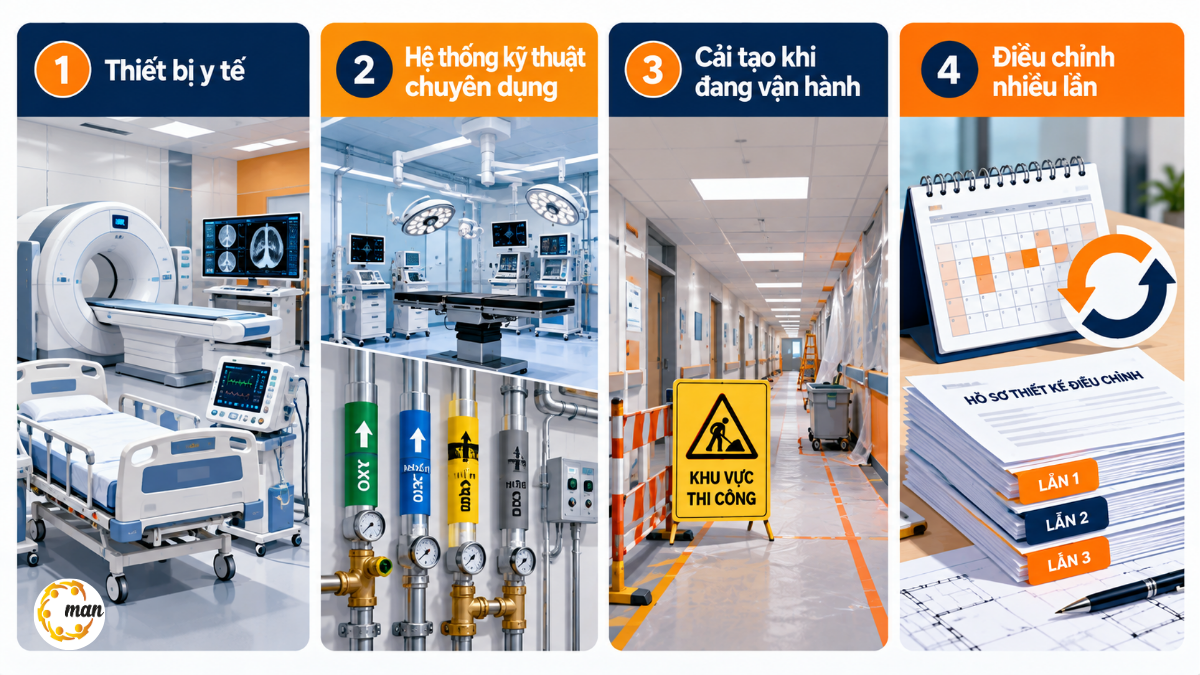
So với công trình dân dụng, dự án bệnh viện có bốn đặc điểm khiến khối lượng công việc kiểm toán và rủi ro sai lệch tăng lên. Đơn vị kiểm toán thường phải phân bổ nguồn lực riêng cho từng nhóm sau:
- Thiết bị y tế chiếm tỷ trọng lớn, giá biến động, cấu hình đa dạng, cần đối chiếu báo giá, kết quả thẩm định giá, hợp đồng và hồ sơ nguồn gốc xuất xứ.
- Hệ thống kỹ thuật chuyên dụng như khí y tế, phòng mổ, phòng sạch, xử lý nước thải y tế, đòi hỏi kiểm tra cả khối lượng và yêu cầu kỹ thuật trong thiết kế, báo cáo đánh giá tác động môi trường.
- Cải tạo trong lúc bệnh viện vẫn vận hành, phát sinh nhiều công việc tháo dỡ, di dời, biện pháp thi công tạm, dễ thiếu căn cứ khối lượng.
- Thời gian thực hiện dài, nhiều lần điều chỉnh thiết kế, dự toán và kế hoạch vốn, ảnh hưởng đến giá hợp đồng và đơn giá phát sinh.
Vì vậy, hồ sơ thiết bị y tế và hồ sơ phát sinh thường là phần được kiểm tra kỹ nhất và cũng là nơi phát sinh nhiều kiến nghị giảm trừ nhất.
Sai sót Kiểm toán nhà nước phát hiện tại dự án bệnh viện
Kết luận của Kiểm toán nhà nước tại các dự án bệnh viện công bố công khai cho thấy sai sót không chỉ nằm ở khối lượng mà còn ở khâu chuẩn bị dự án và thẩm quyền. Bảng sau tổng hợp một số phát hiện tiêu biểu theo báo chí.
| Dự án | Phát hiện chính | Nguồn |
| Bệnh viện Chấn thương chỉnh hình Trung ương Cần Thơ (950 tỉ đồng) | Giá thiết bị y tế không kèm báo giá, chưa tính dự phòng; khối lượng tính sai; đơn giá phát sinh chưa thỏa thuận trước khi thi công; chậm 29,5 tháng; nghiệm thu thanh toán sai khối lượng hơn 1,14 tỉ đồng | Thanh Niên, 05/8/2025 |
| Bệnh viện Nội tiết Trung ương TP.HCM (1.000 tỉ đồng) | Phê duyệt chủ trương trước khi có quy hoạch; hồ sơ chi phí chưa đầy đủ; thẩm định tổng mức đầu tư không đúng thẩm quyền | Thanh Niên, 05/8/2025 |
| Bệnh viện Phụ sản Trung ương cơ sở 2 (hơn 600 tỉ đồng) | Thiết kế thiếu bể kỵ khí theo báo cáo đánh giá tác động môi trường; giao chủ đầu tư không đúng; chậm 3 năm | Thanh Niên, 05/8/2025 |
| Bệnh viện Ung bướu TP.HCM cơ sở 2 và Bệnh viện Nhi đồng TP.HCM | Kiến nghị giảm thanh toán 71.632 triệu đồng và xem xét hồ sơ nghiệm thu thanh toán 19.872 triệu đồng; chưa thương thảo lại giá hợp đồng tư vấn quản lý dự án; chưa xác định chi phí thiết kế của nhà thầu nước ngoài ảnh hưởng nghĩa vụ thuế nhà thầu | Tài chính Doanh nghiệp, 16/02/2023 |
Điểm chung là nhiều sai sót có thể nhận diện từ hồ sơ trước khi quyết toán: báo giá thiết bị, thỏa thuận đơn giá phát sinh, thẩm quyền thẩm định và tính phù hợp giữa thiết kế với báo cáo môi trường. Chi tiết các kết luận có tại bài của Báo Thanh Niên và Tạp chí Tài chính Doanh nghiệp. Những khoản không đủ căn cứ thường bị xuất toán chi phí xây dựng ở khâu thẩm tra.
Hồ sơ kiểm toán công trình bệnh viện
Hồ sơ trình quyết toán theo Điều 7 Nghị định 193/2026/NĐ-CP gồm văn bản đề nghị, báo cáo quyết toán, văn bản pháp lý, hồ sơ quyết toán từng hợp đồng, biên bản nghiệm thu và báo cáo kiểm toán hoặc kết luận thanh tra. Danh mục chung có tại bài hồ sơ quyết toán công trình. Với dự án bệnh viện, đơn vị kiểm toán thường yêu cầu thêm các nhóm tài liệu sau:
- Hồ sơ thiết bị y tế: dự toán mua sắm, báo giá, chứng thư thẩm định giá, hợp đồng, chứng nhận xuất xứ và chất lượng, biên bản lắp đặt, chạy thử, đào tạo, bàn giao.
- Hồ sơ phát sinh: văn bản chấp thuận thay đổi thiết kế, thỏa thuận đơn giá mới trước khi thi công, nhật ký thi công vùng cải tạo.
- Hồ sơ hệ thống kỹ thuật đặc thù: kết quả thử nghiệm hệ thống khí y tế, phòng sạch, xử lý nước thải; văn bản liên quan báo cáo đánh giá tác động môi trường.
- Hồ sơ vốn: kế hoạch vốn từng năm, nguồn vốn đầu tư công, chi thường xuyên hoặc nguồn hợp pháp khác, chứng từ thanh toán, tạm ứng và bảo lãnh tạm ứng.
Hồ sơ thiết bị y tế đầy đủ ngay từ khâu mua sắm giúp rút ngắn đáng kể thời gian kiểm toán, vì đây là phần thường phải bổ sung nhiều lần nhất.
Quy trình và thời hạn quyết toán
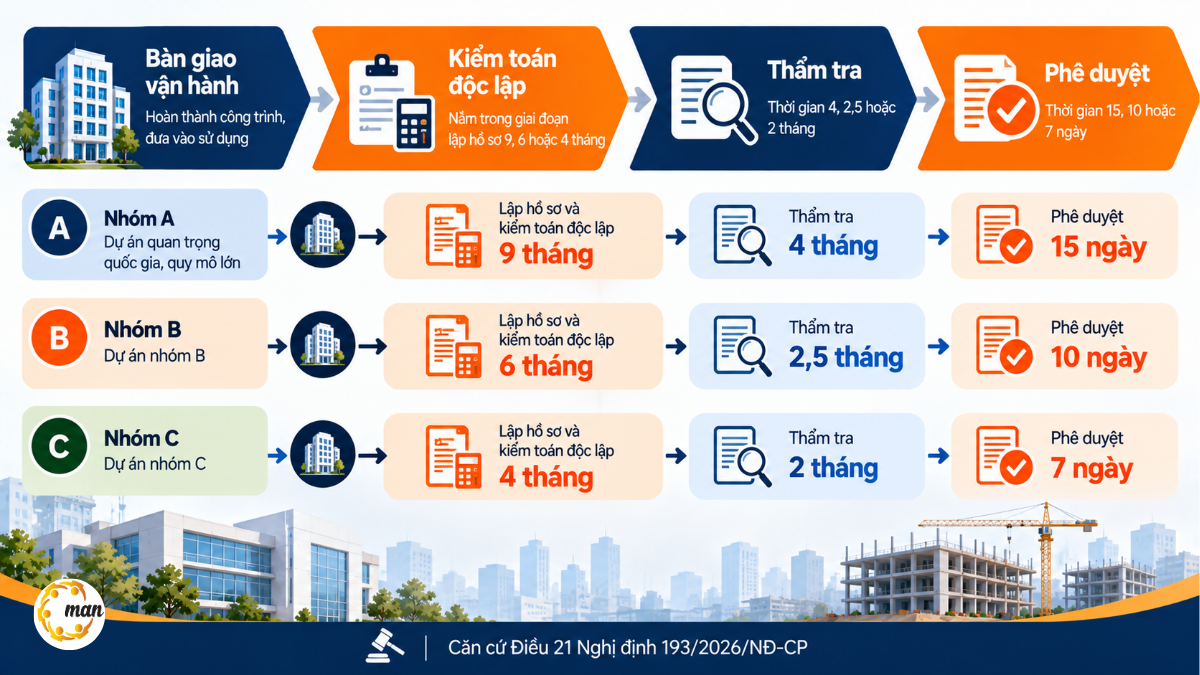
Kiểm toán được thực hiện trước khi chủ đầu tư trình hồ sơ cho cơ quan chủ trì thẩm tra; thời hạn lập hồ sơ, thẩm tra và phê duyệt được giới hạn tại Điều 21 Nghị định 193/2026/NĐ-CP. Quy trình kiểm toán thường gồm lựa chọn nhà thầu theo gói thầu kiểm toán độc lập, khảo sát lập kế hoạch, kiểm toán chi tiết từng hợp đồng, trao đổi kết quả và phát hành báo cáo. Các bước cụ thể được trình bày tại bài quy trình kiểm toán dự án đầu tư.
| Nhóm dự án | Chủ đầu tư lập hồ sơ | Thẩm tra | Phê duyệt |
| Quan trọng quốc gia, nhóm A | 9 tháng | 4 tháng | 15 ngày |
| Nhóm B | 6 tháng | 2,5 tháng | 10 ngày |
| Nhóm C | 4 tháng | 2 tháng | 7 ngày |
Thời gian lập hồ sơ tính từ khi bàn giao đưa công trình vào vận hành, nên kiểm toán phải nằm gọn trong khoảng này. Với dự án bệnh viện có nhiều gói thiết bị, nên khởi động kiểm toán ngay khi các gói chính hoàn thành thay vì chờ toàn bộ dự án. Cách tính mốc bắt đầu và hệ quả khi chậm được phân tích tại bài thời hạn quyết toán dự án hoàn thành.
Gợi ý ảnh. Vị trí: Sau bảng thời hạn trong mục “Quy trình và thời hạn quyết toán”. Mô tả: Dòng thời gian ngang: Bàn giao vận hành → Kiểm toán độc lập (nằm trong giai đoạn lập hồ sơ 9, 6 hoặc 4 tháng) → Thẩm tra (4, 2,5 hoặc 2 tháng) → Phê duyệt (15, 10 hoặc 7 ngày). Ba màu cho nhóm A, B, C. Chân ảnh: “Căn cứ Điều 21 Nghị định 193/2026/NĐ-CP”. Alt: Quy trình và thời hạn kiểm toán, thẩm tra, phê duyệt quyết toán công trình bệnh viện
Chi phí kiểm toán công trình bệnh viện
Chi phí kiểm toán độc lập được xác định theo tỷ lệ phần trăm trên giá trị cần kiểm toán tại Điều 20 Nghị định 193/2026/NĐ-CP, từ 0,96% với giá trị đến 5 tỉ đồng giảm dần còn 0,069% với giá trị từ 10.000 tỉ đồng, cộng thuế GTGT, tối thiểu 1 triệu đồng. Dự án có chi phí thiết bị từ 50% trở lên tính bằng 70% mức thông thường, điều thường gặp ở dự án bệnh viện.
| Giá trị cần kiểm toán (tỉ đồng) | Tỷ lệ kiểm toán độc lập (%) | Tỷ lệ thẩm tra, phê duyệt (%) |
| Đến 5 | 0,96 | 0,57 |
| 10 | 0,645 | 0,39 |
| 50 | 0,45 | 0,285 |
| 100 | 0,345 | 0,225 |
| 500 | 0,195 | 0,135 |
| 1.000 | 0,129 | 0,09 |
| Từ 10.000 | 0,069 | 0,048 |
Ví dụ, dự án bệnh viện có giá trị cần kiểm toán 100 tỉ đồng, chi phí kiểm toán tối đa là 345 triệu đồng chưa gồm thuế GTGT; nếu thiết bị y tế chiếm từ 50% trở lên, mức tính là 70%, tương đương 241,5 triệu đồng. Giá trị nằm giữa hai mốc được nội suy theo công thức tại Điều 20; hướng dẫn tính có tại bài cách tính chi phí kiểm toán công trình.
Lưu ý từ kinh nghiệm kiểm toán
Từ các hồ sơ kiểm toán và thẩm tra quyết toán dự án công, đội ngũ MAN – Master Accountant Network ghi nhận một số việc ban quản lý dự án bệnh viện nên làm sớm để giảm kiến nghị giảm trừ:
- Lưu đầy đủ báo giá, kết quả thẩm định giá và căn cứ lựa chọn cấu hình cho từng thiết bị y tế ngay khi lập dự toán mua sắm.
- Thỏa thuận đơn giá phát sinh bằng văn bản trước khi thi công, kể cả khối lượng phát sinh nhỏ trong khu vực cải tạo.
- Rà soát thẩm quyền thẩm định, phê duyệt và việc giao chủ đầu tư, vì đây là nhóm kiến nghị trách nhiệm phổ biến trong kết luận kiểm toán.
- Đối chiếu thiết kế với báo cáo đánh giá tác động môi trường, nhất là hệ thống xử lý nước thải y tế.
Doanh nghiệp, đơn vị cần hỗ trợ kiểm toán và lập hồ sơ quyết toán có thể tham khảo dịch vụ thẩm tra quyết toán vốn đầu tư và nội dung chi tiết của Nghị định 193/2026/NĐ-CP.
Kết luận
Kiểm toán công trình bệnh viện từ ngày 01/7/2026 thực hiện theo Nghị định 193/2026/NĐ-CP: bắt buộc với dự án nhóm A dùng vốn đầu tư công và các công trình dùng chi thường xuyên, chi phí theo Điều 20 với mức giảm cho dự án nhiều thiết bị, thời hạn theo Điều 21. Thiết bị y tế, phát sinh và thẩm quyền là các điểm Kiểm toán nhà nước đã nhiều lần kiến nghị, vì vậy chuẩn bị hồ sơ từ sớm là cách hiệu quả nhất để quyết toán đúng hạn. Chủ đầu tư, ban quản lý dự án bệnh viện cần tư vấn có thể liên hệ MAN qua Mobile/Zalo 0903 963 163 – 0903 428 622, email ma*@*****et.vn.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Công trình sửa chữa bệnh viện có phải kiểm toán không?
Có, nếu công trình sử dụng chi thường xuyên ngân sách nhà nước. Khoản 1 Điều 9 Nghị định 193/2026/NĐ-CP đưa dự án sử dụng chi thường xuyên vào nhóm phải kiểm toán báo cáo quyết toán trước khi trình thẩm tra, phê duyệt.
Đã có Kiểm toán nhà nước thì có phải thuê kiểm toán độc lập không?
Không, nếu báo cáo của Kiểm toán nhà nước đủ nội dung theo Điều 11; nếu chưa đủ, chủ đầu tư thuê kiểm toán bổ sung phần còn thiếu theo điểm a, b khoản 3 Điều 9 Nghị định 193/2026/NĐ-CP.
Chi phí kiểm toán dự án bệnh viện có được giảm không?
Có. Dự án có chi phí thiết bị chiếm từ 50% trở lên tính bằng 70% mức chi phí thông thường theo Điều 20 Nghị định 193/2026/NĐ-CP.
Ai lựa chọn đơn vị kiểm toán độc lập?
Chủ đầu tư tổ chức lựa chọn nhà thầu kiểm toán theo pháp luật về đấu thầu và ký hợp đồng theo quy định, theo khoản 1 Điều 9 Nghị định 193/2026/NĐ-CP.