

Công văn 15281/BXD-KTQLXD của Bộ Xây dựng phúc đáp kiến nghị của Công ty TNHH Tư vấn Vietnam Laws về thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt. Bộ Xây dựng cho biết sẽ nghiên cứu, phối hợp với Bộ Tài chính để đề xuất cấp có thẩm quyền sửa đổi, bổ sung quy định về hóa đơn cho phù hợp đặc thù ngành xây dựng; trong khi chờ sửa đổi, doanh nghiệp vẫn áp dụng điểm c khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP.
Đây mới là định hướng nghiên cứu, chưa phải quy định mới. Thời điểm lập hóa đơn hiện hành đối với xây dựng, lắp đặt vẫn là thời điểm nghiệm thu, bàn giao, không phân biệt đã thu được tiền hay chưa.
Nội dung chính của Công văn 15281/BXD-KTQLXD
Công văn 15281/BXD-KTQLXD gồm ba ý chính, tóm tắt trong bảng sau.
| Ý | Nội dung |
| 1 | Pháp luật về hợp đồng xây dựng qua các thời kỳ (Luật Xây dựng 50/2014/QH13, Luật Xây dựng 135/2025/QH15, Nghị định 37/2015/NĐ-CP, Nghị định 210/2026/NĐ-CP và các thông tư của Bộ trưởng Bộ Xây dựng) đã quy định chi tiết thanh toán, hồ sơ thanh toán hợp đồng xây dựng, phù hợp đặc thù ngành |
| 2 | Các vướng mắc liên quan đến Nghị định 04/2014/NĐ-CP, 51/2010/NĐ-CP, 119/2018/NĐ-CP, 123/2020/NĐ-CP, 254/2026/NĐ-CP thuộc thẩm quyền hướng dẫn của Bộ Tài chính; đề nghị doanh nghiệp căn cứ ý kiến của Bộ Tài chính để thực hiện |
| 3 | Bộ Xây dựng sẽ nghiên cứu, phối hợp chặt chẽ với Bộ Tài chính và các cơ quan liên quan để đề xuất cấp có thẩm quyền xem xét sửa đổi, bổ sung quy định về hóa đơn, bảo đảm phù hợp đặc thù sản xuất và sản phẩm xây dựng, tháo gỡ khó khăn cho doanh nghiệp |
Như vậy, Bộ Xây dựng ghi nhận vướng mắc của doanh nghiệp nhưng việc hướng dẫn và sửa đổi quy định hóa đơn thuộc thẩm quyền của Bộ Tài chính và cấp có thẩm quyền.
Thời điểm lập hóa đơn xây dựng, lắp đặt đang áp dụng
Theo điểm c khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt là thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình, khối lượng xây dựng, lắp đặt hoàn thành, không phân biệt đã thu được tiền hay chưa thu được tiền. Theo khoản 1 Điều 4 Nghị định này, khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử giao cho người mua và chịu trách nhiệm trước pháp luật về tính chính xác của hóa đơn đã lập.
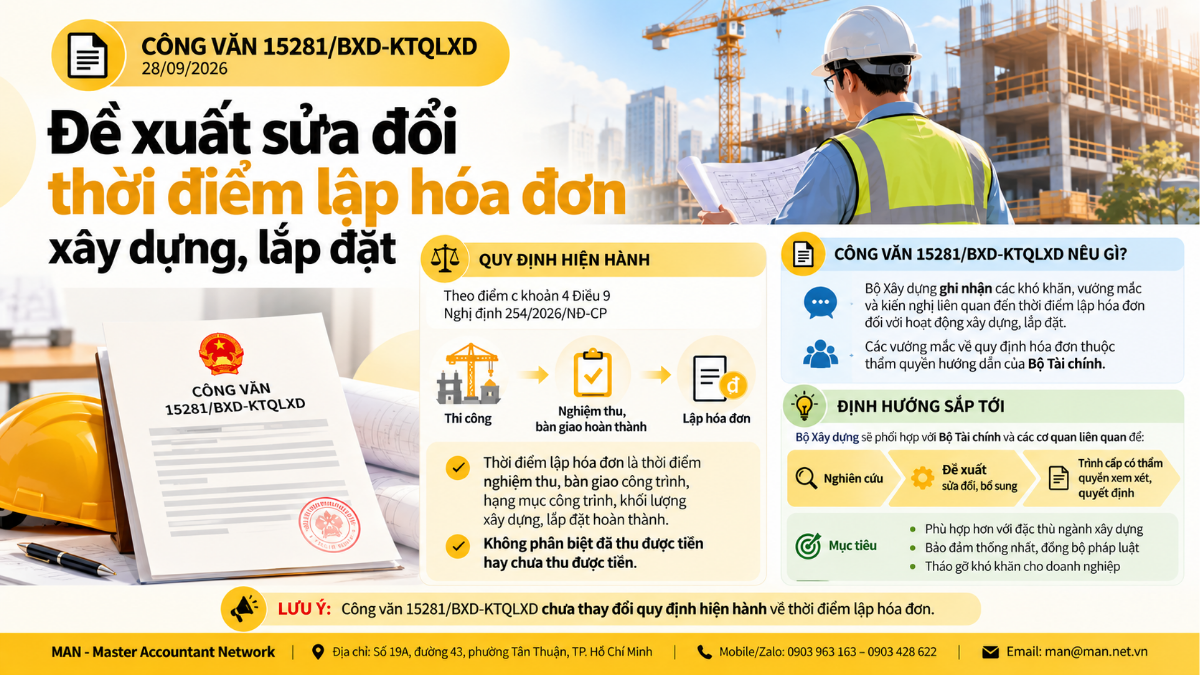
Thời điểm lập hóa đơn gắn với nghiệm thu khối lượng không phải là quy định mới. Các hướng dẫn trước đây của cơ quan thuế, chẳng hạn Công văn 1690/TCT-CS năm 2018, đã áp dụng cùng nguyên tắc và nêu nhà thầu phụ bị xử phạt nếu lập hóa đơn không đúng thời điểm.
Thời điểm lập hóa đơn với hợp đồng giao nhận thầu xây dựng
Với doanh nghiệp ký hợp đồng giao nhận thầu xây dựng, thời điểm lập hóa đơn phụ thuộc vào bản chất hoạt động. Theo Điều 9 Nghị định 254/2026/NĐ-CP, có ba trường hợp sau.
| Bản chất hoạt động | Thời điểm lập hóa đơn | Căn cứ |
| Cung cấp dịch vụ | Thời điểm hoàn thành cung cấp dịch vụ, không phân biệt đã thu tiền; nếu thu tiền trước hoặc trong khi cung cấp thì là thời điểm thu tiền (trừ tiền đặt cọc theo Bộ luật Dân sự) | Khoản 2 Điều 9 |
| Xây dựng, lắp đặt | Thời điểm nghiệm thu, bàn giao công trình, hạng mục, khối lượng hoàn thành, không phân biệt đã thu tiền | Điểm c khoản 4 Điều 9 |
| Kinh doanh bất động sản, xây dựng cơ sở hạ tầng, xây nhà để bán, chuyển nhượng | Trường hợp chưa chuyển giao quyền sở hữu, quyền sử dụng mà thu tiền theo tiến độ: ngày thu tiền hoặc theo thỏa thuận thanh toán trong hợp đồng | Điểm d khoản 4 Điều 9 |
Khái niệm hoạt động xây dựng được xác định tại khoản 1 Điều 3 Luật Xây dựng 2025, bao gồm thi công xây dựng, giám sát, quản lý dự án, quản lý hợp đồng, nghiệm thu, bàn giao và các hoạt động liên quan.
Lập hóa đơn điện tử có mã của cơ quan thuế
Theo khoản 1 Điều 12 Nghị định 254/2026/NĐ-CP, tổ chức, hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng tại Điều 6 truy cập Hệ thống thông tin quản lý thuế để lập hóa đơn, ký số và gửi cơ quan thuế cấp mã. Trường hợp sử dụng qua tổ chức cung cấp dịch vụ hóa đơn điện tử, người bán lập hóa đơn trên trang thông tin điện tử hoặc phần mềm của đơn vị, ký số và gửi qua tổ chức này để cơ quan thuế cấp mã.
Lưu ý của MAN cho nhà thầu xây dựng
Từ Công văn và quy định hiện hành, MAN – Master Accountant Network lưu ý nhà thầu một số điểm.
- Tiếp tục lập hóa đơn theo thời điểm nghiệm thu, bàn giao khối lượng; không chờ thu tiền hoặc chờ quy định sửa đổi.
- Đồng bộ biên bản nghiệm thu từng đợt với hồ sơ thanh toán khối lượng hoàn thành, vì ngày ký biên bản là căn cứ xác định thời điểm lập hóa đơn.
- Xác định đúng bản chất hợp đồng (dịch vụ, xây lắp hay kinh doanh bất động sản) để áp dụng đúng khoản của Điều 9.
- Thanh toán, hồ sơ hợp đồng xây dựng thực hiện theo Nghị định 210/2026/NĐ-CP; hóa đơn thực hiện theo Nghị định 254/2026/NĐ-CP và hướng dẫn của Bộ Tài chính.
Sai lệch giữa hóa đơn và khối lượng nghiệm thu thường bị phát hiện khi lập hồ sơ quyết toán công trình hoặc quyết toán A-B, và có thể dẫn tới xuất toán chi phí xây dựng. Doanh nghiệp cần rà soát có thể tham khảo dịch vụ kiểm toán hợp đồng xây dựng của MAN.
Kết luận
Công văn 15281/BXD-KTQLXD cho thấy Bộ Xây dựng đã ghi nhận vướng mắc về thời điểm lập hóa đơn trong hoạt động xây dựng, lắp đặt và sẽ phối hợp Bộ Tài chính đề xuất sửa đổi. Tuy nhiên, cho đến khi có quy định mới, nhà thầu vẫn phải lập hóa đơn tại thời điểm nghiệm thu, bàn giao theo điểm c khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP. Doanh nghiệp nên theo dõi văn bản hướng dẫn tiếp theo của Bộ Tài chính và liên hệ MAN khi cần hỗ trợ.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp về Công văn 15281/BXD-KTQLXD
Công văn 15281/BXD-KTQLXD đã thay đổi thời điểm lập hóa đơn xây dựng chưa?
Chưa. Công văn 15281/BXD-KTQLXD chỉ cho biết Bộ Xây dựng sẽ nghiên cứu, phối hợp với Bộ Tài chính để đề xuất cấp có thẩm quyền xem xét sửa đổi, bổ sung quy định về hóa đơn. Hiện nay vẫn áp dụng điểm c khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP.
Thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt hiện nay là khi nào?
Theo điểm c khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt là thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình, khối lượng xây dựng, lắp đặt hoàn thành, không phân biệt đã thu được tiền hay chưa thu được tiền.
Vướng mắc về hóa đơn xây dựng thuộc thẩm quyền hướng dẫn của cơ quan nào?
Theo Công văn 15281/BXD-KTQLXD, các vướng mắc liên quan đến các Nghị định 04/2014/NĐ-CP, 51/2010/NĐ-CP, 119/2018/NĐ-CP, 123/2020/NĐ-CP và 254/2026/NĐ-CP thuộc thẩm quyền hướng dẫn của Bộ Tài chính.